
자동차보험 합의금은 2주 진단 등 고정된 금액이 없으며, 상해등급, 위자료, 휴업손해, 과실 등 여러 항목으로 산정됩니다. 보험사가 제시하는 합의금은 약관 기준 하한선인 경우가 많고 법원 기준과 큰 차이가 있어 각 항목의 산출 근거를 이해하는 것이 중요합니다.
특히 휴업손해는 실제 소득 감소를 증명해야 인정되며, 입원 여부가 합의금 규모에 큰 영향을 미치고 2026년부터 경상환자 장기치료 기준이 변경되었습니다. 갑작스러운 교통사고는 당황스럽지만, 그보다 더 혼란스러운 것은 바로 자동차보험 합의금 산정 기준입니다.
많은 사람이 ‘2주 진단이면 얼마’와 같은 고정된 금액을 기대하지만, 실제 합의금은 단순한 진단 기간만으로 결정되지 않습니다. 상해등급, 위자료, 치료비, 휴업손해, 그리고 본인 과실 여부 등 다양한 요소가 복합적으로 작용하여 최종 금액이 산정되기 때문입니다.
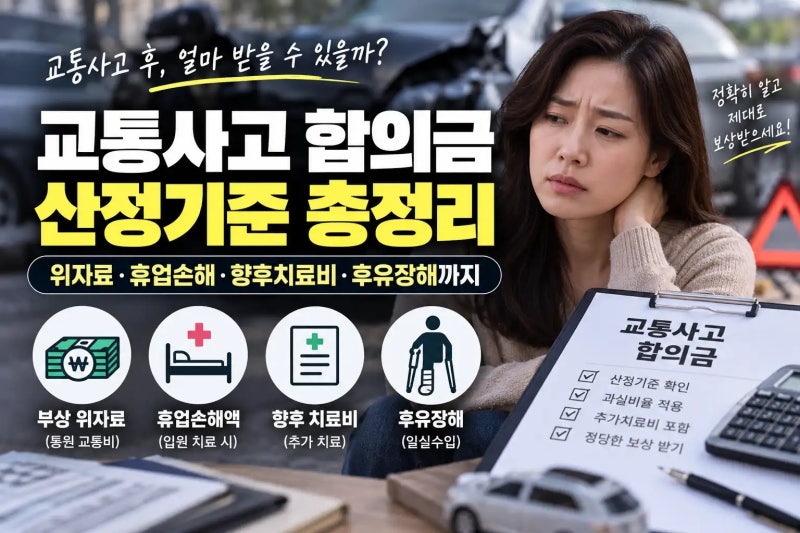
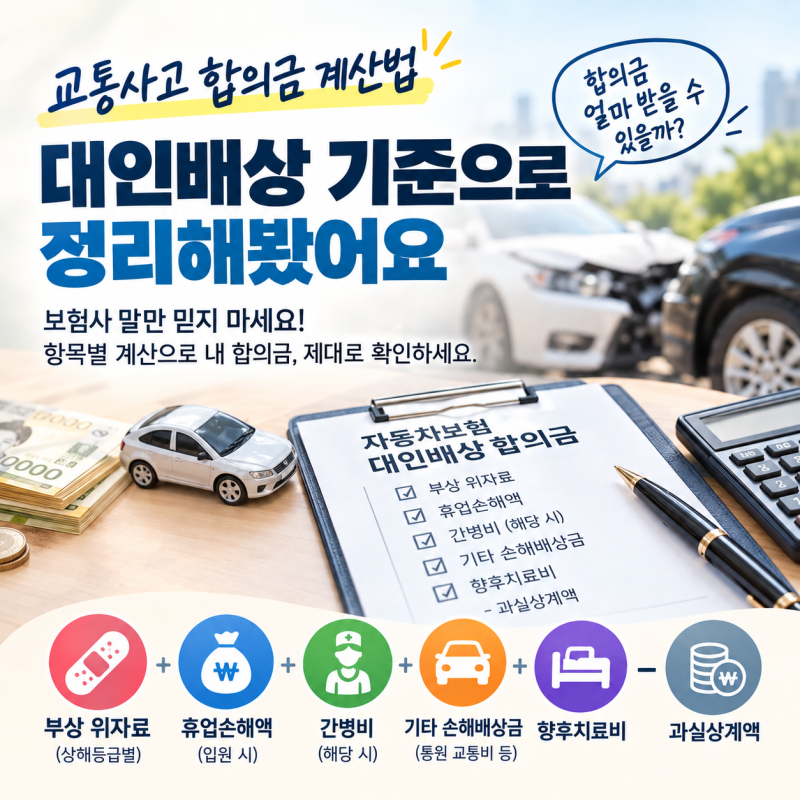
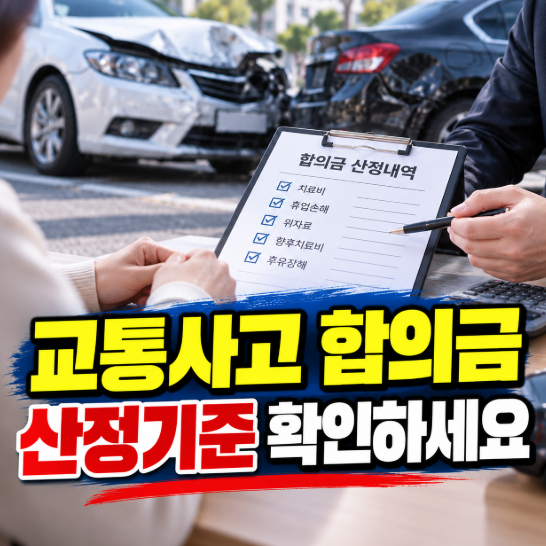
특히 2026년 9월 10일부터 경상환자의 장기치료 절차까지 달라져, 과거 정보에만 의존하면 실제 기준과 큰 차이가 발생할 수 있습니다. 자동차보험 합의금은 위자료, 휴업손해액, 치료비, 기타 손해배상금, 향후치료비 등 여러 항목의 합산으로 이루어집니다.
예를 들어, 흔히 2주 진단을 받는 목이나 허리 염좌, 단순 타박상 등 경상환자의 위자료는 상해등급 12~14급에 해당하며 약관상 15만원 내외로 책정됩니다. 여기서 중요한 것은 휴업손해입니다.
사고로 인해 실제 소득이 감소했음을 객관적으로 증명하면 실제 수입 감소액의 85%를 인정받을 수 있습니다. 하지만 통원 치료만 받은 경우에는 휴업손해가 0원으로 처리되는 경우가 많아, 입원 치료 여부가 합의금 규모에 상당한 영향을 미칩니다.
병원에 2주 다녔다고 해서 무조건 2주분의 휴업손해를 받는 것이 아니라, 실제 휴업과 소득 감소가 증명되어야 한다는 점을 명심해야 합니다. 더욱이 보험사가 제시하는 합의금은 약관 기준의 하한선인 경우가 많아 법원에서 인정하는 금액과 큰 차이를 보입니다.
위자료, 소득 인정 방식, 향후치료비, 그리고 장해 평가 기준 등 여러 항목에서 이러한 차이가 발생할 수 있습니다. 이 차이를 정확히 알지 못하고 성급하게 합의하면 정당한 보상을 받지 못할 수 있습니다.
따라서 합의금 제시액이 나오면 단순히 총액만 볼 것이 아니라, 각 항목별 산출 근거를 꼼꼼히 확인해야 합니다. 최근 변경된 경상환자 제도와 과실비율에 따른 치료비 상계 등 복잡한 기준들을 이해하는 것이 공정한 합의를 이끌어내는 데 필수적입니다.
전문가의 도움을 받아 자신의 권리를 제대로 주장하는 것이 중요합니다.
특히 휴업손해는 실제 소득 감소를 증명해야 인정되며, 입원 여부가 합의금 규모에 큰 영향을 미치고 2026년부터 경상환자 장기치료 기준이 변경되었습니다. 갑작스러운 교통사고는 당황스럽지만, 그보다 더 혼란스러운 것은 바로 자동차보험 합의금 산정 기준입니다.
많은 사람이 ‘2주 진단이면 얼마’와 같은 고정된 금액을 기대하지만, 실제 합의금은 단순한 진단 기간만으로 결정되지 않습니다. 상해등급, 위자료, 치료비, 휴업손해, 그리고 본인 과실 여부 등 다양한 요소가 복합적으로 작용하여 최종 금액이 산정되기 때문입니다.
특히 2026년 9월 10일부터 경상환자의 장기치료 절차까지 달라져, 과거 정보에만 의존하면 실제 기준과 큰 차이가 발생할 수 있습니다. 자동차보험 합의금은 위자료, 휴업손해액, 치료비, 기타 손해배상금, 향후치료비 등 여러 항목의 합산으로 이루어집니다.
예를 들어, 흔히 2주 진단을 받는 목이나 허리 염좌, 단순 타박상 등 경상환자의 위자료는 상해등급 12~14급에 해당하며 약관상 15만원 내외로 책정됩니다. 여기서 중요한 것은 휴업손해입니다.
사고로 인해 실제 소득이 감소했음을 객관적으로 증명하면 실제 수입 감소액의 85%를 인정받을 수 있습니다. 하지만 통원 치료만 받은 경우에는 휴업손해가 0원으로 처리되는 경우가 많아, 입원 치료 여부가 합의금 규모에 상당한 영향을 미칩니다.
병원에 2주 다녔다고 해서 무조건 2주분의 휴업손해를 받는 것이 아니라, 실제 휴업과 소득 감소가 증명되어야 한다는 점을 명심해야 합니다. 더욱이 보험사가 제시하는 합의금은 약관 기준의 하한선인 경우가 많아 법원에서 인정하는 금액과 큰 차이를 보입니다.
위자료, 소득 인정 방식, 향후치료비, 그리고 장해 평가 기준 등 여러 항목에서 이러한 차이가 발생할 수 있습니다. 이 차이를 정확히 알지 못하고 성급하게 합의하면 정당한 보상을 받지 못할 수 있습니다.
따라서 합의금 제시액이 나오면 단순히 총액만 볼 것이 아니라, 각 항목별 산출 근거를 꼼꼼히 확인해야 합니다. 최근 변경된 경상환자 제도와 과실비율에 따른 치료비 상계 등 복잡한 기준들을 이해하는 것이 공정한 합의를 이끌어내는 데 필수적입니다.
전문가의 도움을 받아 자신의 권리를 제대로 주장하는 것이 중요합니다.