자동차보험은 매년 손해율 재산정을 거치므로 동일 담보라도 보험사별 보험료가 최대 35%까지 벌어집니다. 무사고라도 자동 갱신은 소비자에게 가장 불리하며, 만기 30일 전 다이렉트 비교를 통해 수십만 원을 절약할 수 있습니다.
할인할증등급, 가입경력요율, 물적사고 할증기준금액, 자기부담금 등 갱신 전 확인해야 할 핵심 요소들이 있습니다. 많은 운전자가 무사고인데도 매년 오르는 자동차보험료에 당황합니다.
기존 보험사 자동 갱신이나 다이렉트 보험은 다 비슷할 것이라는 생각으로 무심코 결제하는 경우가 많지만, 이는 보험료 절약 기회를 놓치는 큰 실수입니다.
실제 보장 한도를 높이고도 수십만 원을 절약하는 것이 가능하며, 이는 보험사별 손해율과 위험률 가중치가 다르기 때문입니다. 자동차보험은 공공요금이 아니므로, 각 손해보험사는 자체 손해율 통계와 위험률을 다르게 적용합니다.
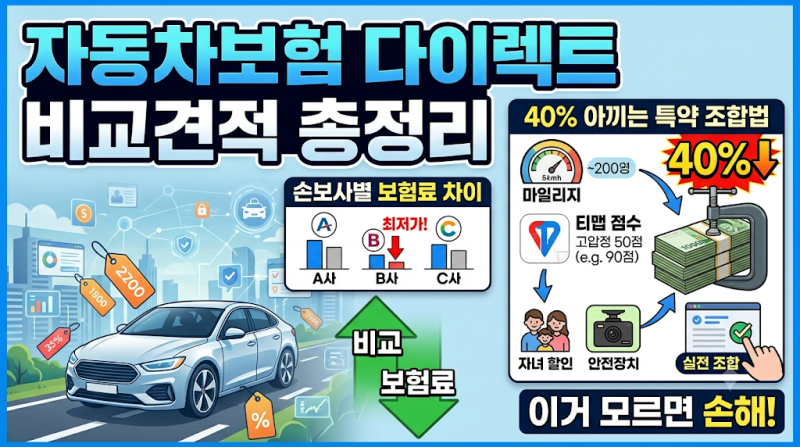
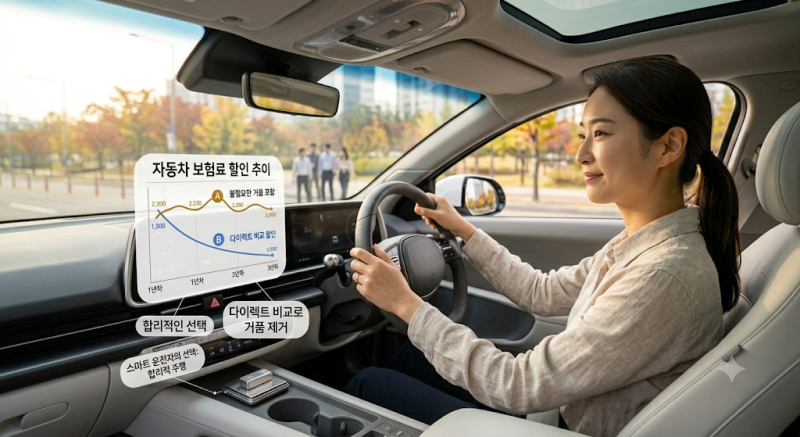
이로 인해 동일 보장 조건이라도 보험사 간 보험료 차이가 최대 20~35%까지 발생할 수 있습니다. 금융소비자연맹 리포트에서도 단일 보험사 자동 갱신은 소비자에게 가장 불리하다고 지적합니다.
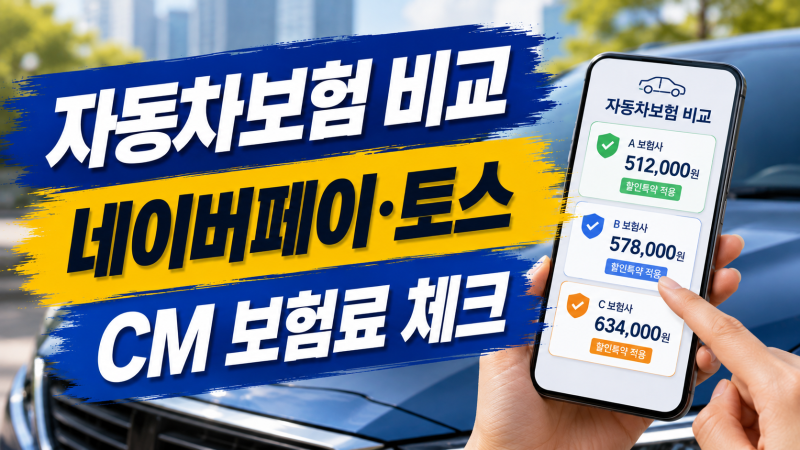
따라서 만기 30일 전 주요 보험사들의 다이렉트 견적을 직접 비교하고, 주행거리 환급, 안전운전 점수, 첨단안전장치 특약 등 내 운전 패턴에 맞는 할인 특약을 꼼꼼히 확인해야 합니다.
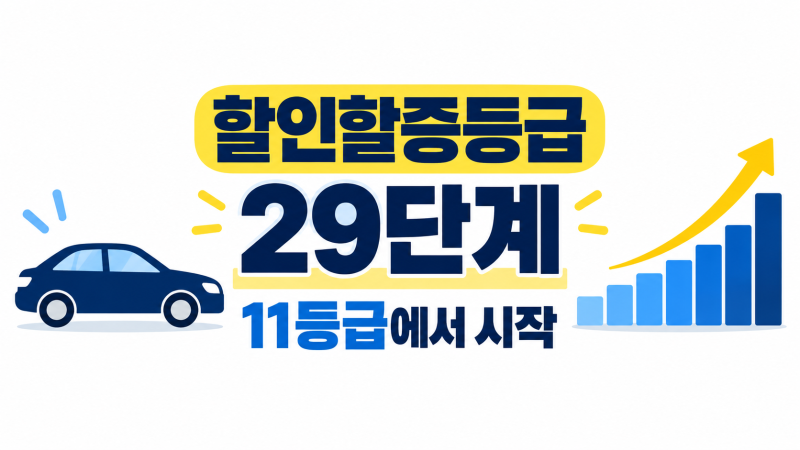
보험료의 핵심인 할인할증등급은 29단계로, 무사고 시 매년 할인되지만 사고 발생 시 할증됩니다. 특히 사고 처리 후 3년간 무사고여야 다시 할인이 시작되므로, 물적사고 할증기준금액과 자차 자기부담금 선택이 장기적인 보험료에 큰 영향을 미칩니다.
장기렌터카 운전경력 인정, 3년 이상 미가입 시 과거 등급 적용 등 제도 변화도 있으니, 매년 갱신 전 내 할인할증등급과 가입경력을 확인하고 여러 보험사의 조건을 비교하여 현명한 자동차보험추천을 받아야 합니다.
할인할증등급, 가입경력요율, 물적사고 할증기준금액, 자기부담금 등 갱신 전 확인해야 할 핵심 요소들이 있습니다. 많은 운전자가 무사고인데도 매년 오르는 자동차보험료에 당황합니다.
기존 보험사 자동 갱신이나 다이렉트 보험은 다 비슷할 것이라는 생각으로 무심코 결제하는 경우가 많지만, 이는 보험료 절약 기회를 놓치는 큰 실수입니다.
실제 보장 한도를 높이고도 수십만 원을 절약하는 것이 가능하며, 이는 보험사별 손해율과 위험률 가중치가 다르기 때문입니다. 자동차보험은 공공요금이 아니므로, 각 손해보험사는 자체 손해율 통계와 위험률을 다르게 적용합니다.
이로 인해 동일 보장 조건이라도 보험사 간 보험료 차이가 최대 20~35%까지 발생할 수 있습니다. 금융소비자연맹 리포트에서도 단일 보험사 자동 갱신은 소비자에게 가장 불리하다고 지적합니다.
따라서 만기 30일 전 주요 보험사들의 다이렉트 견적을 직접 비교하고, 주행거리 환급, 안전운전 점수, 첨단안전장치 특약 등 내 운전 패턴에 맞는 할인 특약을 꼼꼼히 확인해야 합니다.
보험료의 핵심인 할인할증등급은 29단계로, 무사고 시 매년 할인되지만 사고 발생 시 할증됩니다. 특히 사고 처리 후 3년간 무사고여야 다시 할인이 시작되므로, 물적사고 할증기준금액과 자차 자기부담금 선택이 장기적인 보험료에 큰 영향을 미칩니다.
장기렌터카 운전경력 인정, 3년 이상 미가입 시 과거 등급 적용 등 제도 변화도 있으니, 매년 갱신 전 내 할인할증등급과 가입경력을 확인하고 여러 보험사의 조건을 비교하여 현명한 자동차보험추천을 받아야 합니다.