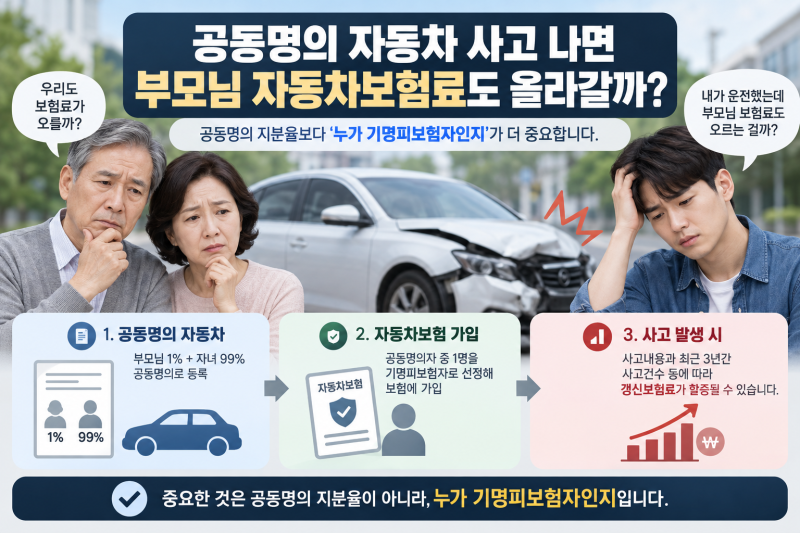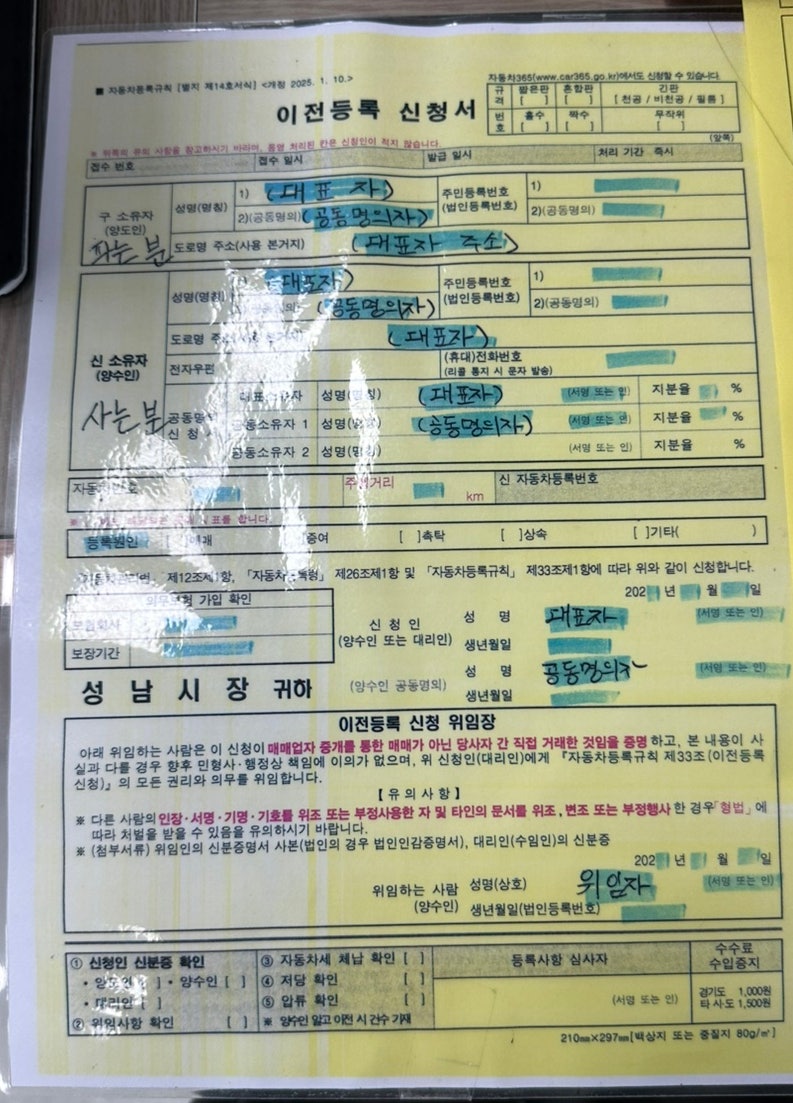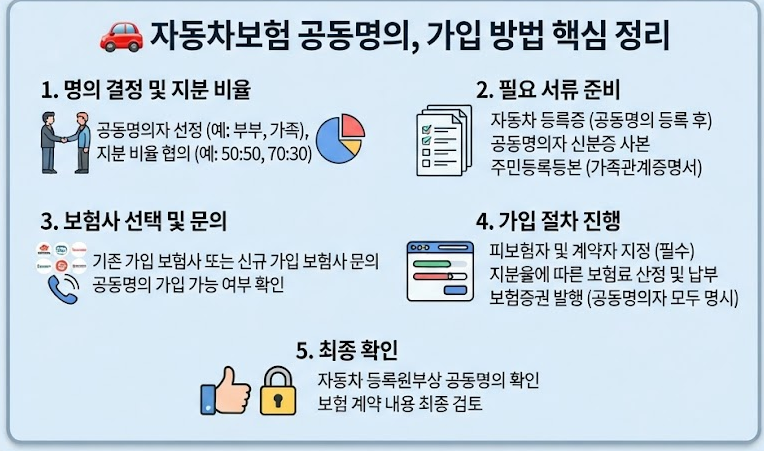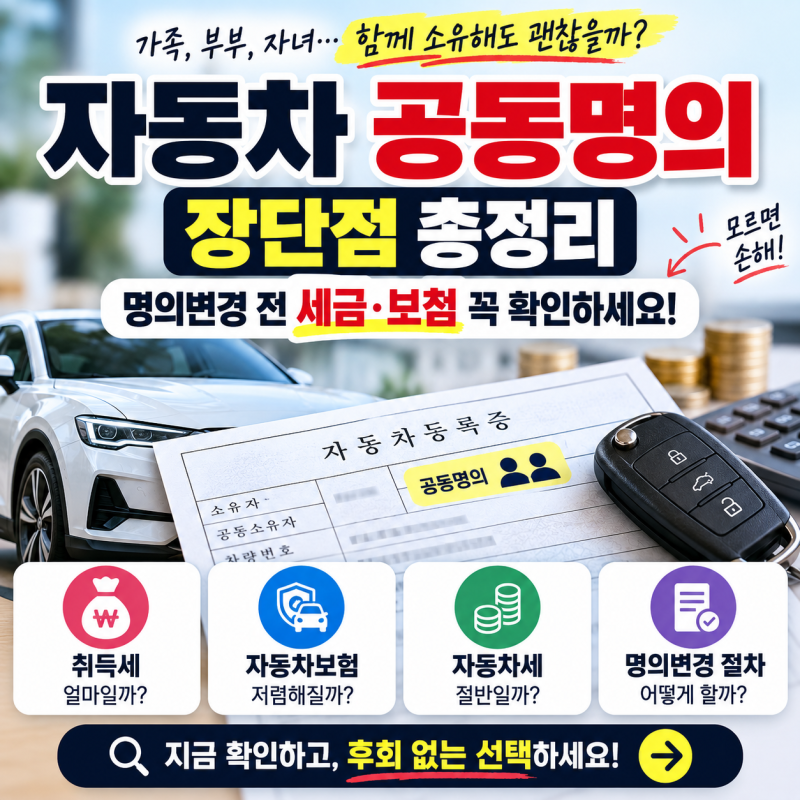


자동차 공동명의 1% 지분은 보험료, 취득세, 건강보험료 절감에 유리하지만, 부모님 기초연금 수급에 영향을 줄 수 있습니다. 자녀가 부모님 차를 운전할 경우 공동명의가 필수는 아니며, 가족운전자 한정 특약으로 보험 가입이 가능합니다.
단순히 자동차 명의를 변경하는 것만으로는 보험 할증이 사라지지 않으며, 기명피보험자와 실제 운전자가 중요합니다. 자동차보험 공동명의는 보험료 절감, 취득세 최소화 등 여러 이점으로 많은 이들이 활용합니다.
특히 사회 초년생 자녀가 부모님 보험 경력을 활용하고자 99:1 지분으로 공동명의를 하는 경우가 흔하지만, 예상치 못한 함정이 존재합니다. 가장 큰 함정은 부모님의 기초연금 수급 자격에 영향을 줄 수 있다는 점입니다.
자녀가 부모님 명의를 빌려 1% 지분을 공동명의로 등록할 경우, 이 지분이 부모님의 소득 및 재산으로 간주되어 기초연금 수급 대상에서 제외되거나 수급액이 줄어들 수 있습니다.
또한, 자녀가 부모님 차량을 운전하는 경우 공동명의가 필수는 아니며, 가족운전자 한정 특약으로 보험 가입이 가능합니다. 단순히 자동차 명의만 바꾼다고 해서 사고로 인한 보험 할증이 사라지는 것도 아닙니다.
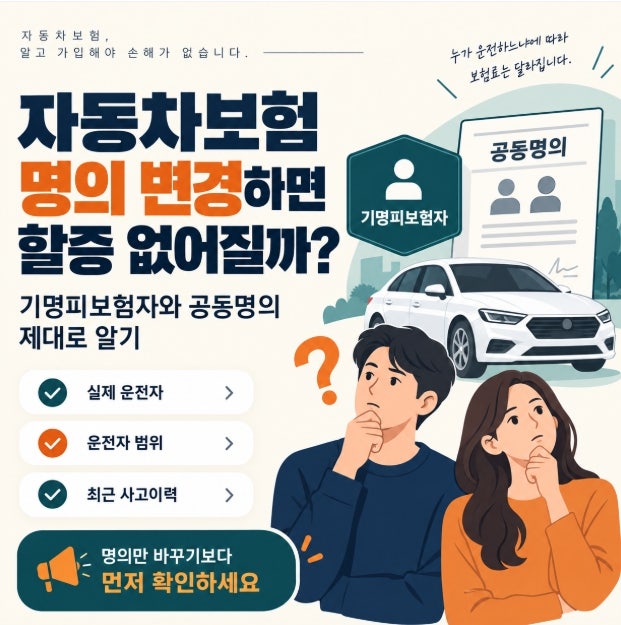
보험료는 등록증상 소유자 외 기명피보험자, 실제 운전자, 운전자 범위, 최근 사고 이력 등 다양한 요소를 종합적으로 고려하여 산정됩니다. 따라서 자동차보험 공동명의를 고려한다면, 단기적 이점뿐만 아니라 장기적인 재정적 영향을 신중히 검토해야 합니다.
특히 부모님의 기초연금 수급 여부와 같은 중요한 사항은 반드시 전문가와 상담하여 불이익을 받지 않도록 주의해야 합니다.
단순히 자동차 명의를 변경하는 것만으로는 보험 할증이 사라지지 않으며, 기명피보험자와 실제 운전자가 중요합니다. 자동차보험 공동명의는 보험료 절감, 취득세 최소화 등 여러 이점으로 많은 이들이 활용합니다.
특히 사회 초년생 자녀가 부모님 보험 경력을 활용하고자 99:1 지분으로 공동명의를 하는 경우가 흔하지만, 예상치 못한 함정이 존재합니다. 가장 큰 함정은 부모님의 기초연금 수급 자격에 영향을 줄 수 있다는 점입니다.
자녀가 부모님 명의를 빌려 1% 지분을 공동명의로 등록할 경우, 이 지분이 부모님의 소득 및 재산으로 간주되어 기초연금 수급 대상에서 제외되거나 수급액이 줄어들 수 있습니다.
또한, 자녀가 부모님 차량을 운전하는 경우 공동명의가 필수는 아니며, 가족운전자 한정 특약으로 보험 가입이 가능합니다. 단순히 자동차 명의만 바꾼다고 해서 사고로 인한 보험 할증이 사라지는 것도 아닙니다.
보험료는 등록증상 소유자 외 기명피보험자, 실제 운전자, 운전자 범위, 최근 사고 이력 등 다양한 요소를 종합적으로 고려하여 산정됩니다. 따라서 자동차보험 공동명의를 고려한다면, 단기적 이점뿐만 아니라 장기적인 재정적 영향을 신중히 검토해야 합니다.
특히 부모님의 기초연금 수급 여부와 같은 중요한 사항은 반드시 전문가와 상담하여 불이익을 받지 않도록 주의해야 합니다.