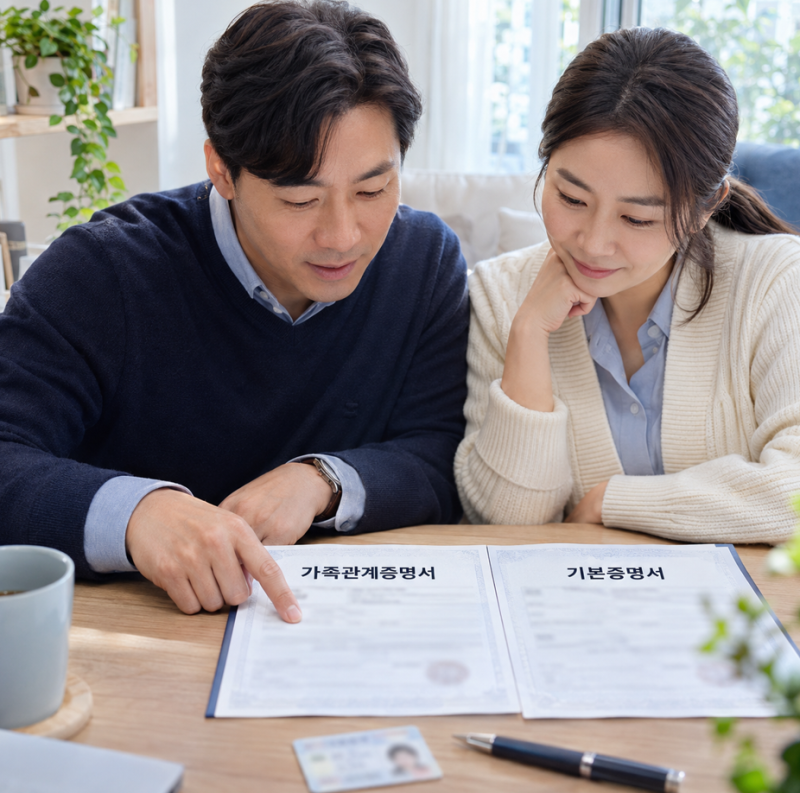
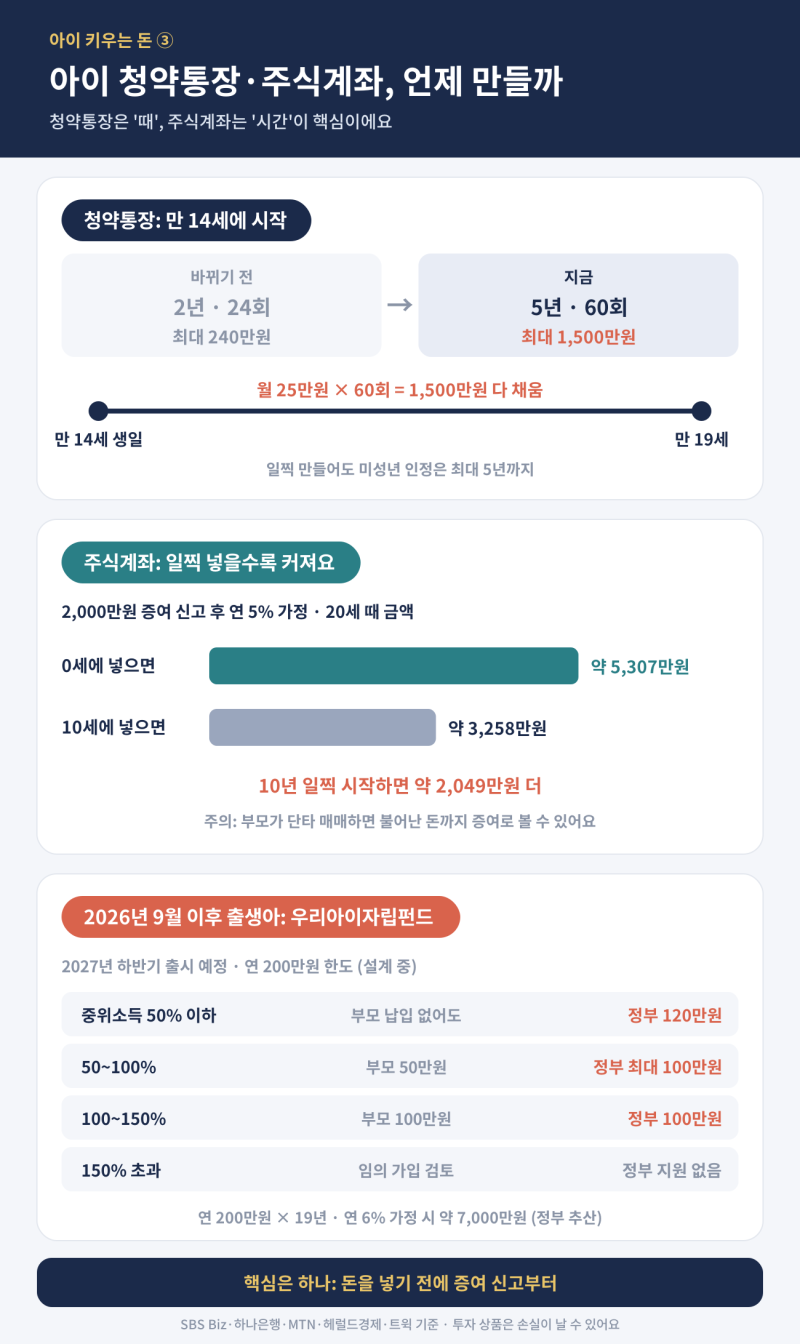
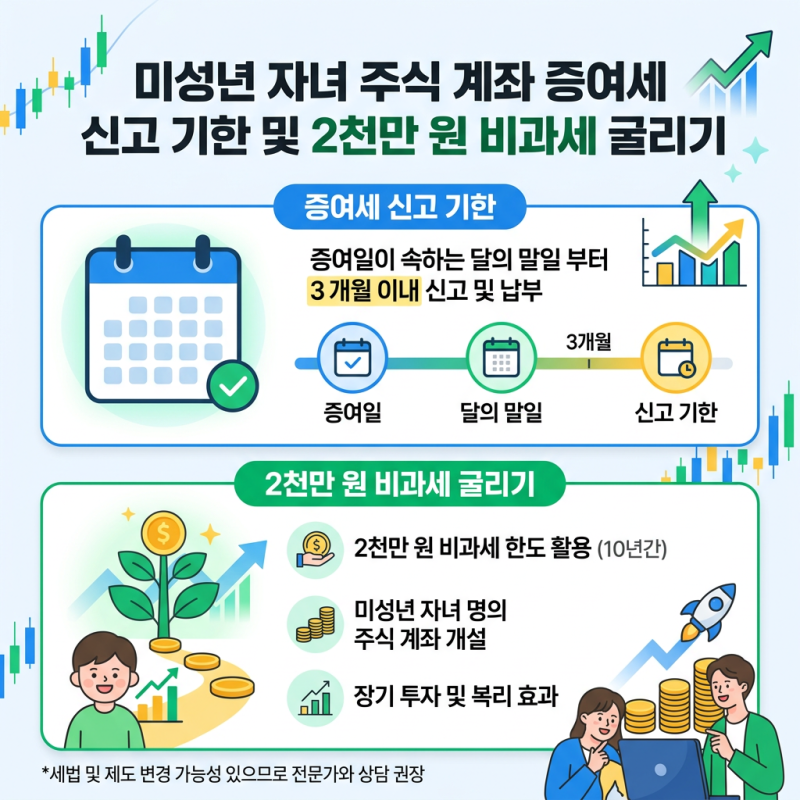
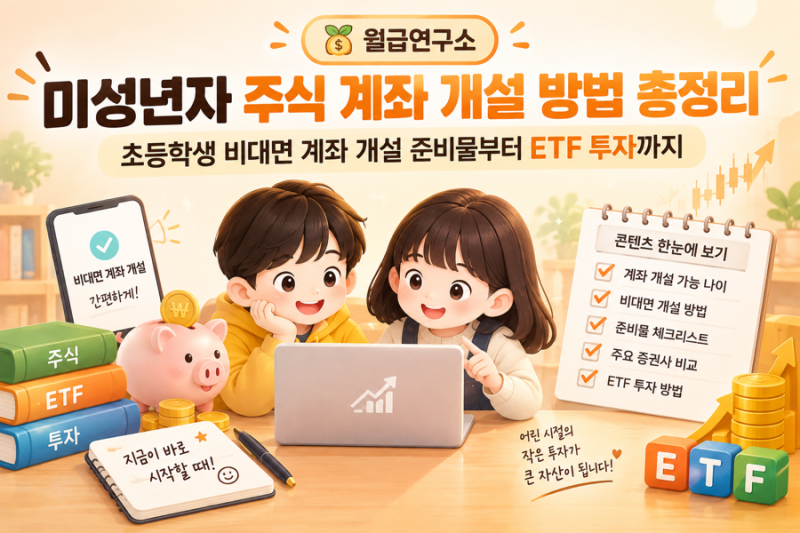
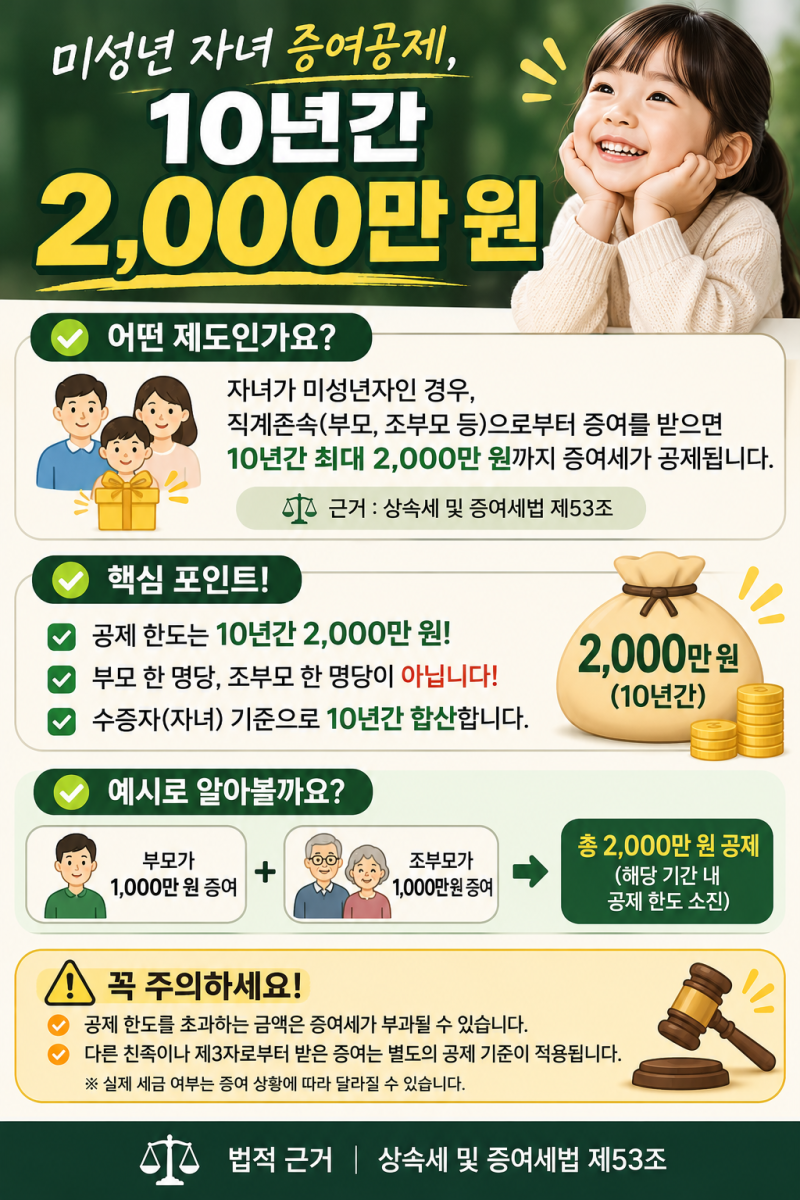
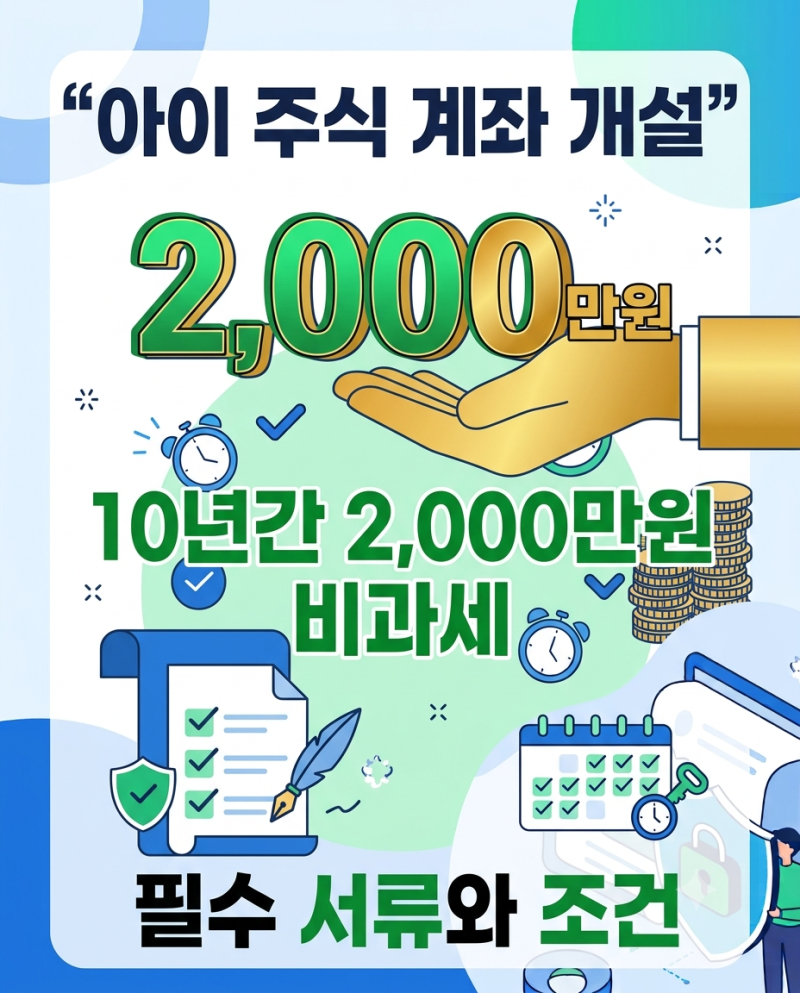
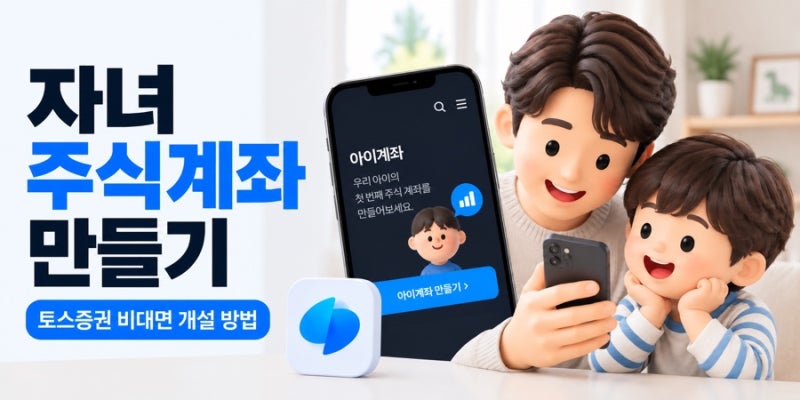
자녀명의 주식계좌는 미성년 자녀의 경제적 자립을 돕고 장기적인 자산 형성을 목적으로 부모가 대리 개설하는 금융 상품입니다. 과거에는 영업점 방문이 필수였으나 현재는 스마트폰 앱을 통해 비대면으로도 간편하게 개설할 수 있으며, 자녀 기준의 기본증명서와 가족관계증명서 상세본 등 법정대리인 확인 서류가 필요합니다. 특히 미성년 자녀에게는 10년 합산 2,000만 원까지 증여세 비과세 혜택이 적용되어 조기 경제 교육과 절세를 동시에 도모할 수 있는 수단으로 활용됩니다.
실사용 환경에서는 증권사별 비대면 개설 편의성과 이벤트 혜택에 따라 선호도가 갈리는 양상을 보입니다. 일부 부모들은 접근성이 좋은 대형 증권사 앱을 선호하는 반면, 상세한 상담이 필요한 경우에는 여전히 오프라인 영업점을 방문하여 대면 개설을 진행하기도 합니다. 또한 계좌 관리 측면에서 단순히 자금을 예치하는 것에 그치지 않고, 아이가 일상에서 접하는 국내외 우량주나 지수 추종 ETF를 적립식으로 매수하며 기업의 성장 가치를 공유하는 방식이 일반적인 투자 트렌드로 자리 잡고 있습니다.
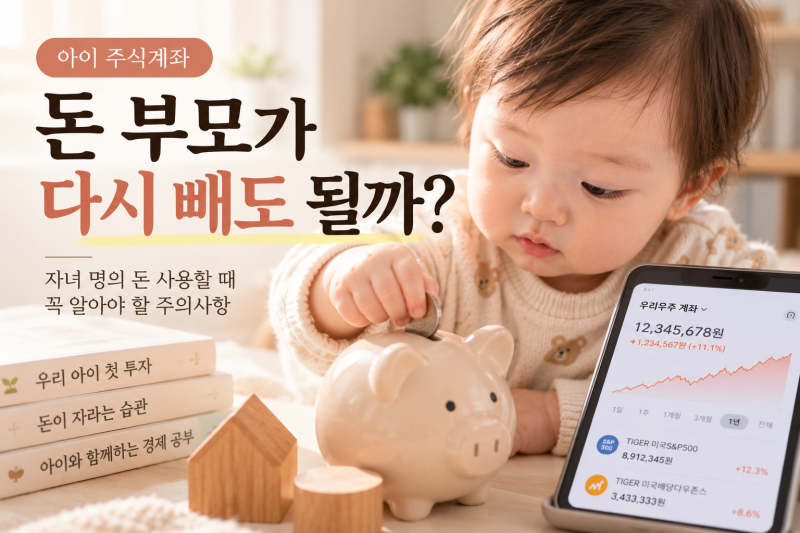
운영 시 가장 주의해야 할 점은 계좌에 입금된 자금의 소유권 귀속 문제입니다. 일단 증여가 완료된 자금을 부모의 생활비나 개인적 용도로 다시 인출할 경우, 국세청은 이를 자녀가 부모에게 재증여한 것으로 간주하여 예상치 못한 세금 문제를 제기할 수 있습니다. 따라서 입금 즉시 홈택스를 통해 증여 신고를 완료하여 자금 출처를 명확히 하고, 인출 시에는 반드시 자녀의 교육비나 직접적인 복리후생 등 명확한 용처를 증빙할 수 있도록 철저히 관리하는 것이 바람직합니다.