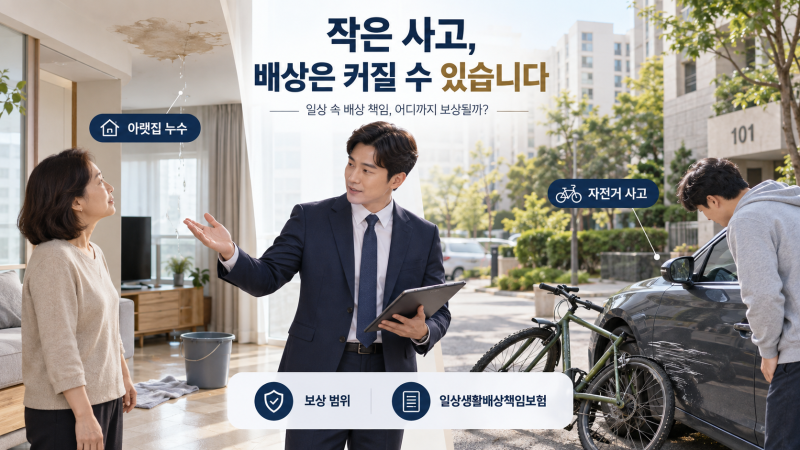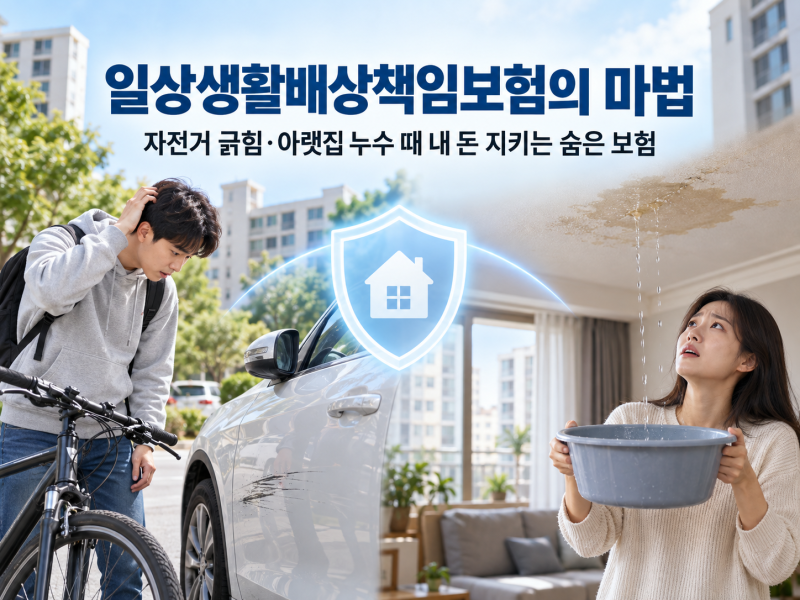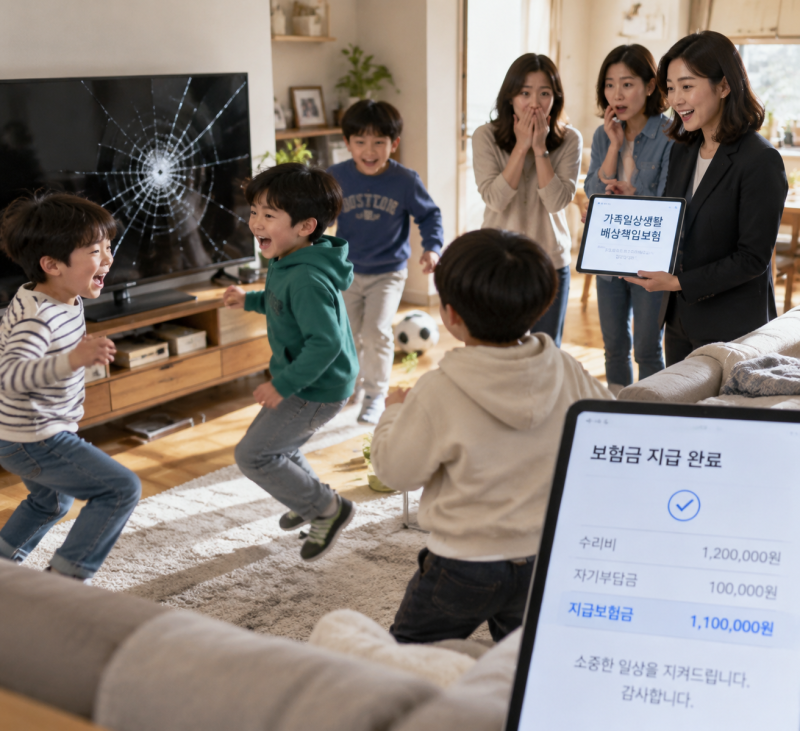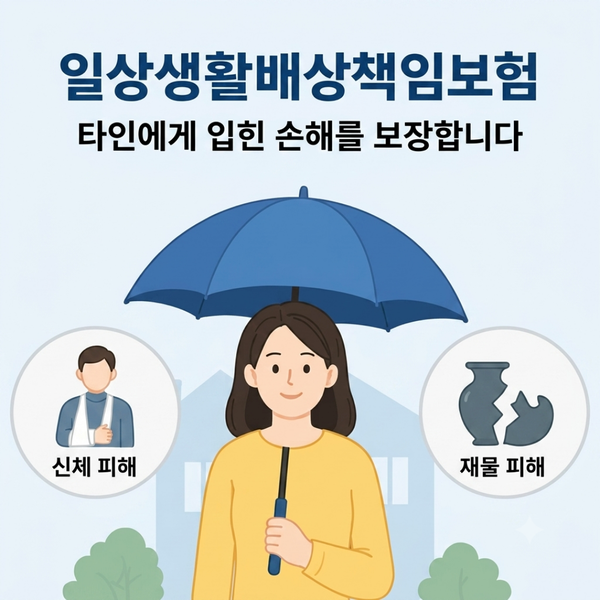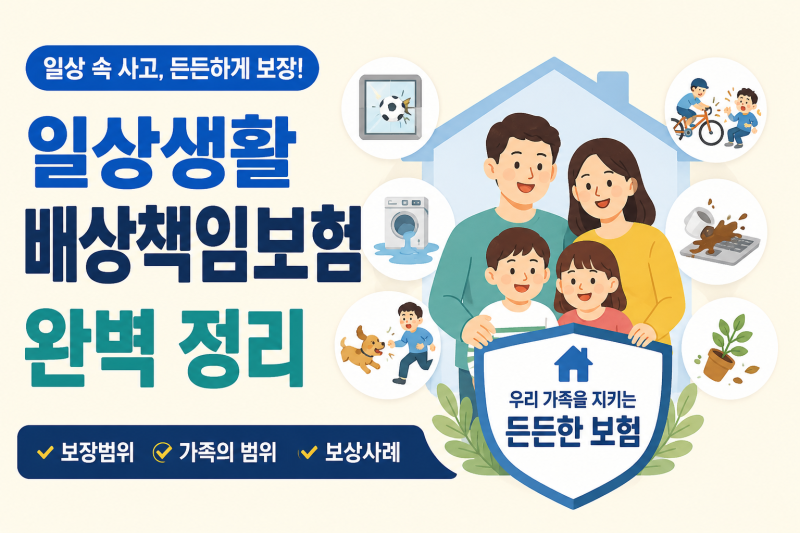
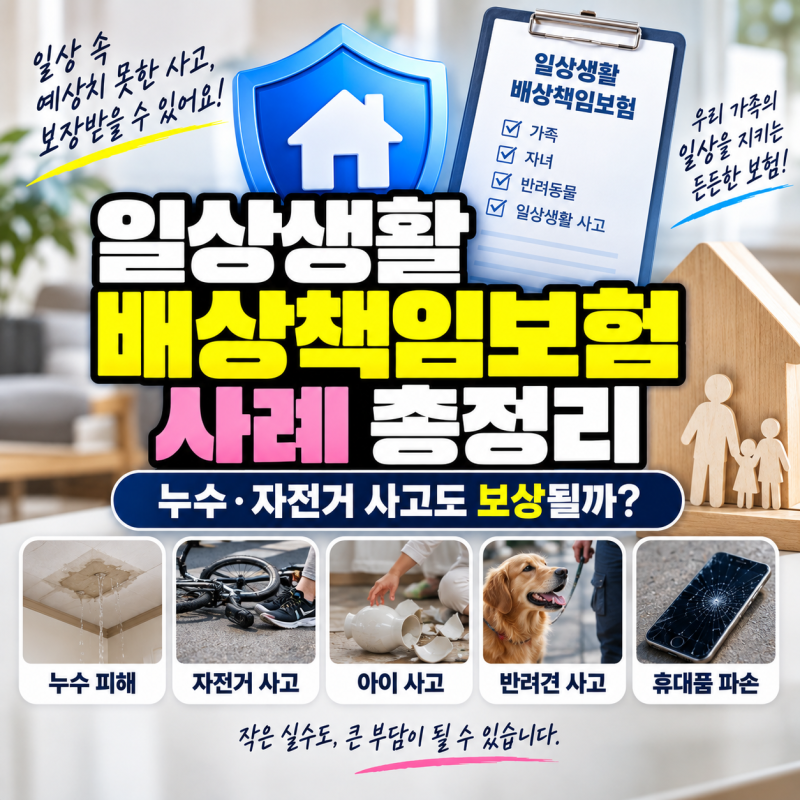
일상생활배상책임보험은 타인의 신체나 재물에 피해를 입혔을 때 법률상 손해배상 책임을 보전해 주는 보험입니다. 가입자 본인 외 배우자, 동거 친족, 별거 미혼 자녀까지 보장하는 가족일상생활배상책임이 가장 넓은 보장 범위를 가집니다.
자기부담금은 존재하지만, 가족 중복 가입을 활용하면 합법적으로 자기부담금을 0원으로 만들 수 있는 노하우가 있습니다. 일상생활 속 예기치 못한 사고로 타인에게 법률상 배상 책임을 져야 할 때, 일상생활배상책임보험은 필수적인 대비책입니다.
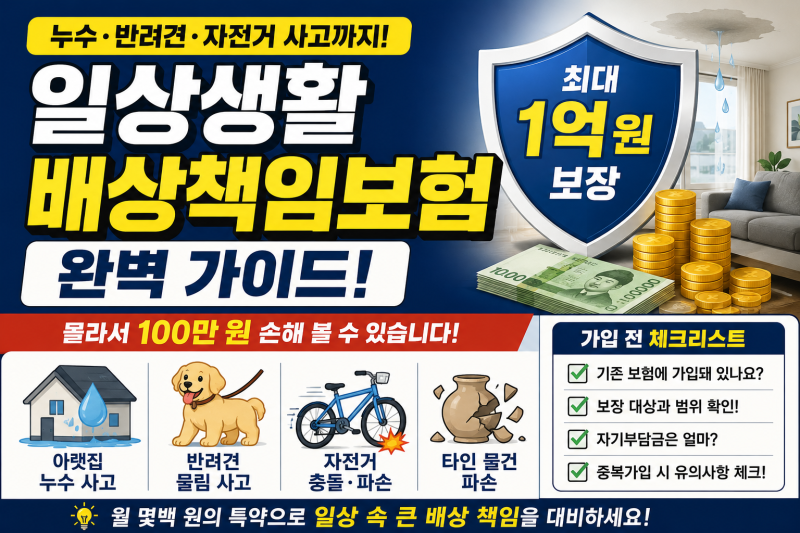
월 1천 원대의 저렴한 보험료로 최대 1억 원까지 보장받을 수 있지만, 자기부담금과 복잡한 보장 범위 때문에 혼란을 겪는 경우가 많습니다. 이 보험은 '일상생활배상 책임', '가족일상생활배상 책임', '자녀 일상생활배상 책임' 세 가지 유형으로 나뉩니다.
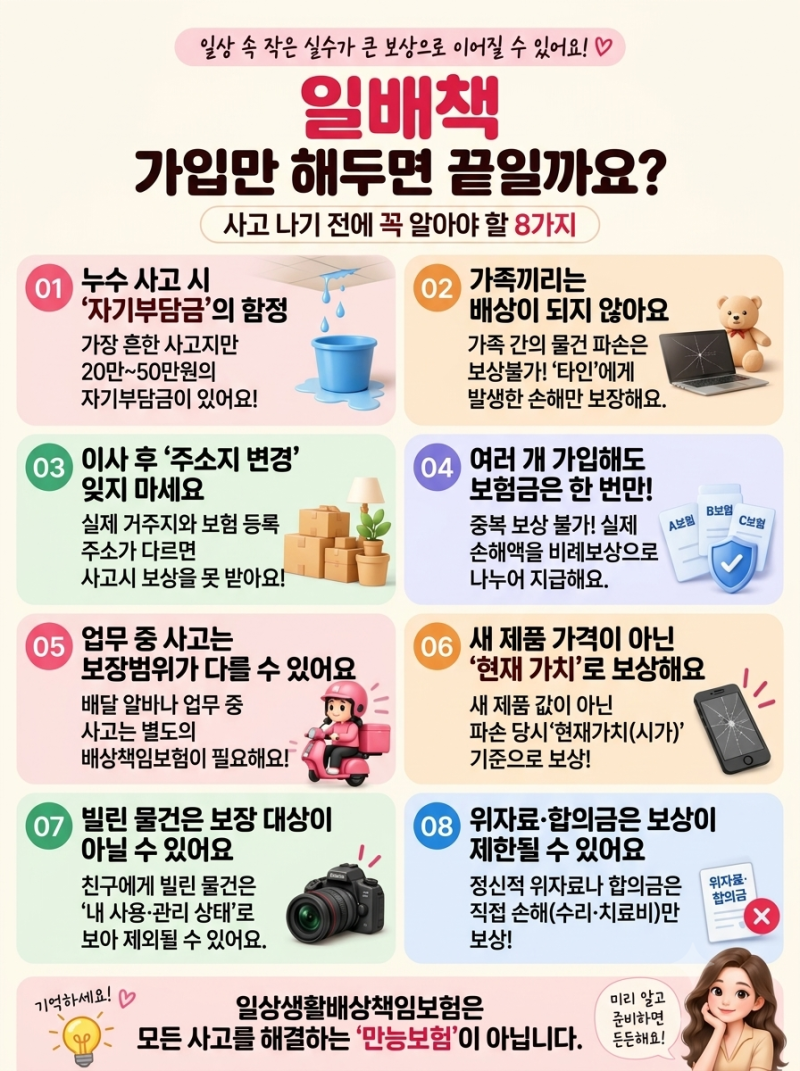
이 중 '가족일상생활배상 책임'이 가장 넓은 보장 범위를 가지며, 가족 중 한 명만 가입해도 온 가족이 보장받을 수 있습니다. 특히, 가족 중복 가입 시 누수나 대물 파손 사고의 자기부담금을 합법적으로 0원으로 만들 수 있는 노하우가 존재합니다.
그러나 직무 수행 중 사고, 본인 손해, 자동차나 전동킥보드 사고 등은 약관상 보상에서 제외될 수 있습니다. 누수 사고는 책임 주체 확인이 중요합니다.
따라서 가입 시 피보험자 범위, 주택, 자기부담금, 보상 제외 항목들을 꼼꼼히 확인하고, 보험의 복잡한 보장 범위와 청구 조건을 정확히 이해하여 현명하게 활용하는 것이 중요합니다.
자기부담금은 존재하지만, 가족 중복 가입을 활용하면 합법적으로 자기부담금을 0원으로 만들 수 있는 노하우가 있습니다. 일상생활 속 예기치 못한 사고로 타인에게 법률상 배상 책임을 져야 할 때, 일상생활배상책임보험은 필수적인 대비책입니다.
월 1천 원대의 저렴한 보험료로 최대 1억 원까지 보장받을 수 있지만, 자기부담금과 복잡한 보장 범위 때문에 혼란을 겪는 경우가 많습니다. 이 보험은 '일상생활배상 책임', '가족일상생활배상 책임', '자녀 일상생활배상 책임' 세 가지 유형으로 나뉩니다.
이 중 '가족일상생활배상 책임'이 가장 넓은 보장 범위를 가지며, 가족 중 한 명만 가입해도 온 가족이 보장받을 수 있습니다. 특히, 가족 중복 가입 시 누수나 대물 파손 사고의 자기부담금을 합법적으로 0원으로 만들 수 있는 노하우가 존재합니다.
그러나 직무 수행 중 사고, 본인 손해, 자동차나 전동킥보드 사고 등은 약관상 보상에서 제외될 수 있습니다. 누수 사고는 책임 주체 확인이 중요합니다.
따라서 가입 시 피보험자 범위, 주택, 자기부담금, 보상 제외 항목들을 꼼꼼히 확인하고, 보험의 복잡한 보장 범위와 청구 조건을 정확히 이해하여 현명하게 활용하는 것이 중요합니다.