AI 핵심 요약
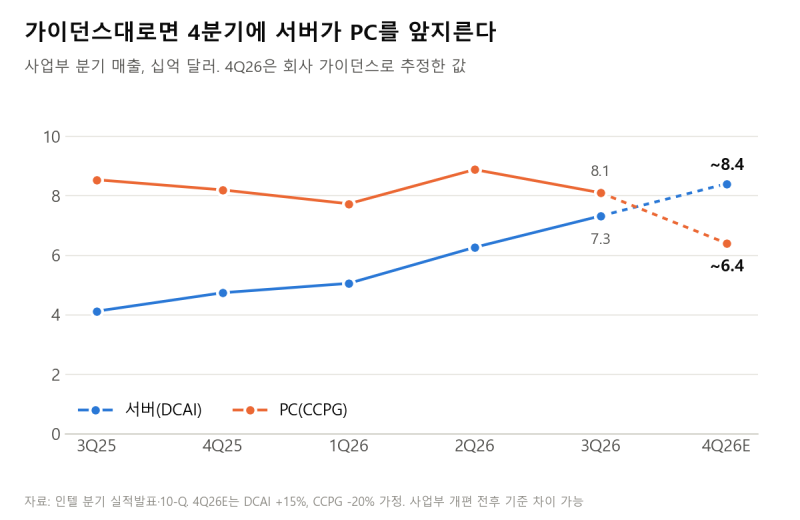
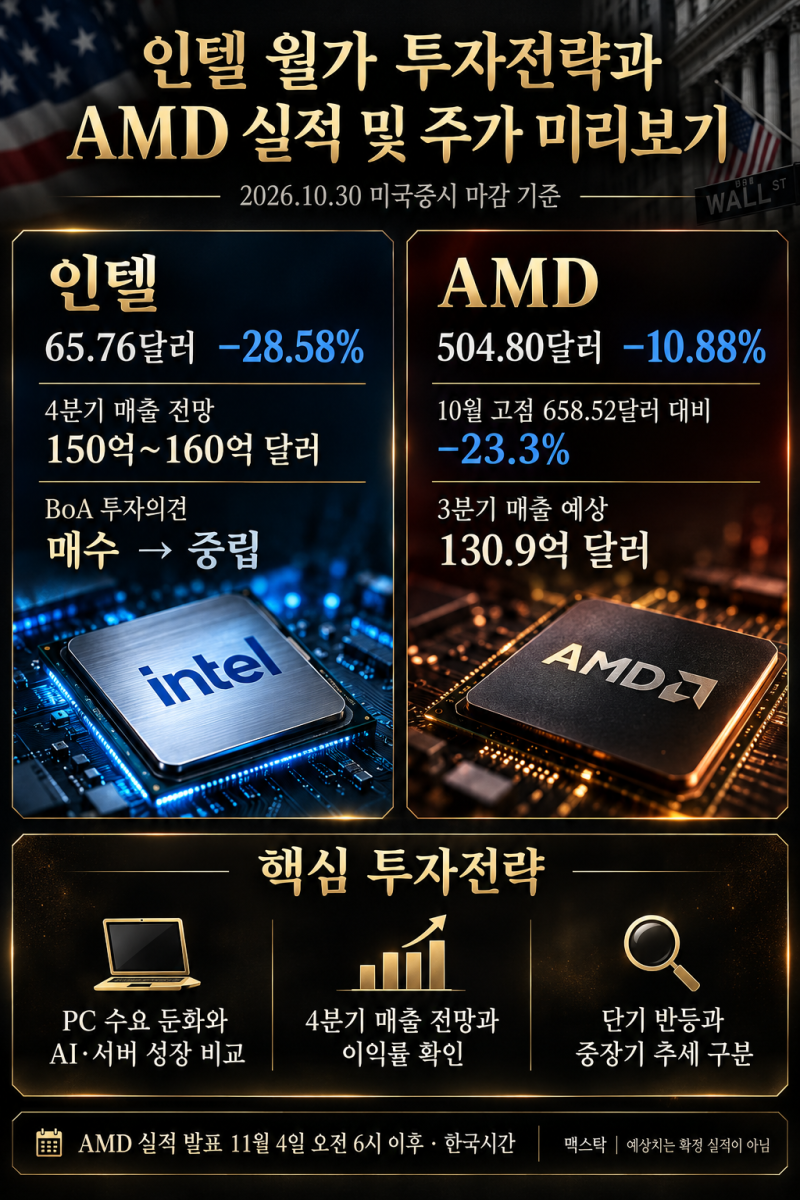
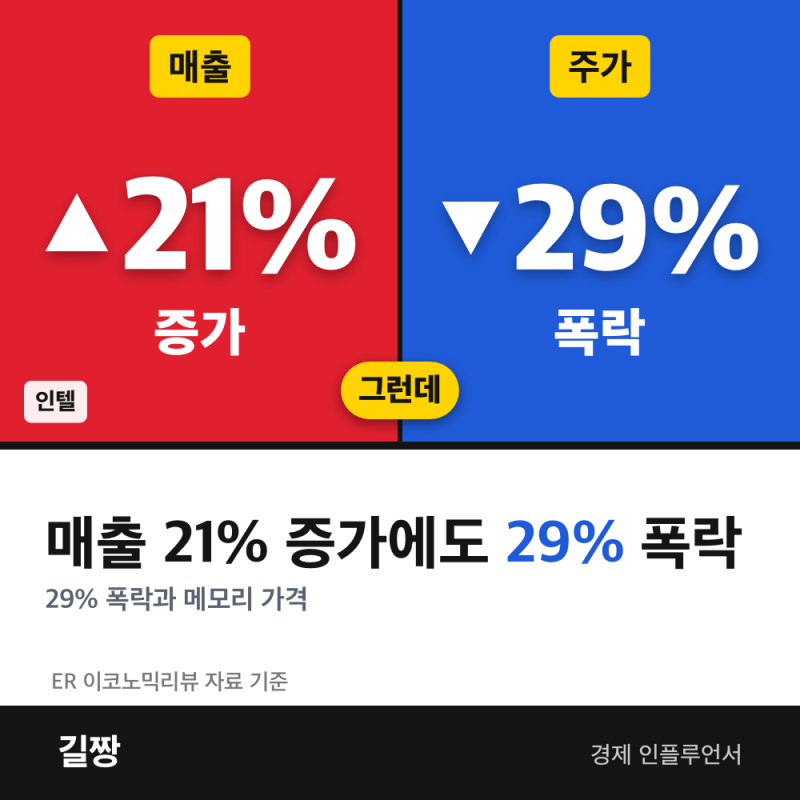
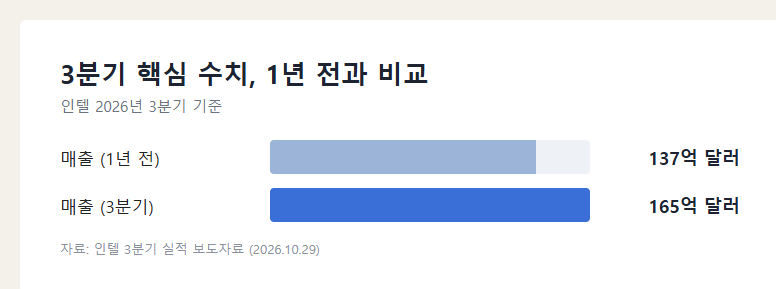
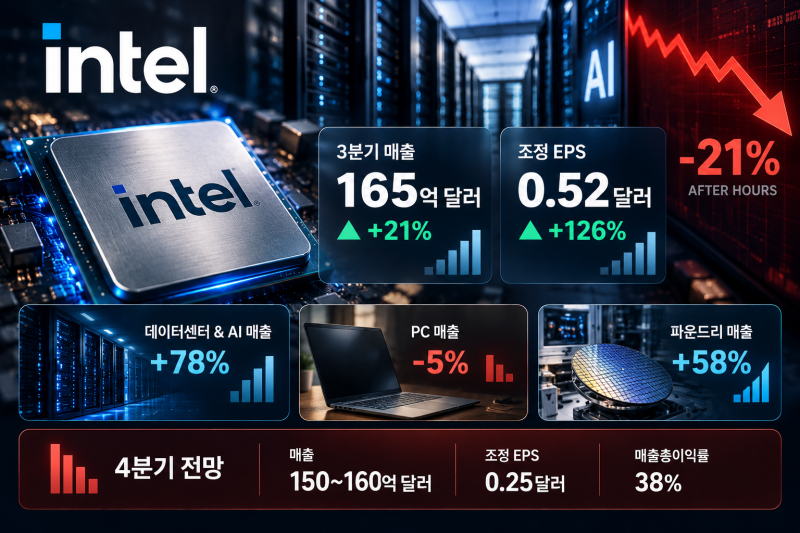
인텔의 2026년 3분기 성적표는 매출 165억 달러를 기록하며 전년 대비 21% 성장하는 저력을 보여주었습니다. 특히 인공지능(AI) 수요에 힘입은 서버 및 데이터센터 사업부 매출이 78% 급증하며 체질 개선의 신호를 보냈습니다. 하지만 파운드리 사업부에서 발생한 약 19억 달러 규모의 영업 손실과 외부 고객 비중이 6%대에 머무는 한계점이 수익성 개선의 발목을 잡고 있는 형국입니다.
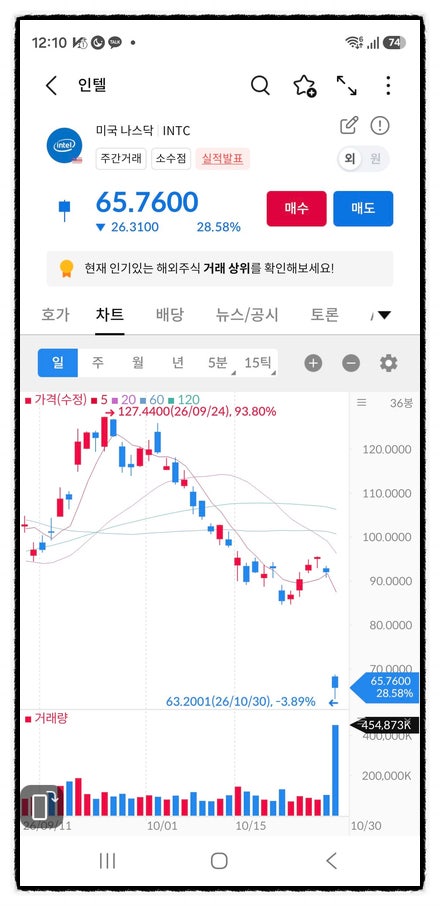
시장 분석가들 사이에서는 이번 성과를 두고 엇갈린 시각이 존재합니다. 서버용 CPU인 제온의 강력한 수요와 공급 확대 노력을 긍정적으로 평가하는 측면이 있는 반면, PC 시장의 둔화가 내년 상반기까지 이어질 것이라는 회사 측의 신중한 전망에 우려를 표하는 목소리도 높습니다. 특히 과거 실적보다 4분기 매출 가이던스가 하향 조정된 점이 투자 심리에 하방 압력으로 작용했다는 분석이 지배적입니다.
향후 인텔의 가치 회복은 서버 부문의 공급 능력이 실제 납품 실적으로 얼마나 빠르게 전환되는지에 달려 있습니다. 투자자들은 단순히 매출 총액에 주목하기보다 파운드리 부문의 적자 폭 감소 여부와 AI PC용 칩의 시장 점유율 변화를 입체적으로 관찰해야 합니다. 환율 변동과 거시 경제 환경이 미국 기술주 전반에 미치는 영향도 함께 고려하는 신중한 접근이 필요합니다.