AI 핵심 요약
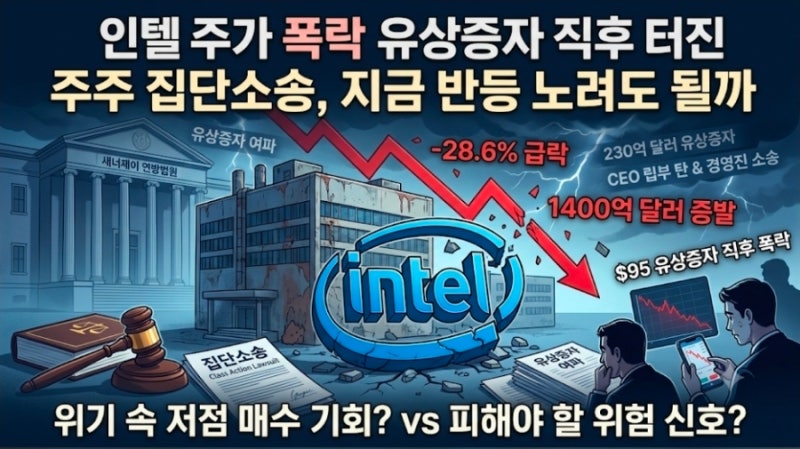
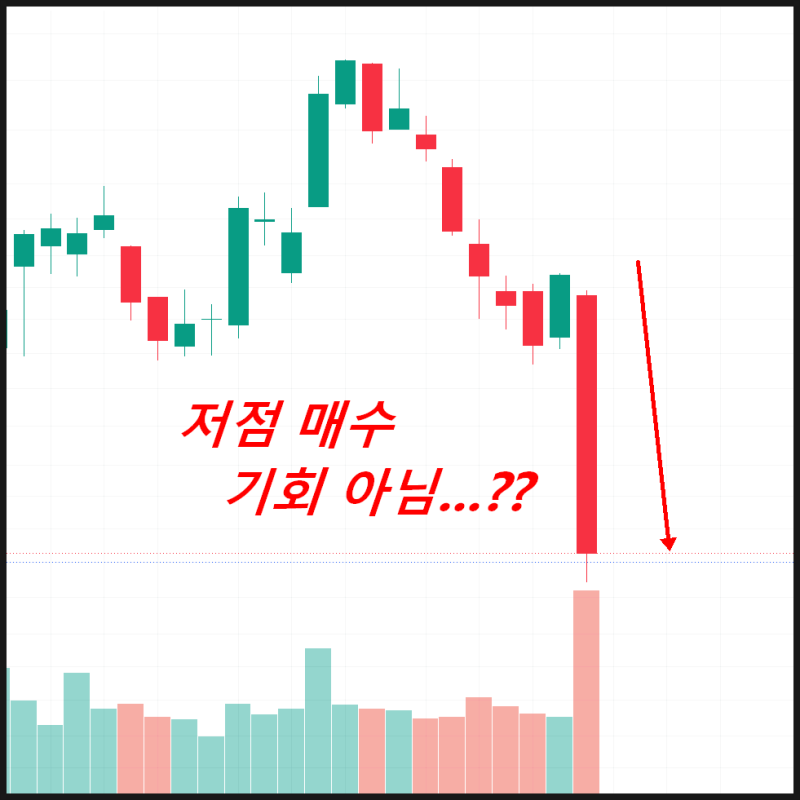
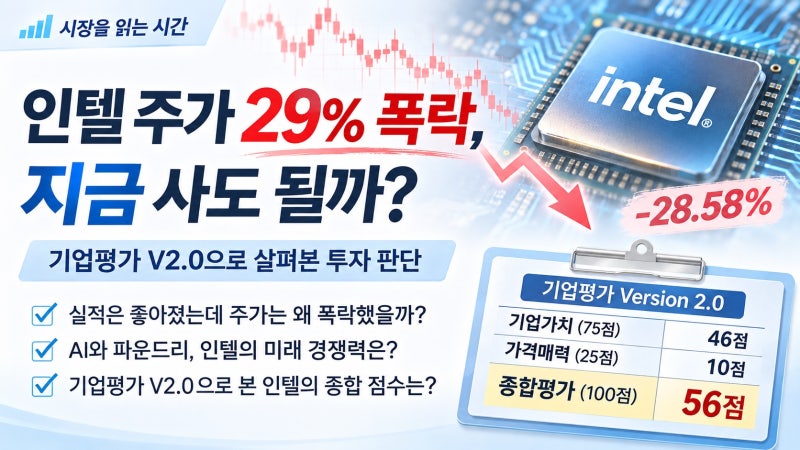
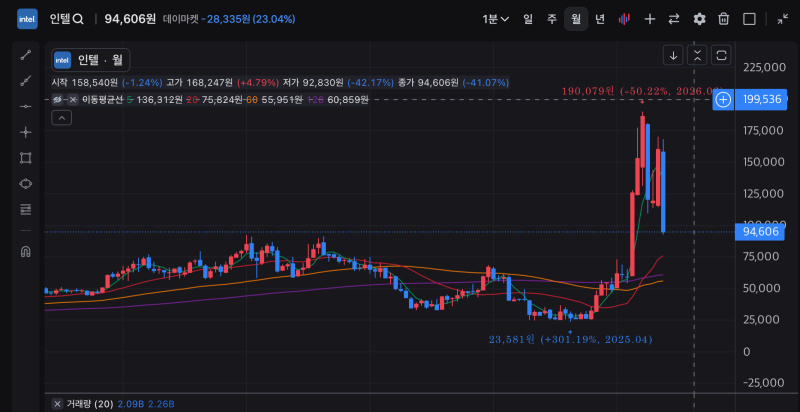
인텔(INTC) 주가가 2026년 10월 말 3분기 실적 발표 이후 하루 만에 약 28% 이상 폭락하며 시장에 큰 충격을 안겼습니다. 3분기 매출은 전년 대비 성장세를 보였으나, 4분기 가이던스가 시장 기대치를 크게 하회하면서 수익성 악화 우려가 증폭된 결과입니다. 특히 PC 수요 둔화와 이스라엘 공장의 생산 차질, 그리고 연간 200억 달러에 달하는 막대한 설비 투자 부담이 현금 흐름에 부정적인 영향을 미치며 주가를 압박하고 있습니다.
시장 전문가들 사이에서는 현재의 주가 하락을 두고 시각이 엇갈리고 있습니다. 일부에서는 62달러 선을 강력한 지지선으로 보고 기술적 반등을 기대하는 반면, 유상증자 직후 불거진 주주 집단소송과 경영진의 정보 은폐 의혹이 신뢰도에 치명타를 입혔다는 분석도 팽팽합니다. 특히 립부 탄 CEO가 최근 971만 달러 규모의 자사주를 추가 매입하며 책임 경영 의지를 보였음에도 불구하고, AI 투자 수익성에 대한 근본적인 의구심은 여전히 해소되지 않은 상태입니다.
향후 인텔의 주가 향방은 데이터센터 및 AI 사업의 실질적인 이익 전환 속도와 파운드리 사업의 자금 조달 안정성에 달려 있습니다. 현재 차트상으로는 급락 이전 가격대인 88~93달러 구간이 강한 저항선으로 작용할 가능성이 높으므로, 단기적인 낙폭 과대에 따른 접근보다는 거시 경제 금리 상황과 PC 시장의 재고 해소 여부를 면밀히 살피는 신중한 대응이 필요합니다.