AI 핵심 요약
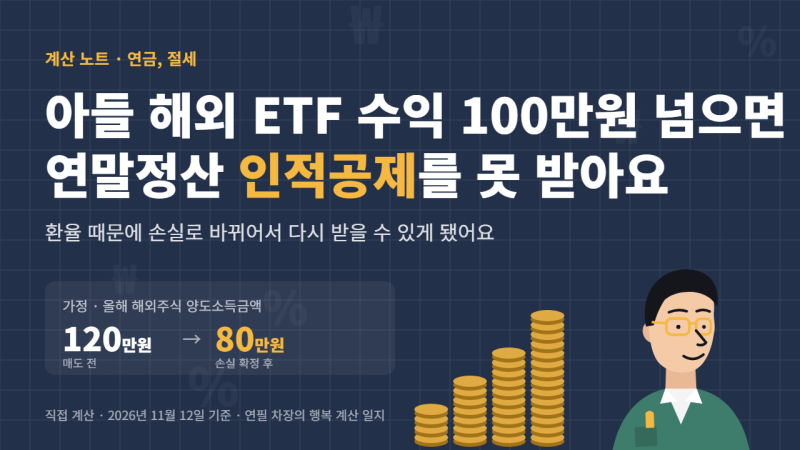
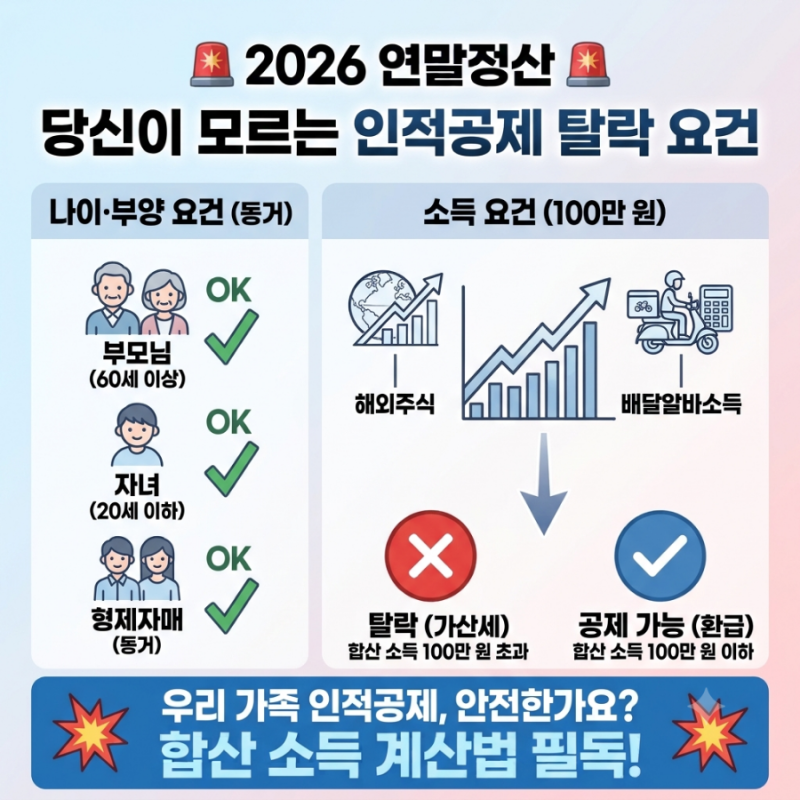
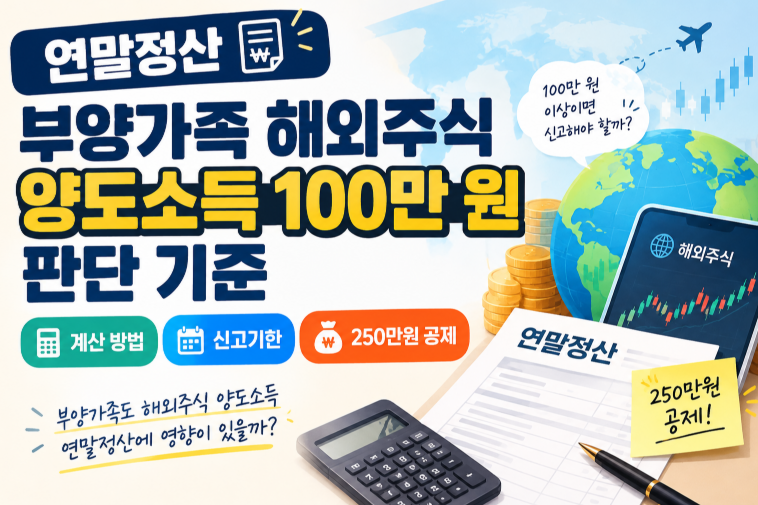
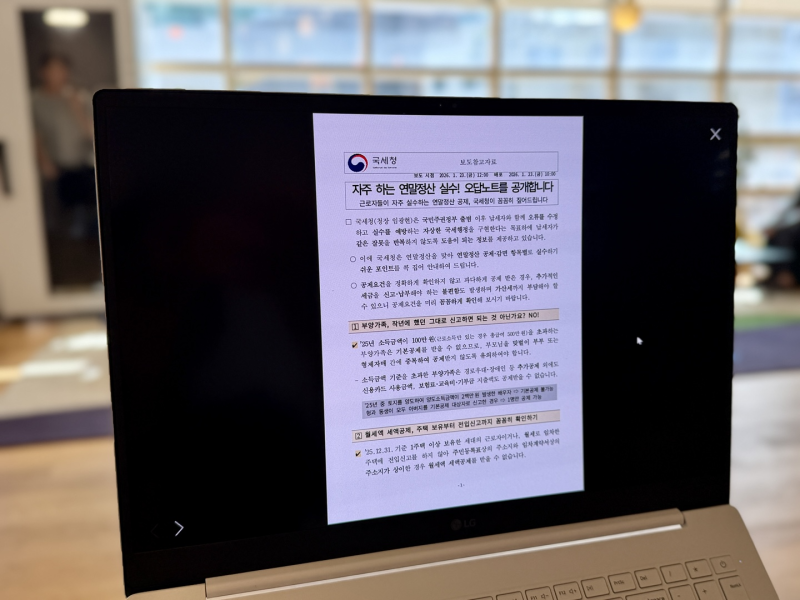
연말정산 시 부양가족 1인당 150만 원을 차감해 주는 인적공제는 나이와 소득 요건을 모두 충족해야 합니다. 특히 해외주식 투자자가 늘어나면서 부양가족의 양도차익이 변수로 떠오르고 있습니다. 해외주식은 연간 발생한 매매 이익에서 손실과 경비를 제외한 순수 양도소득금액이 100만 원을 초과할 경우, 해당 가족은 인적공제 대상에서 즉시 제외됩니다. 이는 세금 부과 여부와 상관없이 적용되는 엄격한 기준입니다.
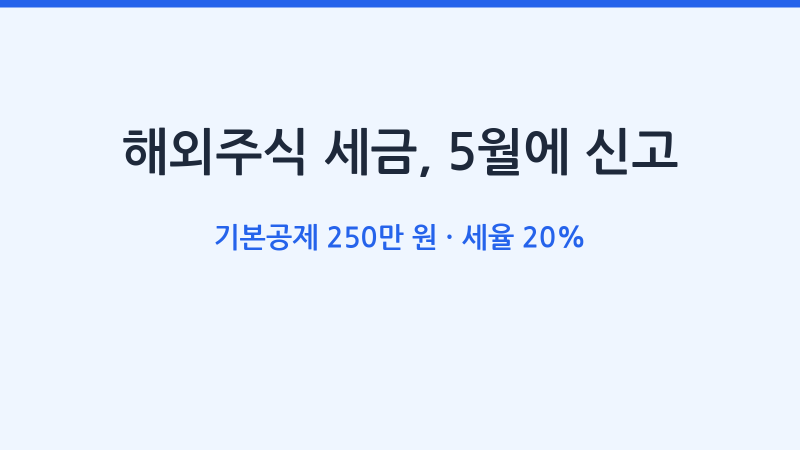
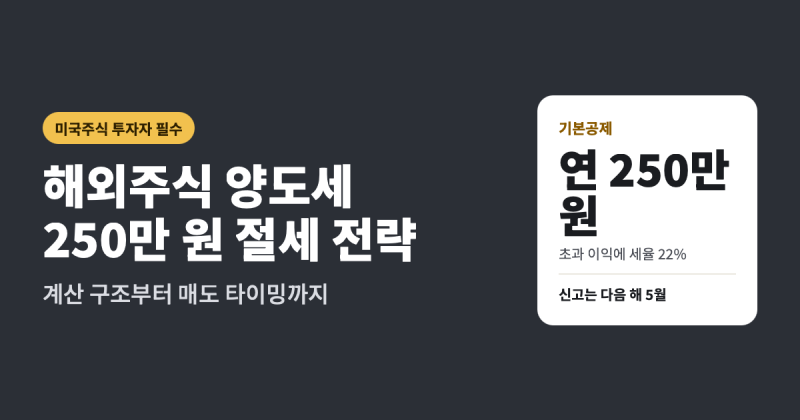
많은 투자자가 해외주식의 기본공제 250만 원과 인적공제 소득 기준 100만 원을 혼동하여 예기치 못한 세금 추징을 겪기도 합니다. 양도소득세는 250만 원까지 비과세되지만, 인적공제 여부를 판단할 때는 이 공제액을 차감하기 전의 소득금액을 기준으로 삼기 때문입니다. 따라서 양도세가 0원이라 하더라도 수익이 100만 원을 넘었다면 부양가족 공제를 포기해야 하며, 이로 인해 근로자의 과세표준이 상승하여 환급액이 줄어들 수 있습니다.
절세를 위해서는 연말이 지나기 전 손실 중인 종목을 매도하여 전체 수익금을 낮추는 손익통산 전략을 적극 활용해야 합니다. 확정된 이익이 100만 원에 근접했다면 손실 구간의 종목을 처분해 소득 요건을 맞추는 것이 유리합니다. 다만 해외주식은 매도 후 실제 결제까지 시차가 발생하므로 연말 폐장일 전 결제일 기준을 반드시 확인하여 매매를 완료해야 실질적인 공제 혜택을 지킬 수 있습니다.