AI 핵심 요약
노후 자산 관리의 핵심인 연금저축 시장에서 은행권의 역할에 큰 변화가 생겼습니다. 과거 주력 상품이었던 연금저축신탁은 2018년부터 신규 가입이 전면 중단되어, 현재 은행을 통해 새롭게 연금저축을 시작하려는 소비자는 펀드 형태의 상품을 선택해야 합니다. 특히 2025년 9월부터 예금자보호 한도가 기존 5,000만 원에서 1억 원으로 상향 조정됨에 따라, 원금 보장 성향이 강한 보험 상품과의 비교가 더욱 중요해진 시점입니다.
금융 소비자들 사이에서는 안정성과 수익성을 두고 선택이 갈리는 양상입니다. 원금 손실을 기피하는 층은 예금자보호가 적용되는 보험사 상품을 선호하는 반면, 적극적인 자산 증식을 원하는 층은 ETF 투자가 용이한 증권사 계좌로 눈을 돌리고 있습니다. 은행에서 판매하는 펀드 상품의 경우 증권사와 유사한 실적 배당형 구조를 가지나, 실시간 매매 편의성이나 취급 상품군에서 차이가 발생할 수 있다는 점이 주요 분석 결과로 나타납니다.
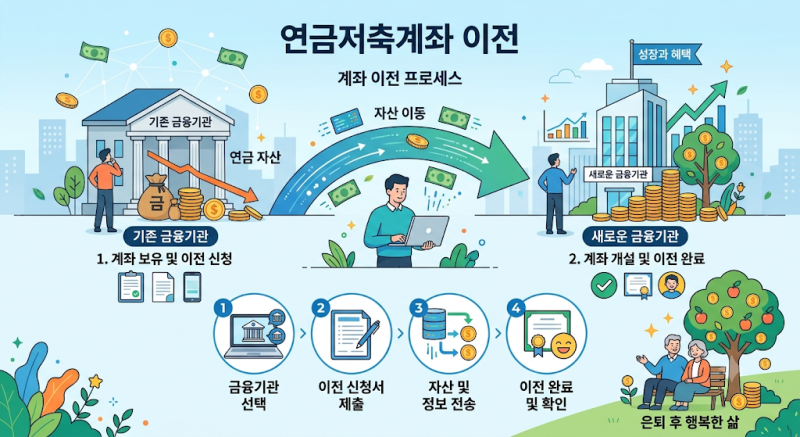
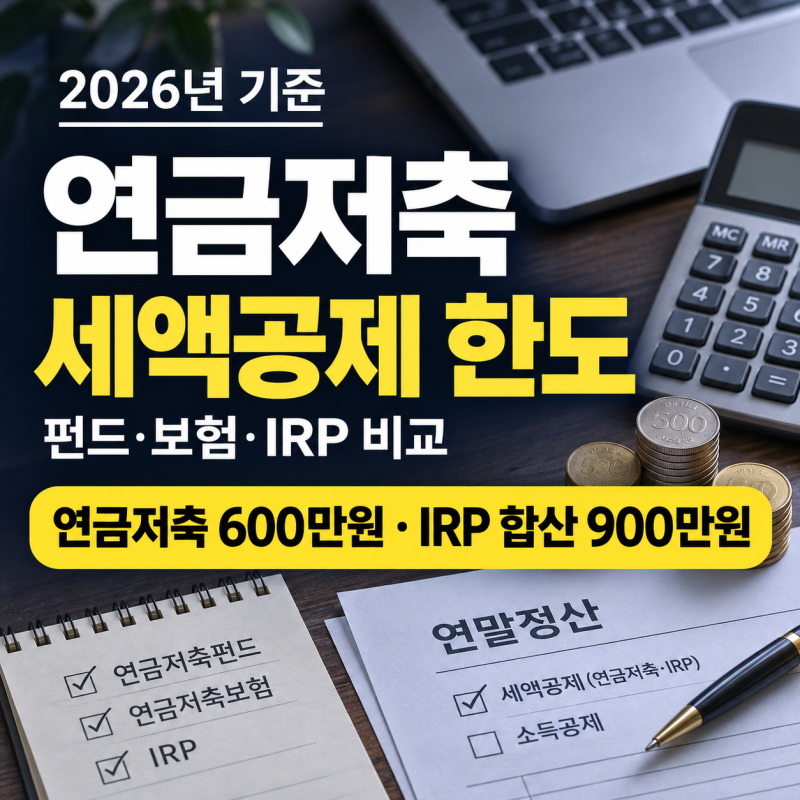
성공적인 연금 설계를 위해서는 단순 가입을 넘어 계좌 이전 제도를 적극 활용하는 지혜가 필요합니다. 기존에 가입한 보험 상품의 수익률이 저조하다면 세제 혜택을 유지하면서 펀드로 전환할 수 있으나, 가입 초기 단계라면 사업비 차감에 따른 원금 손실 여부를 반드시 대조해 보아야 합니다. 연간 600만 원 한도의 세액공제 혜택은 금융권역과 상관없이 동일하게 적용되므로 본인의 투자 성향에 최적화된 운용사를 선택하는 것이 바람직합니다.