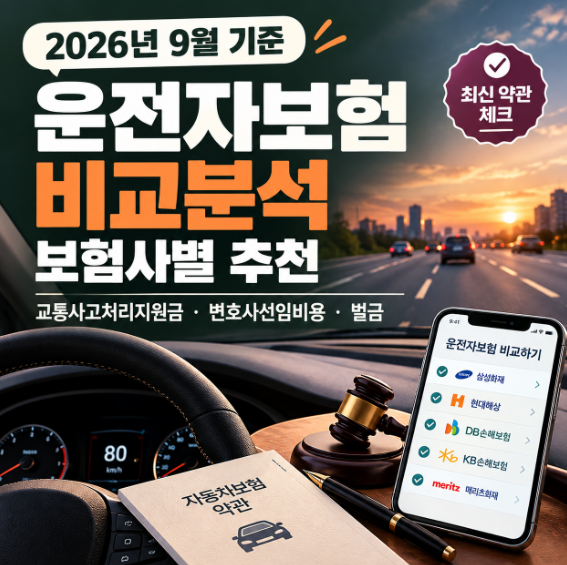
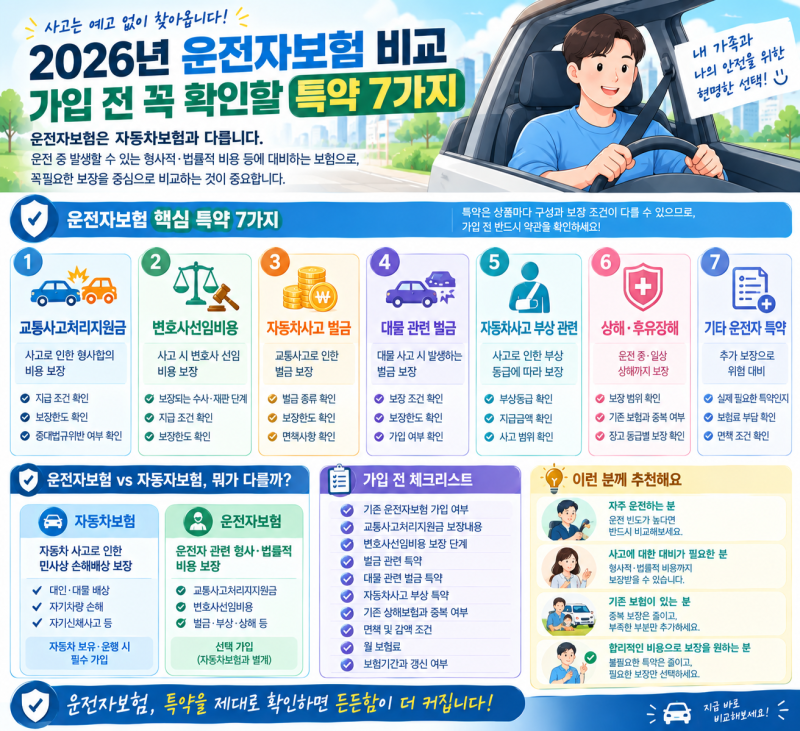
운전자보험은 자동차보험과 달리 운전자 본인의 형사적, 행정적 책임을 방어해주는 필수 안전장치입니다. 최근 변호사 선임비용 자기부담금 20% 안착, 경찰 조사 단계부터 보장 등 보장 구조에 큰 변화가 있습니다.
각 보험사별 강점과 특약 세부 조건을 비교하여 본인의 주행 패턴과 상황에 맞는 상품을 선택하는 것이 중요합니다. 운전대를 잡는 모든 분에게 자동차보험은 필수적이지만, 사고 발생 시 운전자 본인의 법적 책임을 방어해주는 운전자보험의 중요성은 간과되기 쉽습니다.
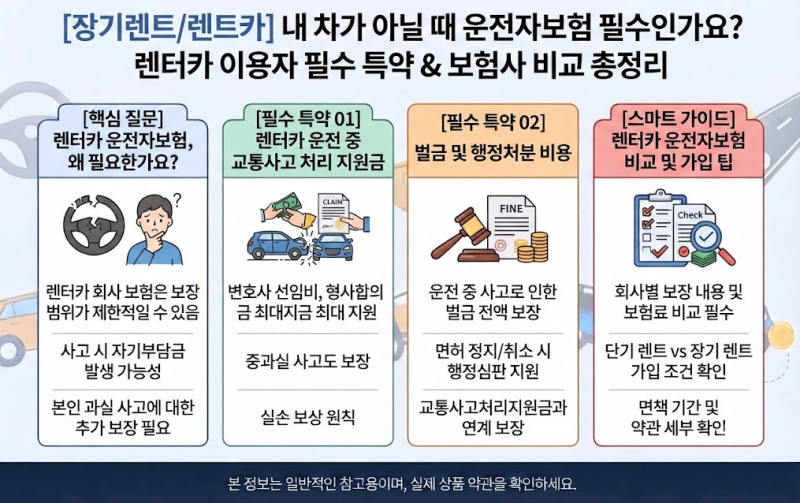
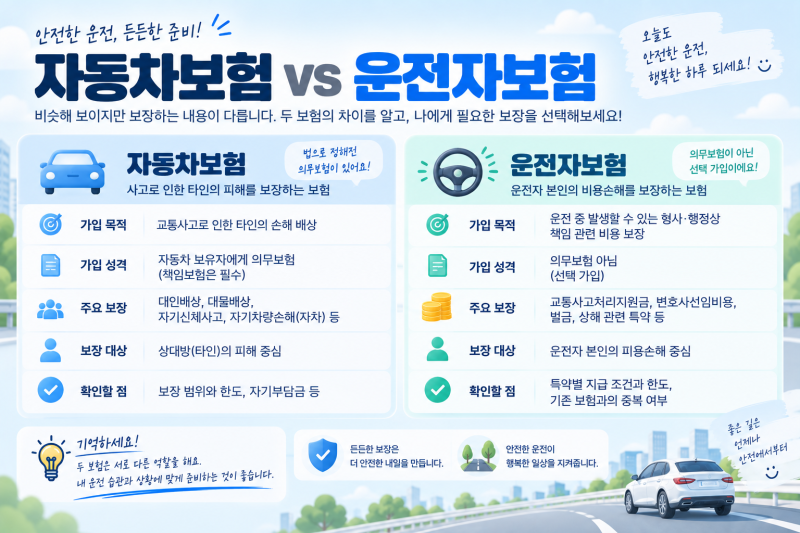
자동차보험이 주로 상대방의 피해를 보상하는 민사적 책임에 집중하는 반면, 운전자보험은 12대 중과실 사고나 중상해 사고 등 예측 불가능한 상황에서 발생하는 운전자의 형사적, 행정적 책임을 보장하는 심리적 안전벨트 역할을 합니다.
다양한 보험사마다 내세우는 장점과 특약 조건이 달라 어떤 상품을 선택해야 할지 고민이 깊어지는 것이 현실입니다. 최근 운전자보험의 보장 구조에는 중요한 변화들이 있었습니다.
특히 변호사 선임비용의 경우, 과거에는 정식 재판 단계부터 보장되었으나 이제는 경찰 조사 단계부터 청구가 가능해져 초기 방어권이 강화되었습니다. 하지만 동시에 발생 비용의 약 20%를 본인이 부담하는 자기부담금 제도가 안착되어 가입 전 반드시 확인해야 할 부분입니다.
또한, KB손해보험의 급발진 의심 사고 대비 특약이나 메리츠화재의 유병자 간편 심사 플랜처럼 각 보험사별로 차별화된 강점들이 있으므로, 자신의 운전 습관과 건강 상태를 고려하여 핵심 특약들을 면밀히 비교하는 것이 중요합니다.
결론적으로 운전자보험은 선택이 아닌 필수적인 안전장치이며, 불필요한 보장을 줄이고 핵심 특약 위주로 구성한다면 합리적인 보험료로 든든한 대비가 가능합니다.
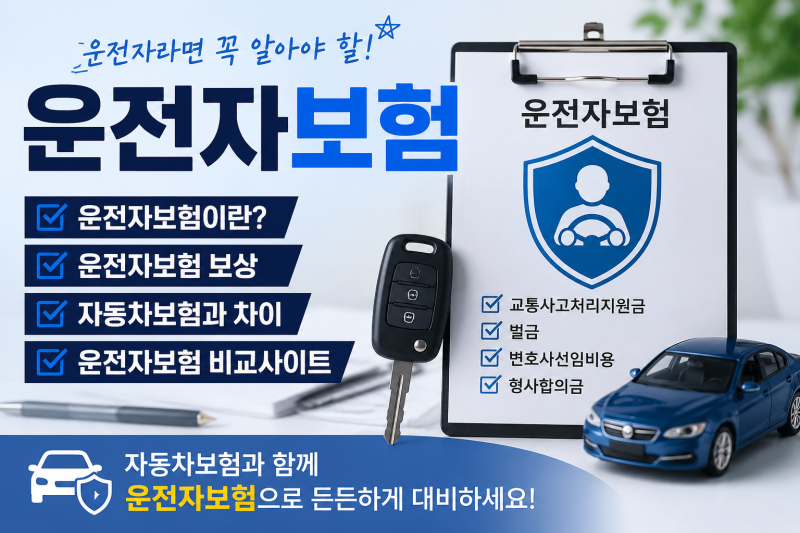
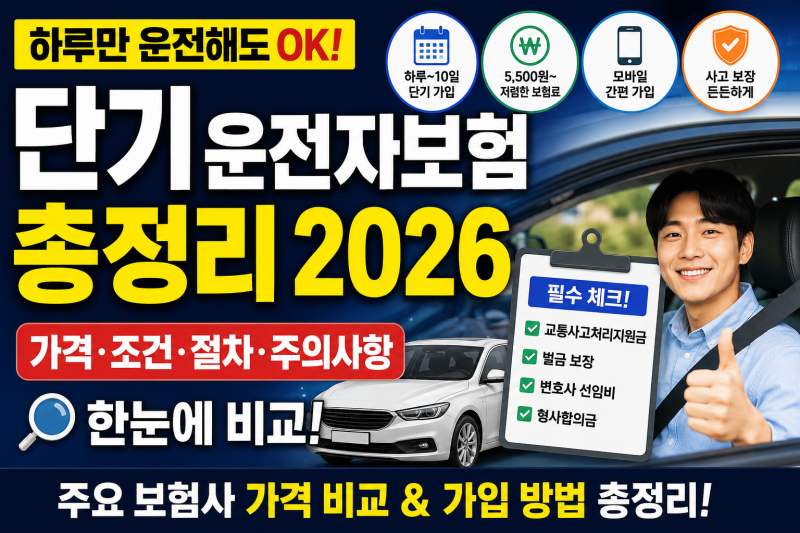
교통사고처리지원금, 벌금, 변호사 선임비용 등 3대 핵심 특약의 보장 한도와 조건을 꼼꼼히 확인하고, 최신 법규 및 금융 당국의 지침에 따른 변화를 반영한 상품을 선택하는 것이 현명합니다.
여러 보험사의 상품을 비교 분석하여 자신에게 가장 적합한 운전자보험을 찾아 안전한 운전 생활을 영위하시길 바랍니다.
각 보험사별 강점과 특약 세부 조건을 비교하여 본인의 주행 패턴과 상황에 맞는 상품을 선택하는 것이 중요합니다. 운전대를 잡는 모든 분에게 자동차보험은 필수적이지만, 사고 발생 시 운전자 본인의 법적 책임을 방어해주는 운전자보험의 중요성은 간과되기 쉽습니다.
자동차보험이 주로 상대방의 피해를 보상하는 민사적 책임에 집중하는 반면, 운전자보험은 12대 중과실 사고나 중상해 사고 등 예측 불가능한 상황에서 발생하는 운전자의 형사적, 행정적 책임을 보장하는 심리적 안전벨트 역할을 합니다.
다양한 보험사마다 내세우는 장점과 특약 조건이 달라 어떤 상품을 선택해야 할지 고민이 깊어지는 것이 현실입니다. 최근 운전자보험의 보장 구조에는 중요한 변화들이 있었습니다.
특히 변호사 선임비용의 경우, 과거에는 정식 재판 단계부터 보장되었으나 이제는 경찰 조사 단계부터 청구가 가능해져 초기 방어권이 강화되었습니다. 하지만 동시에 발생 비용의 약 20%를 본인이 부담하는 자기부담금 제도가 안착되어 가입 전 반드시 확인해야 할 부분입니다.
또한, KB손해보험의 급발진 의심 사고 대비 특약이나 메리츠화재의 유병자 간편 심사 플랜처럼 각 보험사별로 차별화된 강점들이 있으므로, 자신의 운전 습관과 건강 상태를 고려하여 핵심 특약들을 면밀히 비교하는 것이 중요합니다.
결론적으로 운전자보험은 선택이 아닌 필수적인 안전장치이며, 불필요한 보장을 줄이고 핵심 특약 위주로 구성한다면 합리적인 보험료로 든든한 대비가 가능합니다.
교통사고처리지원금, 벌금, 변호사 선임비용 등 3대 핵심 특약의 보장 한도와 조건을 꼼꼼히 확인하고, 최신 법규 및 금융 당국의 지침에 따른 변화를 반영한 상품을 선택하는 것이 현명합니다.
여러 보험사의 상품을 비교 분석하여 자신에게 가장 적합한 운전자보험을 찾아 안전한 운전 생활을 영위하시길 바랍니다.