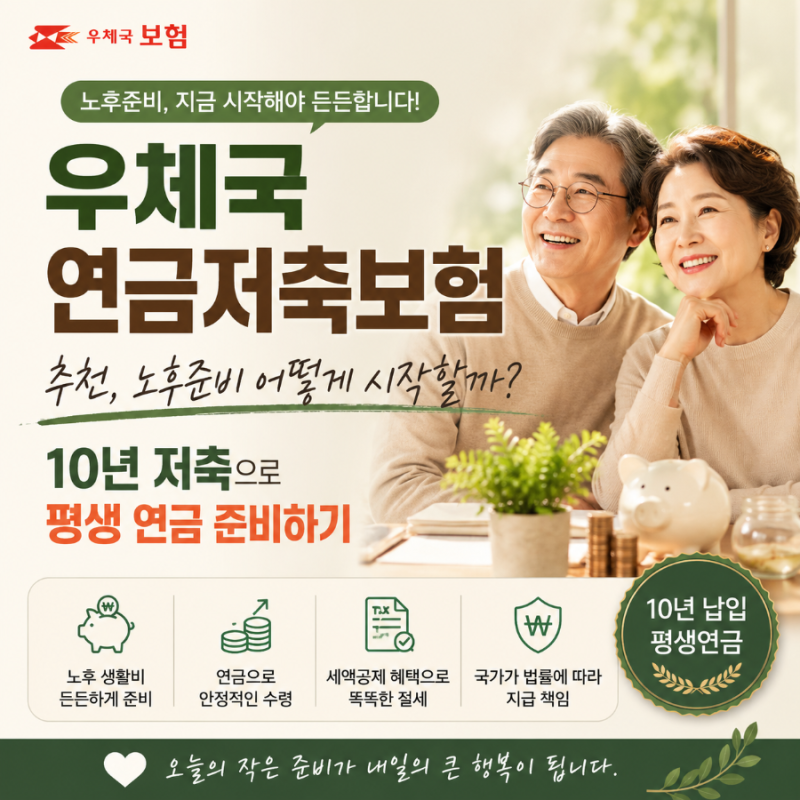
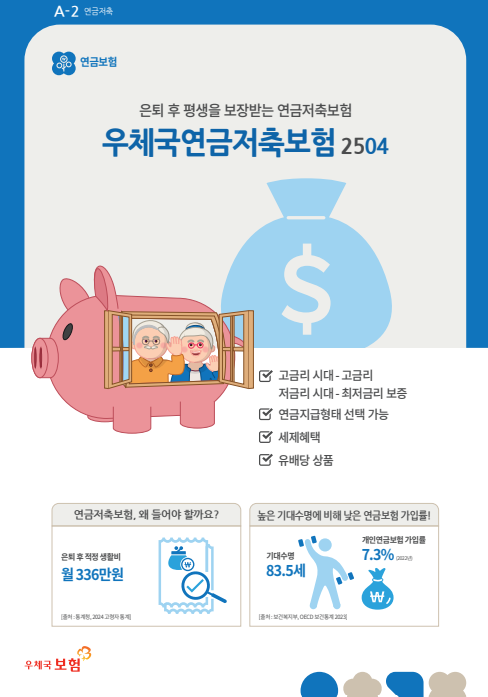
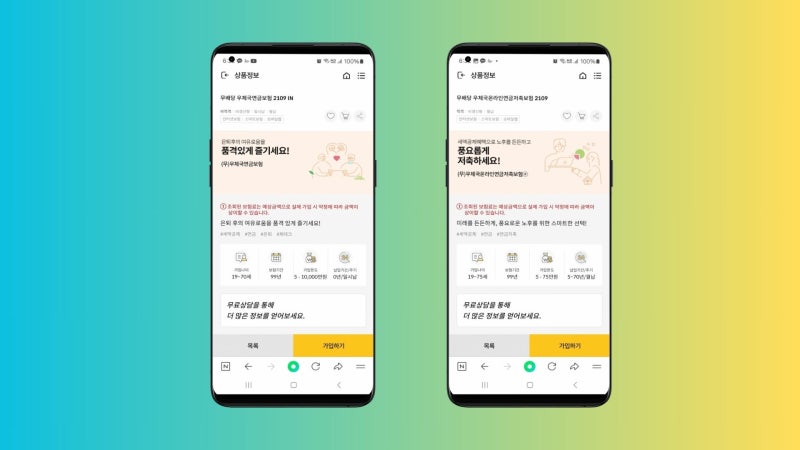
우체국 연금저축은 국가가 원리금 전액의 지급을 직접 보장한다는 점에서 압도적인 안정성을 자랑하는 금융 상품입니다. 일반 시중은행이 예금자보호법에 따라 1인당 5천만 원에서 1억 원 한도로 보호받는 것과 달리, 우체국은 관련 법령에 의거해 한도 제한 없는 보호 체계를 갖추고 있습니다. 특히 연금저축보험 2504와 같은 상품은 장기적인 노후 자금 마련과 동시에 연말정산 시 세액공제 혜택을 누릴 수 있어 직장인과 자산가들에게 유용한 선택지로 평가받습니다.
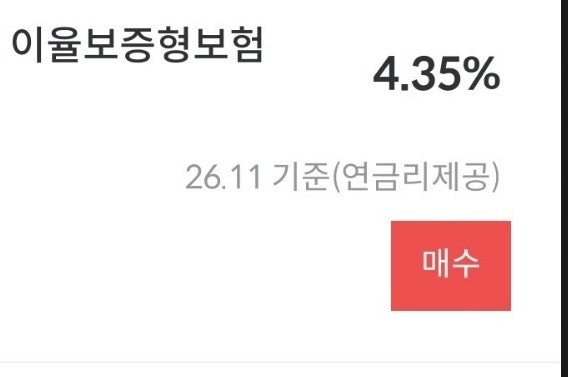
실사용자들 사이에서는 표면적인 공시이율보다 실질적인 세제 혜택과 안정성에 대한 평가가 엇갈리기도 합니다. 일부에서는 시중은행의 특판 상품보다 기본 금리가 낮다는 점을 지적하지만, 자산 규모가 큰 사용자들은 금융기관 리스크를 완전히 배제할 수 있는 전액 보장 시스템에 더 높은 점수를 주는 경향이 있습니다. 또한 유배당 상품의 경우 운용 실적에 따라 추가 배당금을 기대할 수 있다는 점이 긍정적으로 작용하나, 배당 규모가 가변적이라는 점은 가입 전 반드시 고려해야 할 요소로 꼽힙니다.
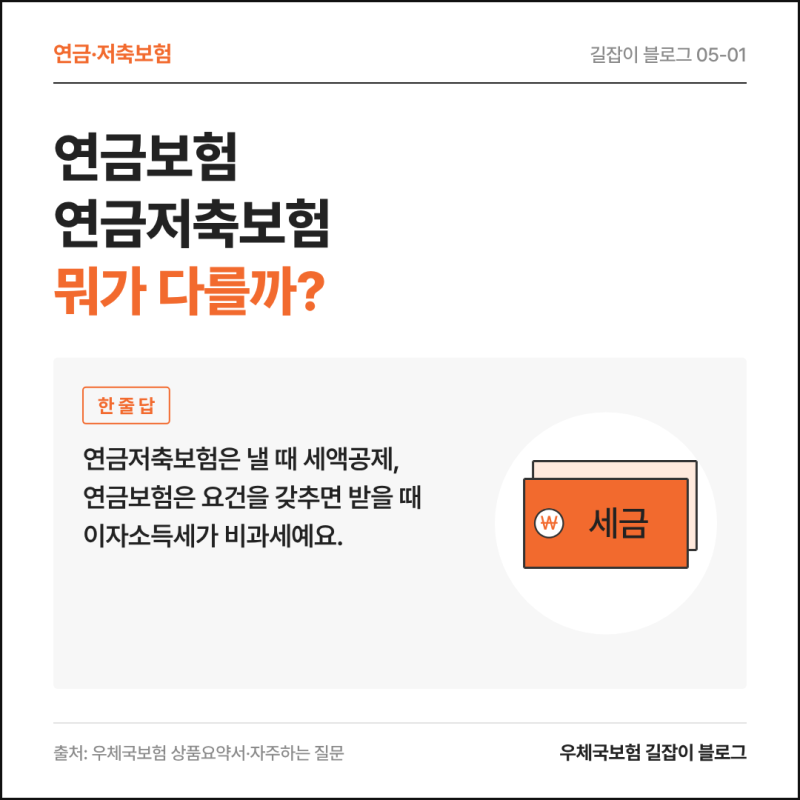
성공적인 노후 준비를 위해서는 본인의 자금 운용 기간과 세액공제 필요성을 면밀히 따져봐야 합니다. 10년 이상의 장기 납입을 계획한다면 비과세 혜택이나 연금 수령 시의 저율 과세 장점을 극대화할 수 있으며, 자유로운 추가 납입 기능을 활용해 유동적으로 자산을 증식하는 전략이 효과적입니다. 중도 해지 시에는 세제상 불이익이 발생할 수 있으므로 본인의 경제적 상황에 맞는 적정 납입액을 설정하여 꾸준히 유지하는 것이 핵심입니다.