AI 핵심 요약
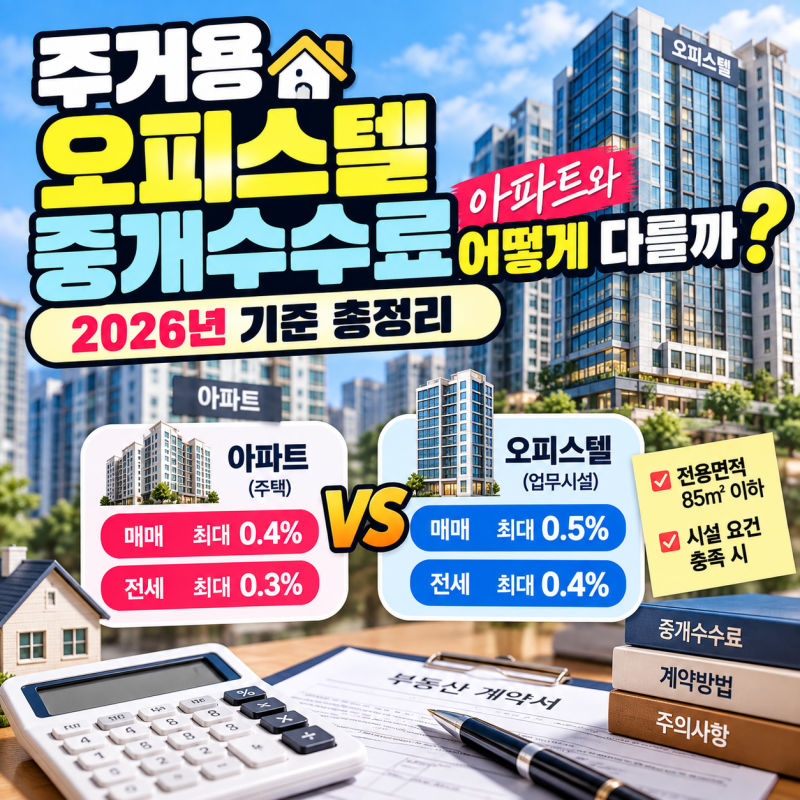
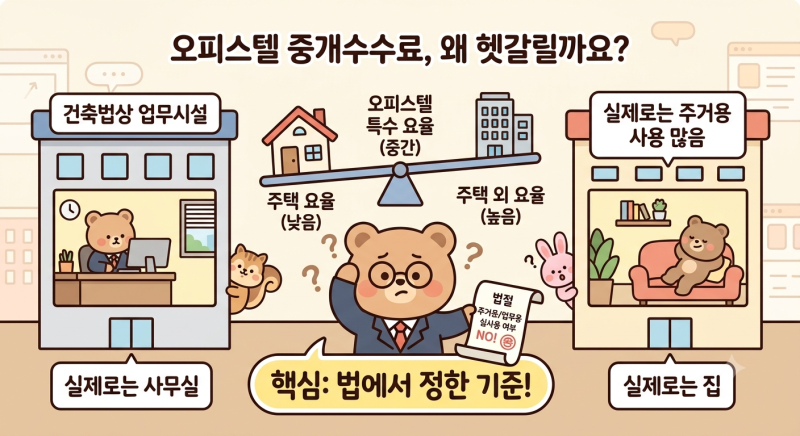
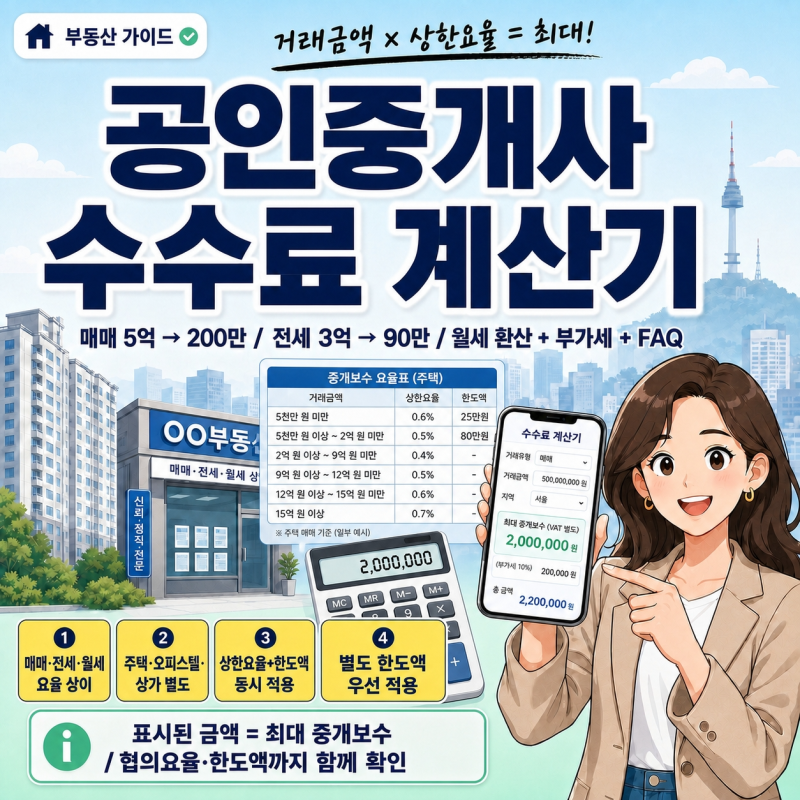
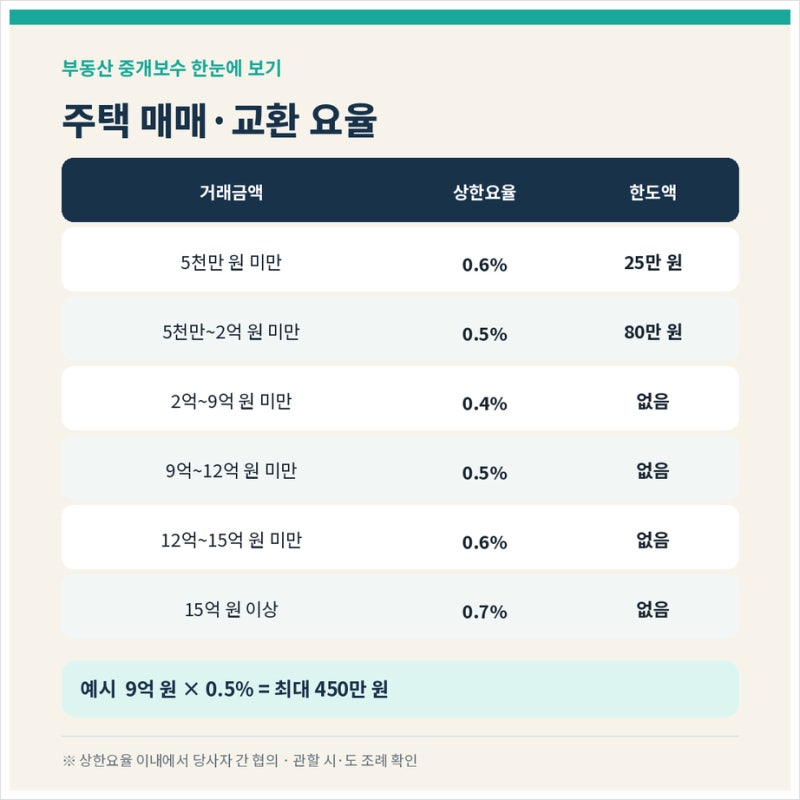
오피스텔 중개수수료 계산법은 해당 건물의 건축물 용도와 내부 시설 요건에 따라 다르게 적용됩니다. 전용면적 85㎡ 이하이면서 전용 입식 부엌, 수세식 화장실 및 목욕시설을 갖춘 주거용 오피스텔은 매매·교환 시 0.5%, 임대차 시 0.4% 이내의 상한요율이 적용됩니다. 이러한 요건을 충족하지 못하는 일반 업무용 오피스텔은 주택 외 부동산으로 분류되어 최대 0.9% 이내에서 협의를 통해 결정하게 됩니다.
실무 현장에서는 오피스텔의 명칭만으로 요율을 단정 짓기보다 건축물대장상의 용도와 실제 시설 조건을 우선 확인하는 과정이 필수적입니다. 일부 이용자는 모든 오피스텔에 동일한 요율이 적용될 것으로 예상하지만, 실제로는 시설 구비 여부에 따라 법정 상한액이 크게 달라질 수 있습니다. 따라서 계약 체결 전 공인중개사와 해당 물건의 적용 요율을 명확히 확인하고 협의하는 절차가 무엇보다 중요합니다.
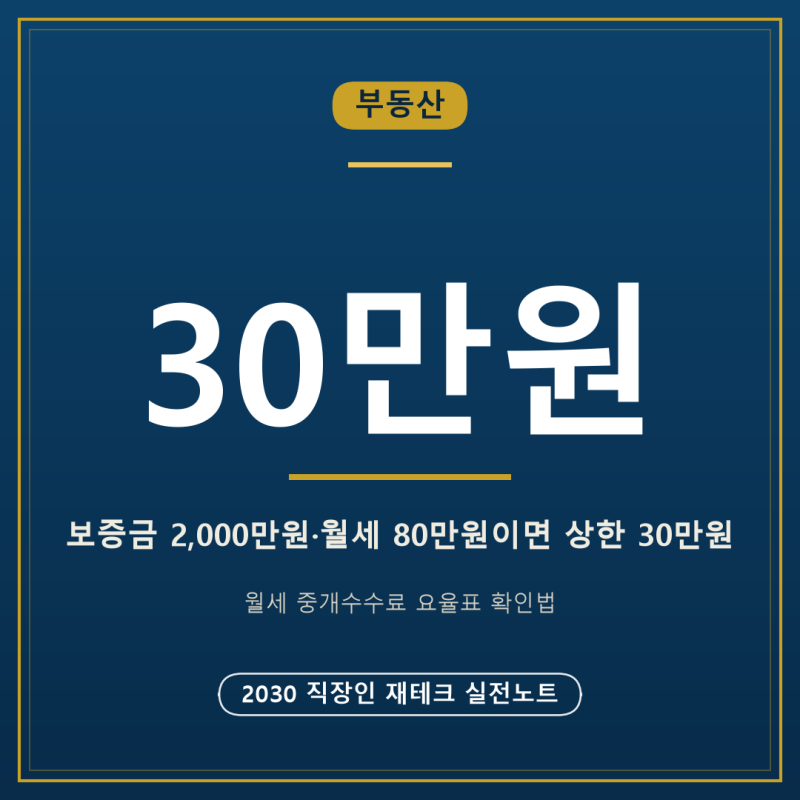
월세 계약 시에는 보증금에 월차임의 100배를 곱한 금액을 합산하여 거래금액을 산정하는 것이 원칙입니다. 다만, 이 환산 금액이 5,000만 원 미만일 경우 별도의 계산식을 적용해야 하므로 주의가 필요합니다. 중개보수는 법정 상한요율 내에서 당사자 간 협의가 가능한 영역이지만, 중개사의 노고에 대한 정당한 대가라는 점을 고려하여 계약 과정에서 상호 합리적인 수준으로 결정하는 것이 바람직합니다.