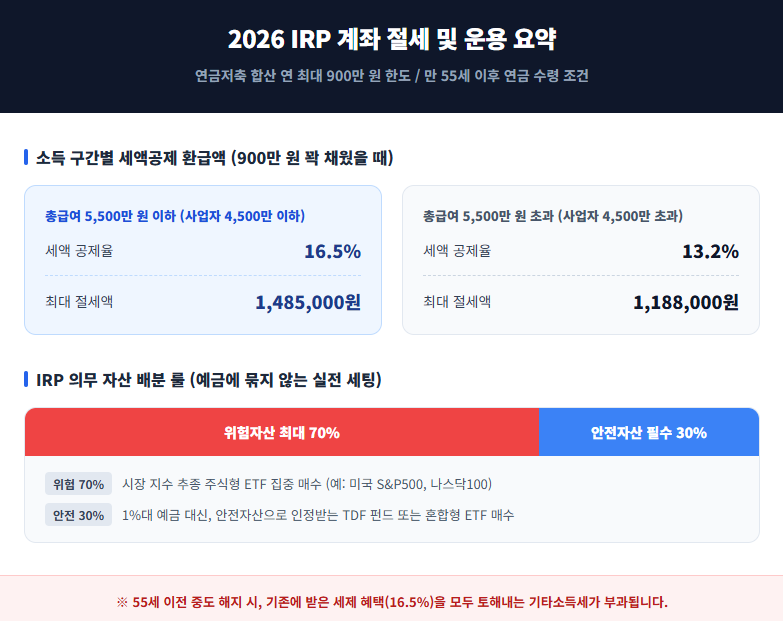
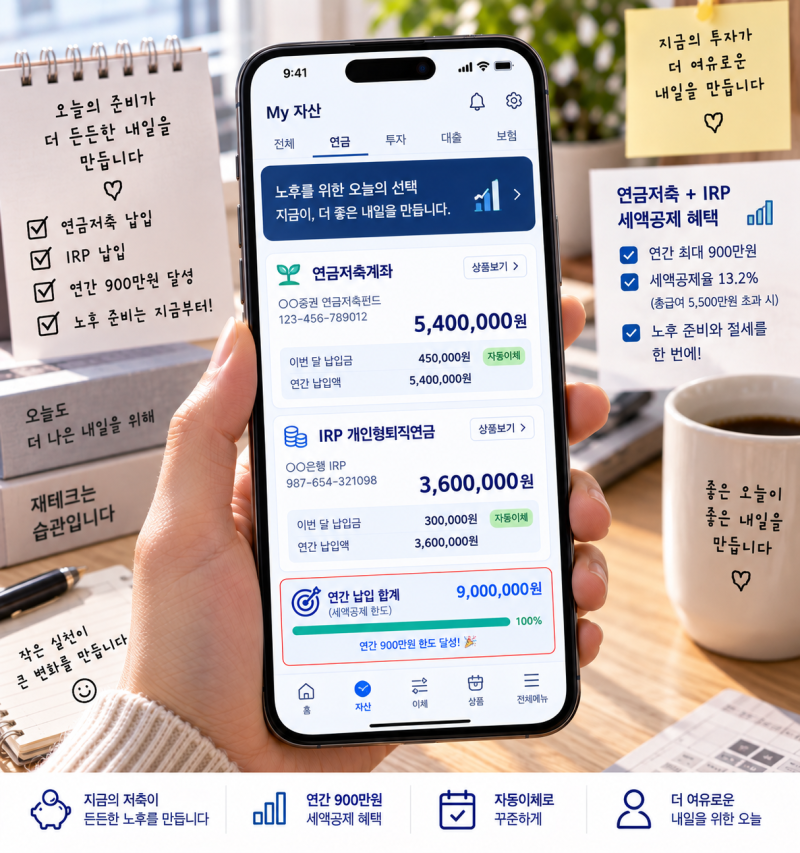
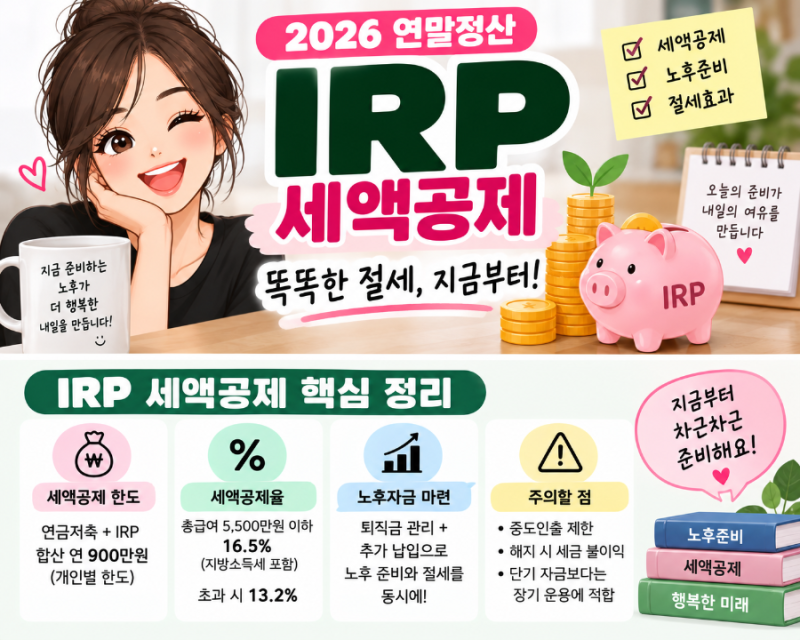

연금저축과 IRP/퇴직연금을 합산하여 연간 최대 900만원까지 세액공제 혜택을 받을 수 있습니다. 총급여 5,500만원 이하 근로자는 최대 148만 5천원, 초과자는 최대 118만 8천원의 환급금을 기대할 수 있습니다.
IRP는 중도 인출이 어렵고 해지 시 세금 불이익이 발생할 수 있으므로 장기적인 관점에서 신중하게 접근해야 합니다. 매년 돌아오는 연말정산 시즌은 직장인들에게 13월의 월급을 기대하게 하는 중요한 시기입니다.
특히 연말정산 퇴직연금 공제는 세액공제 혜택을 극대화할 수 있는 핵심 절세 전략 중 하나로 손꼽힙니다. 하지만 많은 분들이 연금저축과 퇴직연금의 복잡한 한도 규정을 제대로 이해하지 못해 기대했던 환급금을 놓치거나, 심지어 불이익을 겪는 경우가 발생하기도 합니다.
이 글에서는 퇴직연금 공제의 핵심 원리를 파악하고, 현명하게 세액공제 한도를 채워 최대 환급금을 받을 수 있는 구체적인 방법을 안내해 드립니다. 연말정산 시 세액공제 혜택을 주는 연금계좌는 크게 연금저축과 퇴직연금(IRP, DC형 추가 납입분)으로 나뉩니다.
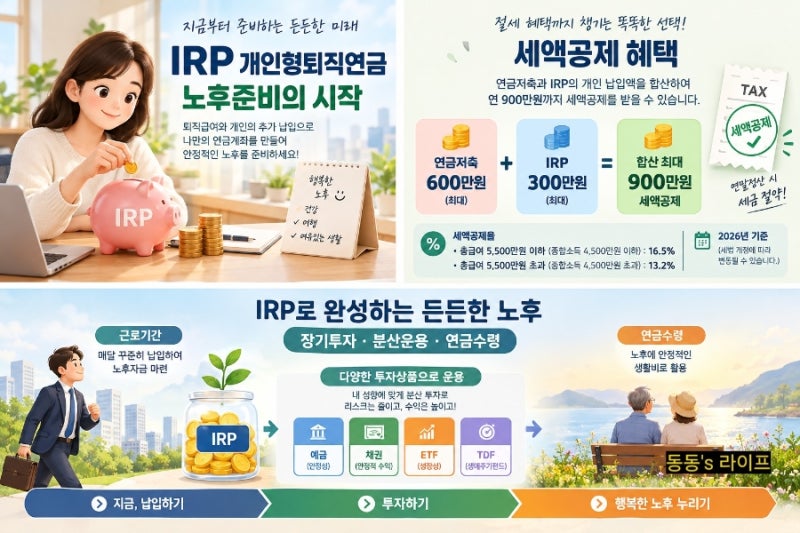
이 두 계좌는 합산하여 연간 최대 900만원까지 세액공제 대상이 되지만, 연금저축은 단독으로 최대 600만원까지만 인정됩니다. 따라서 900만원 한도를 온전히 채우기 위해서는 퇴직연금 계좌에 최소 300만원 이상을 추가로 납입해야 합니다.
또한, 회사가 납입하는 DC형 기본 부담금은 세액공제 대상이 아니며, 근로자가 추가로 납입한 금액만 해당된다는 점을 명심해야 합니다.
총급여 5,500만원 이하 근로자는 16.5%의 우대 공제율이 적용되어 최대 148만 5천원을 환급받을 수 있으며, 초과자는 13.2%의 공제율이 적용됩니다. 연간 한도를 초과하여 납입한 금액은 이월공제 제도를 통해 다음 해에 공제받을 수도 있습니다.
개인형 퇴직연금(IRP)은 연말정산 세액공제 혜택이 크지만, 노후 자금 마련이라는 본래의 목적에 맞게 장기적인 관점에서 접근해야 합니다. 일반 예금처럼 자유로운 중도 인출이 어렵고, 법에서 정한 사유 외에 중도 해지할 경우 세금상 불이익이 발생할 수 있기 때문입니다.
따라서 가까운 시일 내에 사용할 생활비나 비상금을 무리하게 IRP에 납입하는 것은 신중해야 합니다. 자신의 소득 수준과 재정 상황을 고려하여 연간 납입 목표액을 설정하고, 여유 자금을 활용해 꾸준히 납입하는 것이 현명한 연말정산 퇴직연금 공제 활용 전략입니다.
IRP는 중도 인출이 어렵고 해지 시 세금 불이익이 발생할 수 있으므로 장기적인 관점에서 신중하게 접근해야 합니다. 매년 돌아오는 연말정산 시즌은 직장인들에게 13월의 월급을 기대하게 하는 중요한 시기입니다.
특히 연말정산 퇴직연금 공제는 세액공제 혜택을 극대화할 수 있는 핵심 절세 전략 중 하나로 손꼽힙니다. 하지만 많은 분들이 연금저축과 퇴직연금의 복잡한 한도 규정을 제대로 이해하지 못해 기대했던 환급금을 놓치거나, 심지어 불이익을 겪는 경우가 발생하기도 합니다.
이 글에서는 퇴직연금 공제의 핵심 원리를 파악하고, 현명하게 세액공제 한도를 채워 최대 환급금을 받을 수 있는 구체적인 방법을 안내해 드립니다. 연말정산 시 세액공제 혜택을 주는 연금계좌는 크게 연금저축과 퇴직연금(IRP, DC형 추가 납입분)으로 나뉩니다.
이 두 계좌는 합산하여 연간 최대 900만원까지 세액공제 대상이 되지만, 연금저축은 단독으로 최대 600만원까지만 인정됩니다. 따라서 900만원 한도를 온전히 채우기 위해서는 퇴직연금 계좌에 최소 300만원 이상을 추가로 납입해야 합니다.
또한, 회사가 납입하는 DC형 기본 부담금은 세액공제 대상이 아니며, 근로자가 추가로 납입한 금액만 해당된다는 점을 명심해야 합니다.
총급여 5,500만원 이하 근로자는 16.5%의 우대 공제율이 적용되어 최대 148만 5천원을 환급받을 수 있으며, 초과자는 13.2%의 공제율이 적용됩니다. 연간 한도를 초과하여 납입한 금액은 이월공제 제도를 통해 다음 해에 공제받을 수도 있습니다.
개인형 퇴직연금(IRP)은 연말정산 세액공제 혜택이 크지만, 노후 자금 마련이라는 본래의 목적에 맞게 장기적인 관점에서 접근해야 합니다. 일반 예금처럼 자유로운 중도 인출이 어렵고, 법에서 정한 사유 외에 중도 해지할 경우 세금상 불이익이 발생할 수 있기 때문입니다.
따라서 가까운 시일 내에 사용할 생활비나 비상금을 무리하게 IRP에 납입하는 것은 신중해야 합니다. 자신의 소득 수준과 재정 상황을 고려하여 연간 납입 목표액을 설정하고, 여유 자금을 활용해 꾸준히 납입하는 것이 현명한 연말정산 퇴직연금 공제 활용 전략입니다.