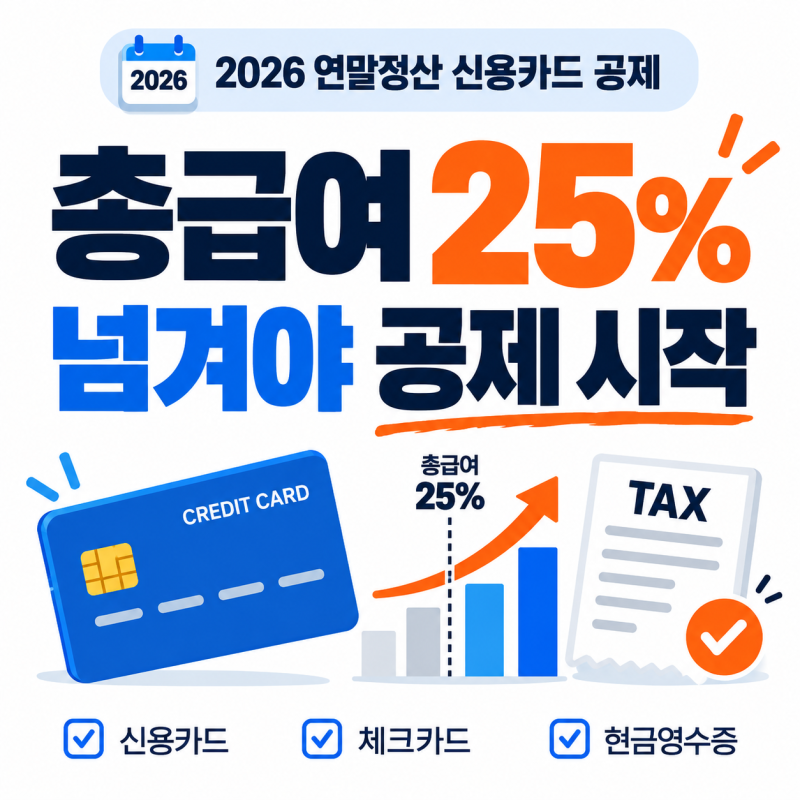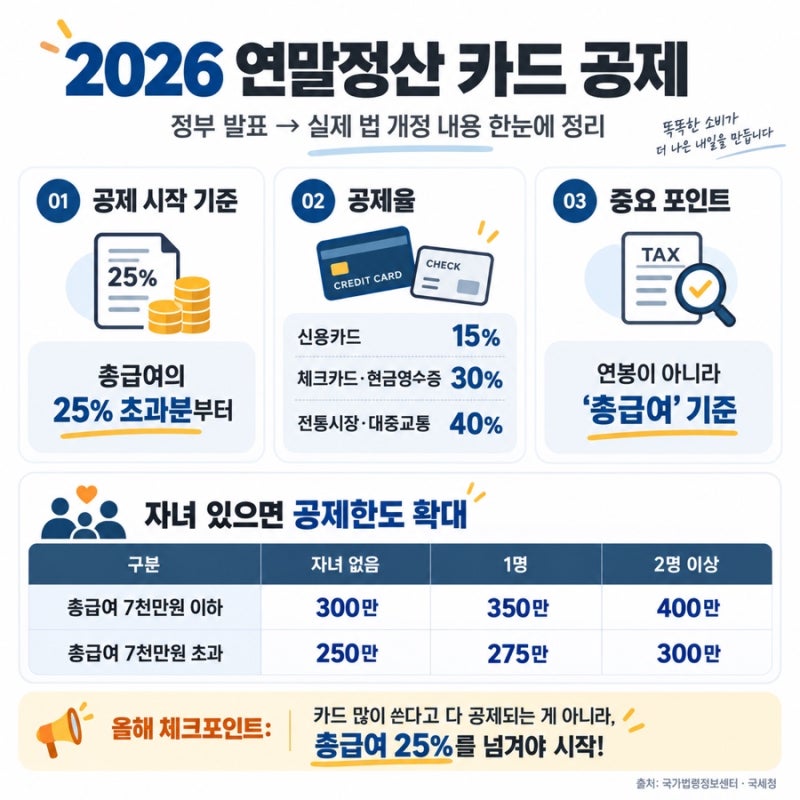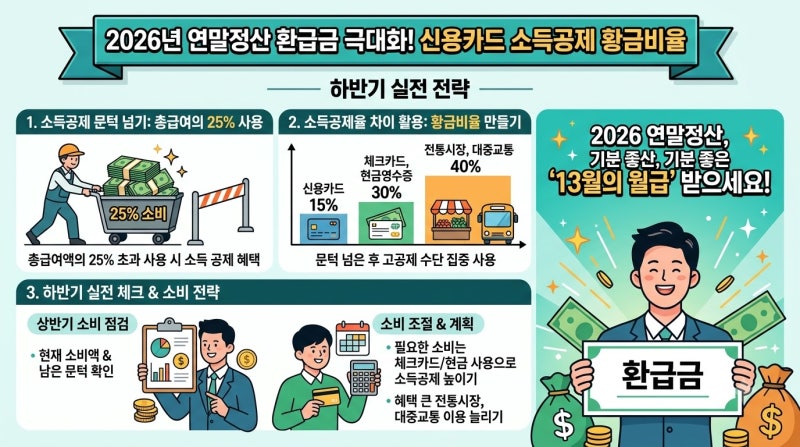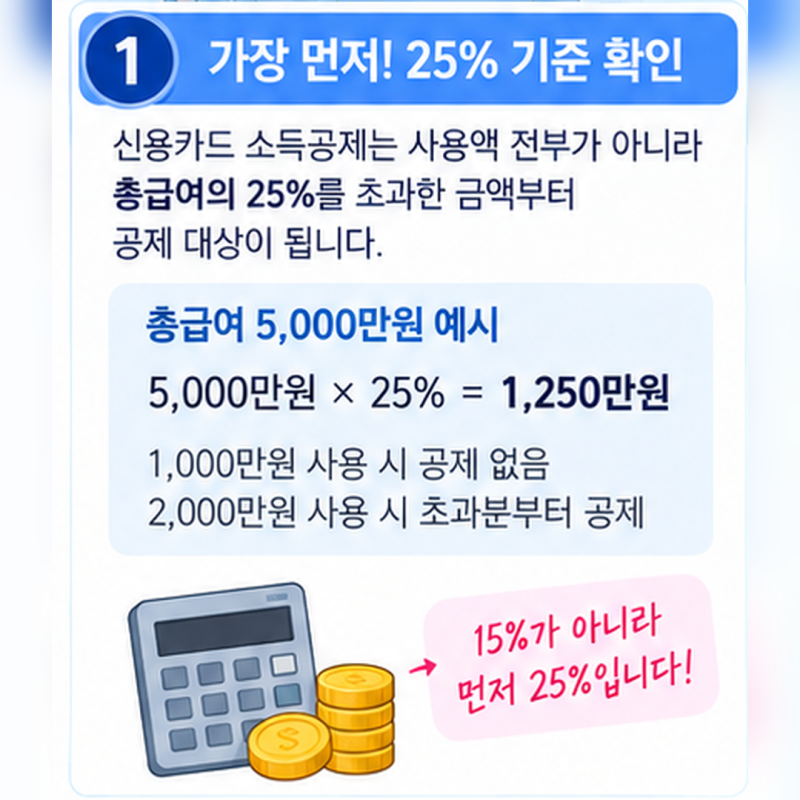
연말정산 카드 소득공제는 총급여의 25%를 초과한 금액부터 적용됩니다. 총급여의 25% 문턱까지는 혜택 좋은 신용카드를, 이후에는 공제율 높은 체크카드나 현금영수증을 사용해야 합니다.
국세청은 25% 문턱을 채울 때 소득공제율이 낮은 신용카드 사용액부터 먼저 차감하는 방식으로 계산합니다. 매년 연말정산 시즌, 많은 직장인이 카드 사용액은 많지만 환급액이 적어 의아해합니다. 단순히 많이 쓴다고 소득공제가 늘지 않기 때문입니다.
연말정산 소득공제 신용카드를 어떻게 활용하느냐에 따라 13월의 월급이 될 수도, 세금을 토해낼 수도 있습니다. 국세청 계산 방식을 이해하고 전략적으로 카드를 사용하는 것이 중요합니다. 카드 소득공제 핵심은 '총급여액의 25% 문턱'입니다.
이 금액 초과분만 공제되며, 연봉 4천만 원은 1천만 원까지 혜택이 없습니다. 국세청은 문턱을 채울 때 소득공제율 낮은 신용카드 사용액부터 먼저 차감합니다.
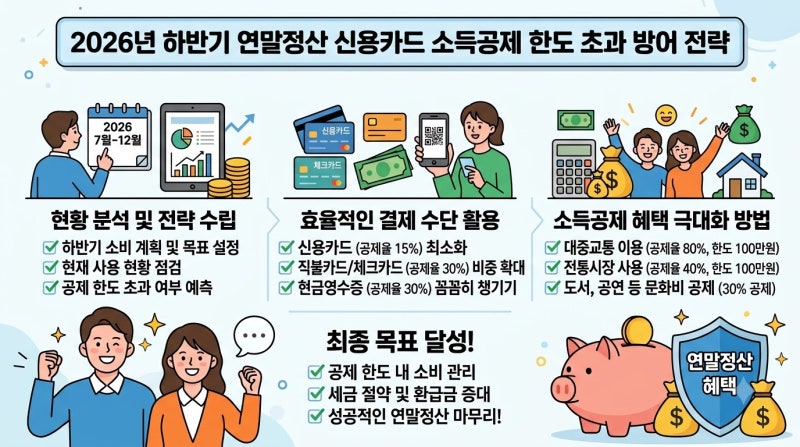
따라서 문턱까지는 혜택 좋은 신용카드를 집중 사용하고, 이후에는 공제율 2배 높은 체크카드나 현금영수증(30%)으로 전환해야 합니다. 맞벌이 부부는 소득 적은 배우자 카드를 활용하는 것이 유리합니다.
연말정산 소득공제 신용카드를 포함한 카드 사용은 전략적 접근이 필수입니다. 연초부터 총급여와 카드 사용액을 점검하며 계획적으로 소비하는 습관이 중요합니다.
국세청 소득공제 원리를 이해하고 자신에게 맞는 황금비율을 찾아 적용한다면, 매년 연말정산에서 더 큰 환급액을 기대할 수 있습니다.
국세청은 25% 문턱을 채울 때 소득공제율이 낮은 신용카드 사용액부터 먼저 차감하는 방식으로 계산합니다. 매년 연말정산 시즌, 많은 직장인이 카드 사용액은 많지만 환급액이 적어 의아해합니다. 단순히 많이 쓴다고 소득공제가 늘지 않기 때문입니다.
연말정산 소득공제 신용카드를 어떻게 활용하느냐에 따라 13월의 월급이 될 수도, 세금을 토해낼 수도 있습니다. 국세청 계산 방식을 이해하고 전략적으로 카드를 사용하는 것이 중요합니다. 카드 소득공제 핵심은 '총급여액의 25% 문턱'입니다.
이 금액 초과분만 공제되며, 연봉 4천만 원은 1천만 원까지 혜택이 없습니다. 국세청은 문턱을 채울 때 소득공제율 낮은 신용카드 사용액부터 먼저 차감합니다.
따라서 문턱까지는 혜택 좋은 신용카드를 집중 사용하고, 이후에는 공제율 2배 높은 체크카드나 현금영수증(30%)으로 전환해야 합니다. 맞벌이 부부는 소득 적은 배우자 카드를 활용하는 것이 유리합니다.
연말정산 소득공제 신용카드를 포함한 카드 사용은 전략적 접근이 필수입니다. 연초부터 총급여와 카드 사용액을 점검하며 계획적으로 소비하는 습관이 중요합니다.
국세청 소득공제 원리를 이해하고 자신에게 맞는 황금비율을 찾아 적용한다면, 매년 연말정산에서 더 큰 환급액을 기대할 수 있습니다.