AI 핵심 요약
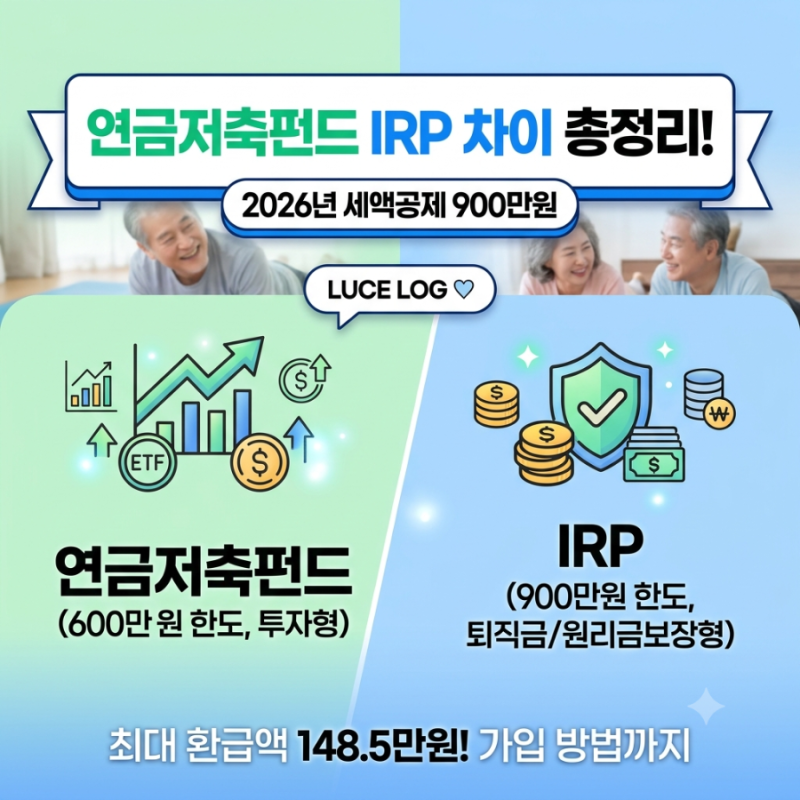
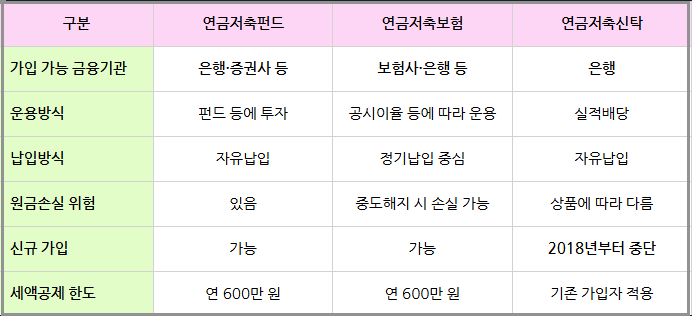
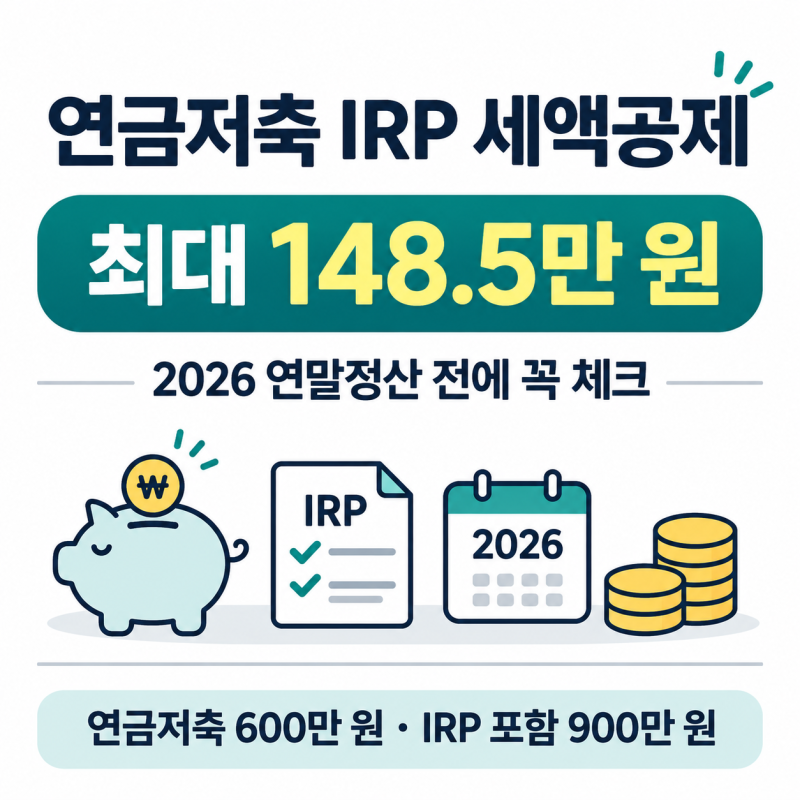
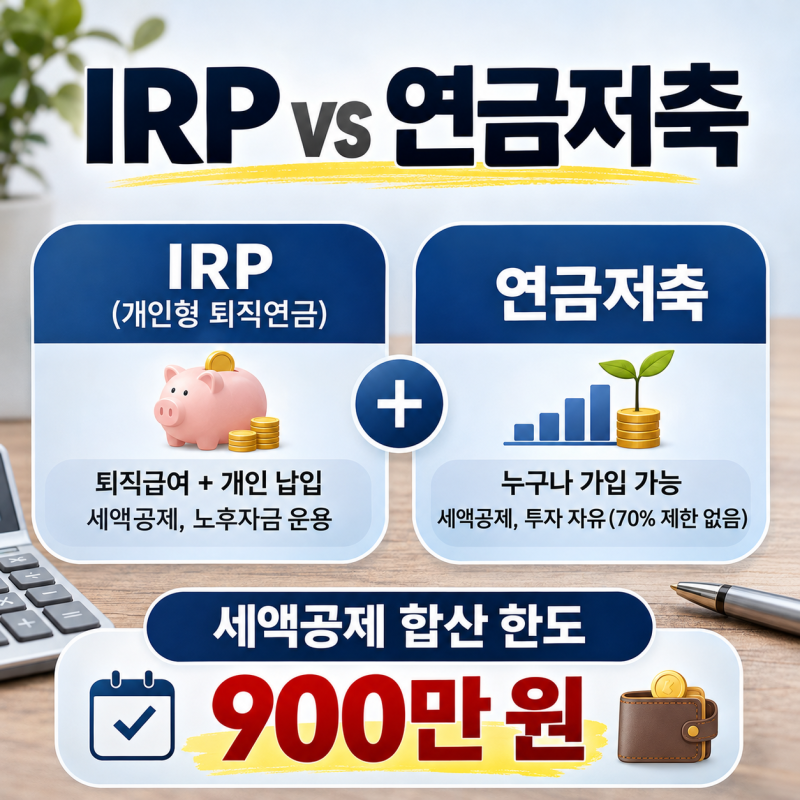
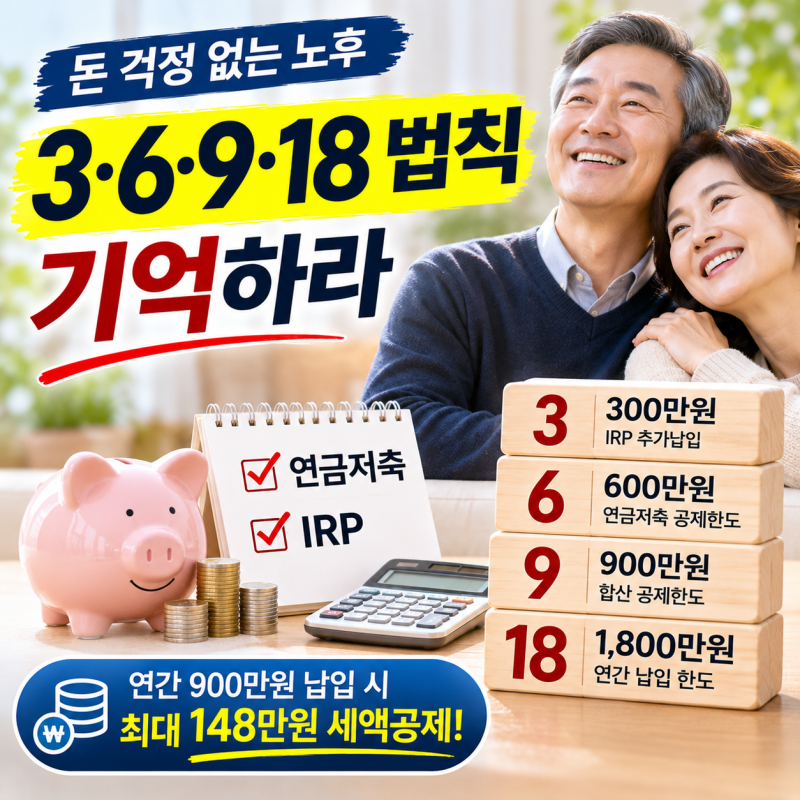
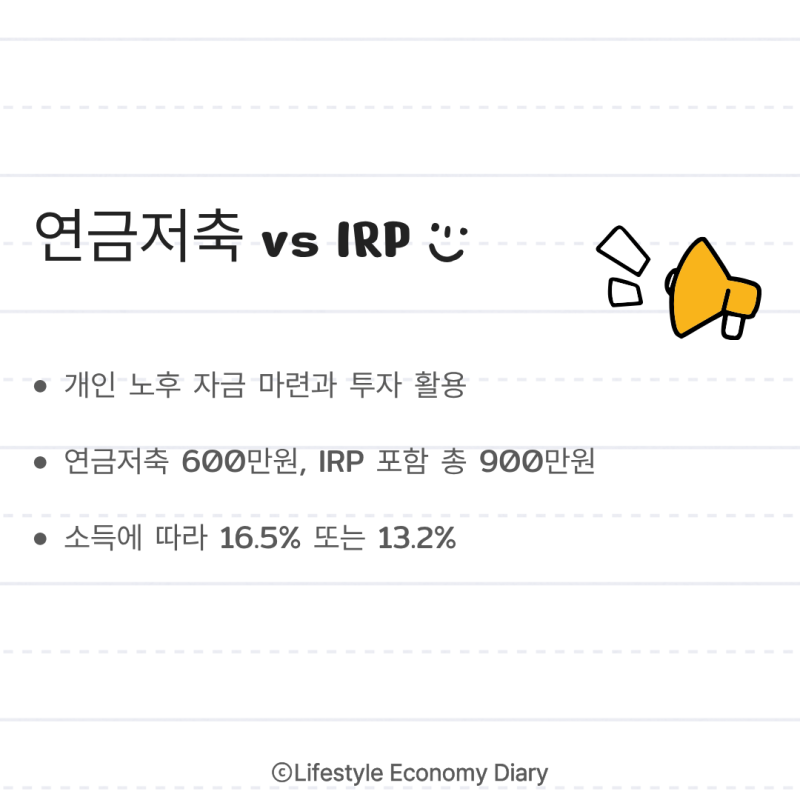
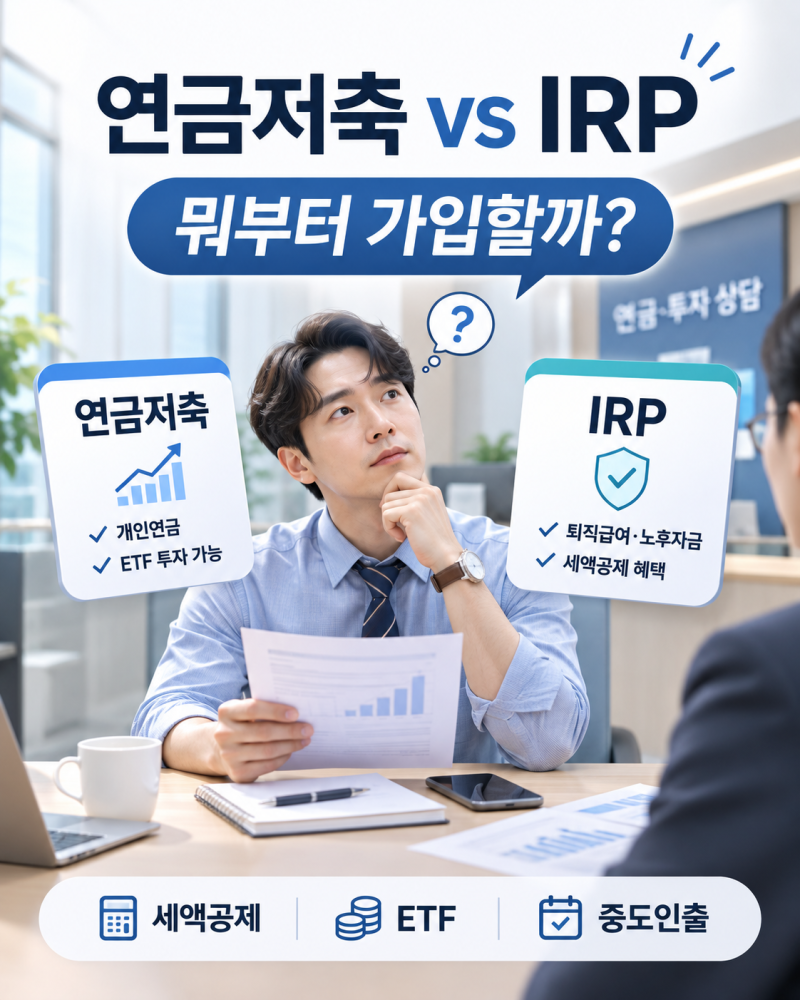
연금저축과 개인형 퇴직연금(IRP)은 노후 자산 형성과 연말정산 세액공제를 동시에 챙길 수 있는 대표적인 금융 상품입니다. 두 계좌를 합산하여 연간 최대 900만 원까지 공제 혜택을 받을 수 있으며, 소득 수준에 따라 최대 148만 5천 원의 환급금을 기대할 수 있습니다. 연금저축은 누구나 가입이 가능하고 운용이 비교적 자유로운 반면, IRP는 소득이 있는 근로자나 자영업자 등이 가입 대상이며 퇴직금 관리 기능을 겸비하고 있습니다.
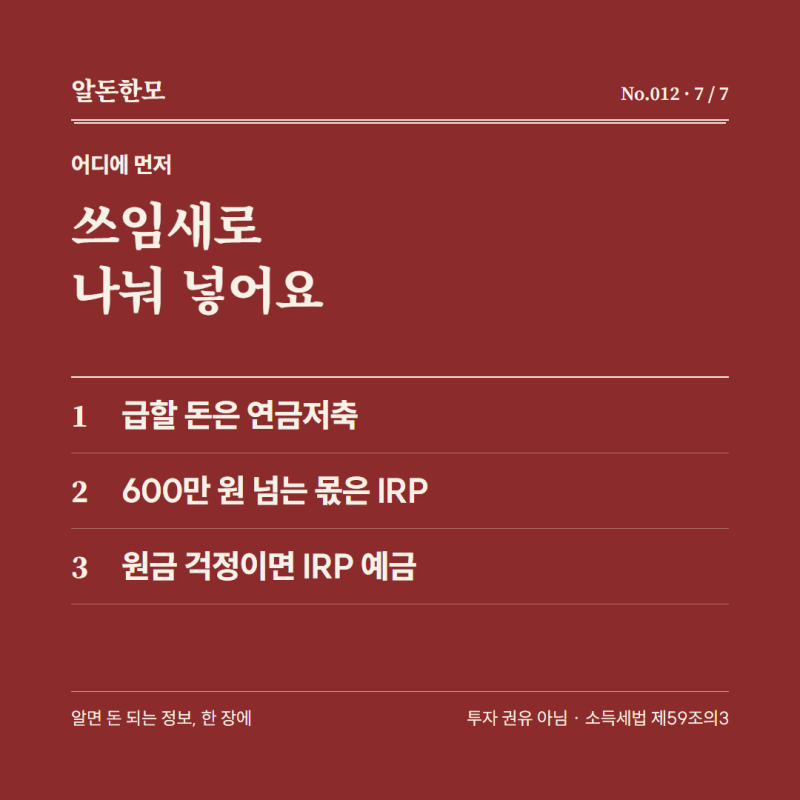
실사용자들 사이에서는 자금 운용의 유연성을 두고 평가가 나뉩니다. 연금저축은 위험자산 투자 한도 제한이 없어 공격적인 ETF 운용을 선호하는 이들에게 적합하다는 의견이 많으나, IRP는 예금 등 원리금 보장 상품을 포함할 수 있어 안정성을 중시하는 층에서 선호됩니다. 특히 중도 인출 조건이 까다로운 IRP보다 연금저축을 우선 납입하라는 조언과, 세액공제 한도를 극대화하기 위해 연금저축 600만 원과 IRP 300만 원을 조합하는 방식이 실전 팁으로 공유되고 있습니다.
절세 혜택을 온전히 누리기 위해서는 12월 31일 입금 마감 기한을 엄수해야 하며, 금융기관의 처리 시간을 고려해 12월 중순까지 납입을 마치는 것이 안전합니다. 만약 ISA 만기 자금이 있다면 60일 이내에 연금계좌로 전환하여 추가 공제 한도를 확보하는 전략도 유효합니다. 다만 55세 이전 해지 시에는 공제받은 세액을 상회하는 기타소득세가 부과될 수 있으므로 반드시 장기적인 관점에서 여유 자금으로 운용할 것을 권장합니다.