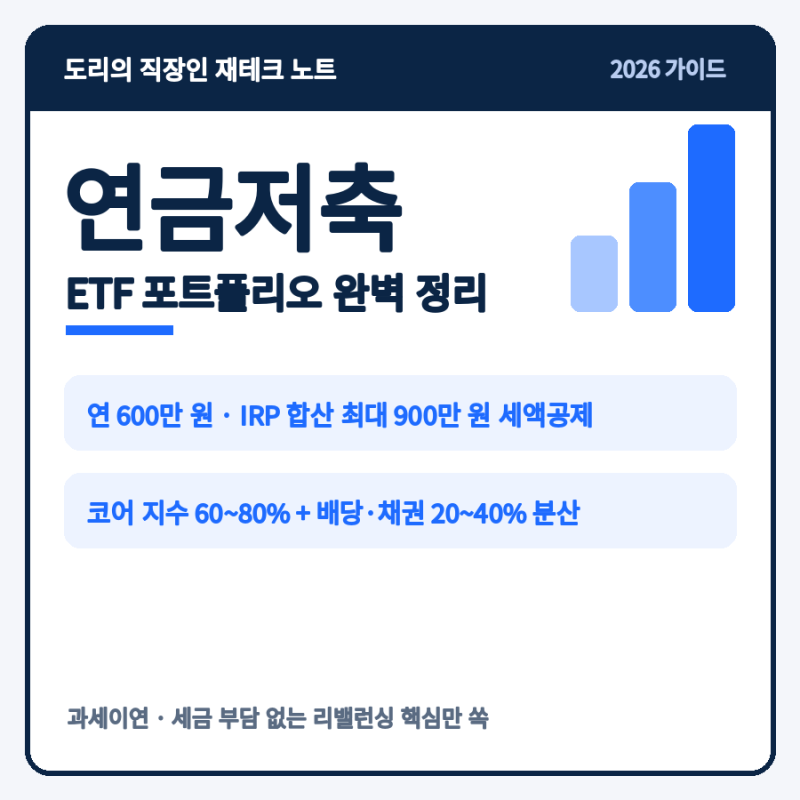
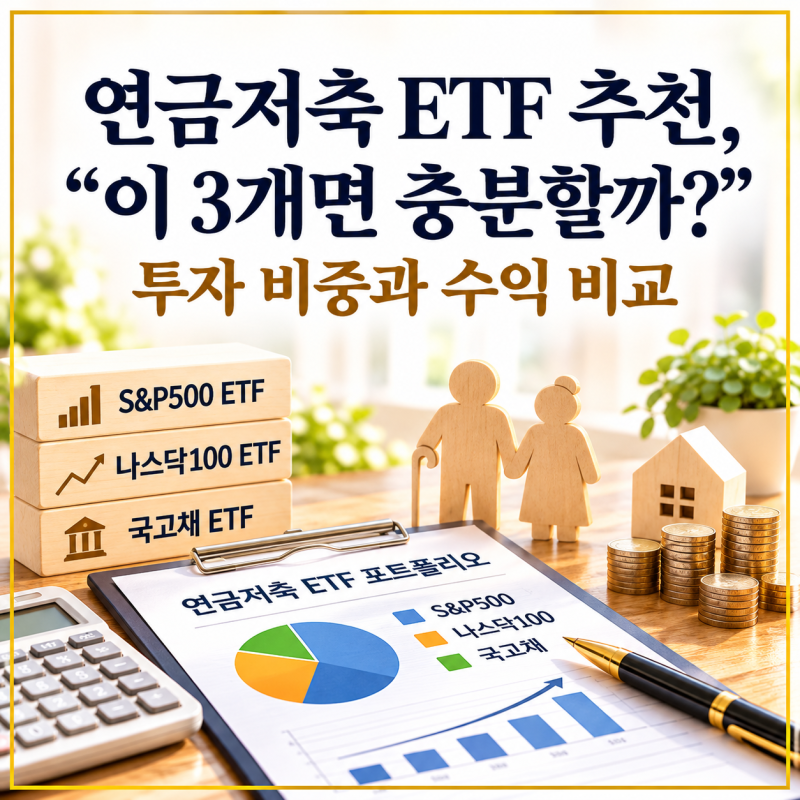
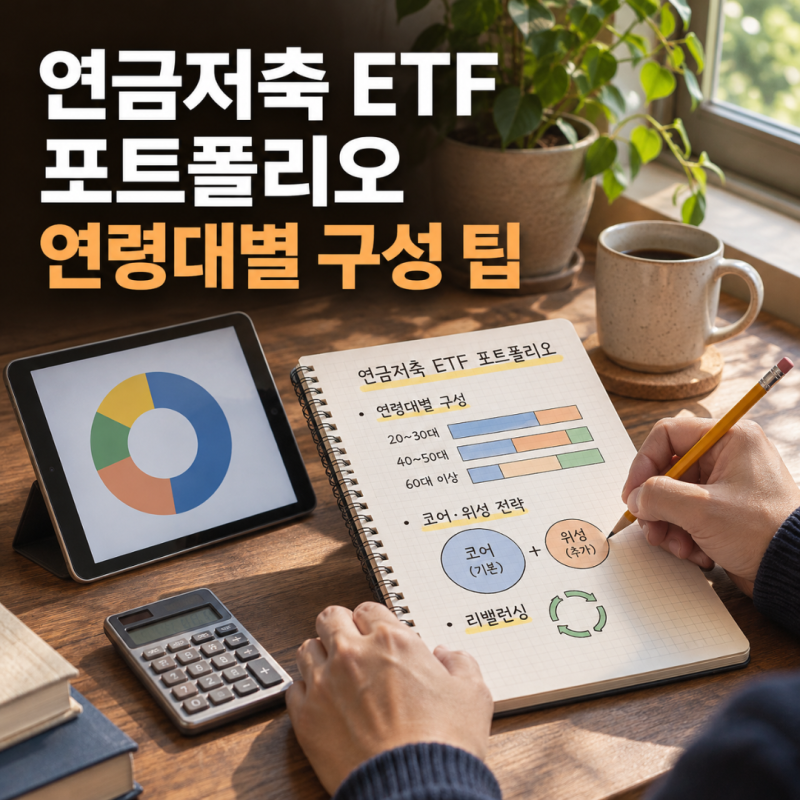
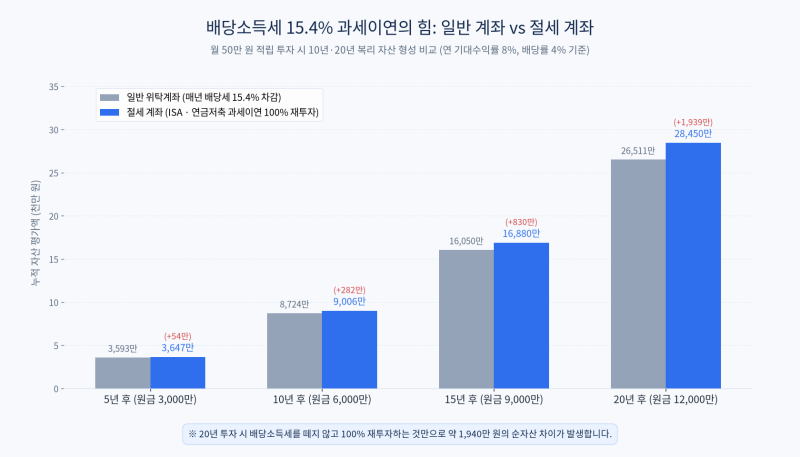
연금저축 계좌를 활용한 ETF 투자는 연간 최대 600만 원의 세액공제와 더불어 매매 차익에 대한 과세를 연금 수령 시점까지 미루는 과세이연 혜택이 핵심입니다. 장기적인 노후 자산 형성을 위해서는 S&P500이나 나스닥100과 같은 시장 대표 지수 추종 상품을 중심축으로 설정하여 변동성을 관리하는 것이 일반적입니다. 특히 일반 계좌와 달리 운용 수익에 대한 즉각적인 세금 차감이 없어 복리 효과를 극대화할 수 있는 구조적 장점을 지니고 있습니다.
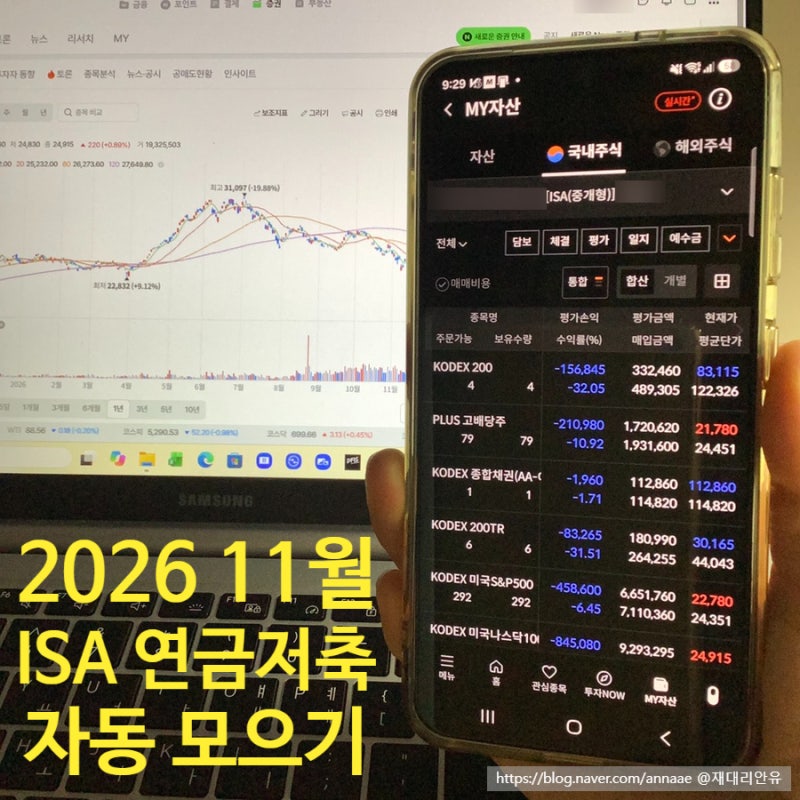
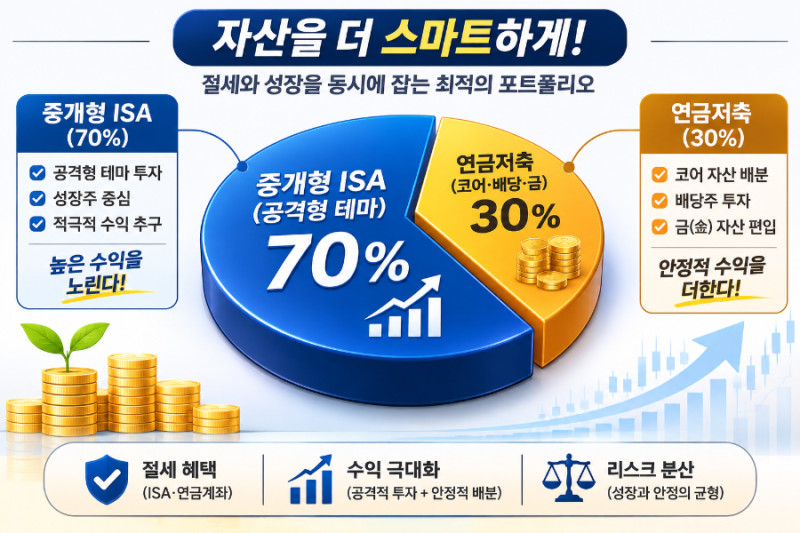
시장 전문가와 실사용자들 사이에서는 자산 구성 비중에 대한 다양한 접근법이 존재합니다. 안정성을 중시하는 층은 주식형 지수 ETF와 채권 또는 단기 금리형 상품을 7:3 혹은 8:2 비율로 혼합하여 하락장 방어력을 높이는 방식을 선호합니다. 반면 공격적인 성향의 투자자들은 인도 시장이나 AI, 로봇 등 미래 성장 테마 ETF를 위성 전략으로 활용하여 추가 수익을 노리기도 하며, 월배당형 커버드콜 상품을 통해 현금 흐름을 창출하는 등 목적에 따른 차별화된 선택을 보여줍니다.
성공적인 연금 운용을 위해서는 정기적인 리밸런싱을 통해 초기 설정한 자산 비중을 유지하는 노력이 필요합니다. 연금저축 계좌 내에서는 종목 교체 시 발생하는 매매 비용 외에 세금 부담이 없으므로, 1년에 한두 번 정도 비중이 커진 자산을 매도하고 낮아진 자산을 매수하는 것만으로도 충분한 관리 효과를 얻을 수 있습니다. 본인의 은퇴 시점과 위험 감수 능력을 고려하여 핵심 자산과 배당 자산의 균형을 맞추는 것이 장기 투자의 성패를 결정짓는 요인이 됩니다.