AI 핵심 요약
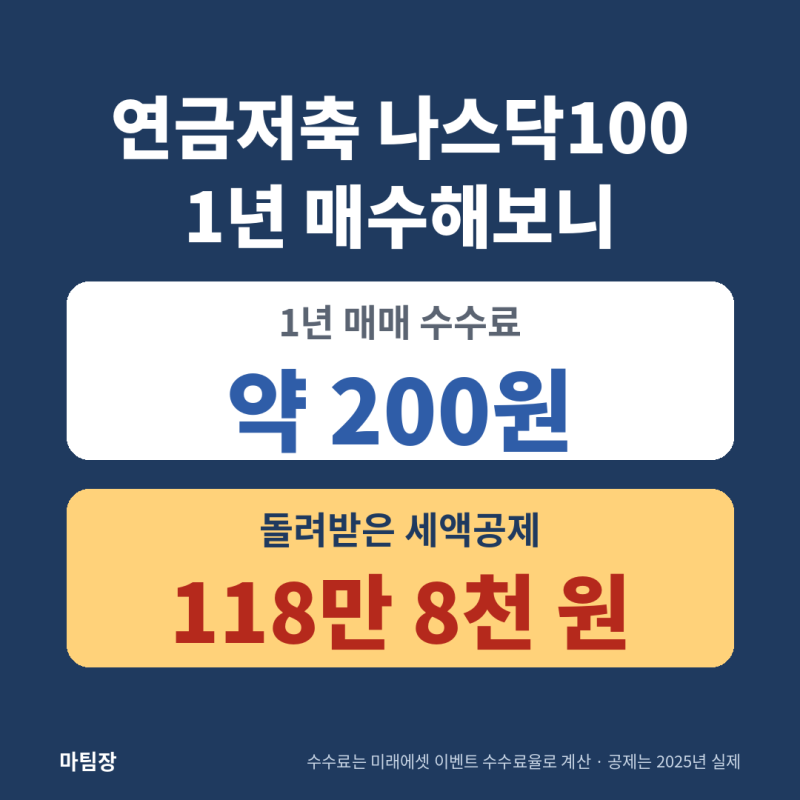
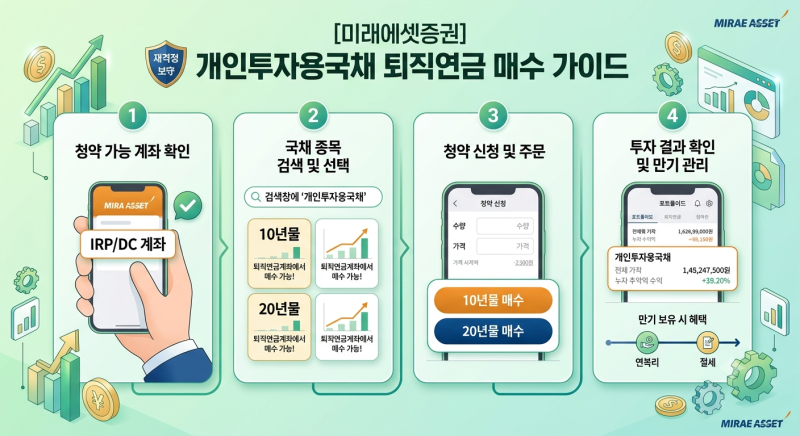
연금저축계좌는 단순 예치 수단을 넘어 증권사 계좌를 통해 ETF를 직접 운용하며 세제 혜택을 누리는 노후 준비의 핵심입니다. 비대면으로 계좌를 개설한 뒤 현금을 입금하고 원하는 종목을 주문하는 체계적인 과정을 거치게 됩니다. 특히 연간 최대 600만 원, IRP 합산 시 900만 원까지 세액공제가 가능하여 소득 수준에 따라 상당한 환급 혜택을 기대할 수 있는 것이 본질적인 특징입니다.
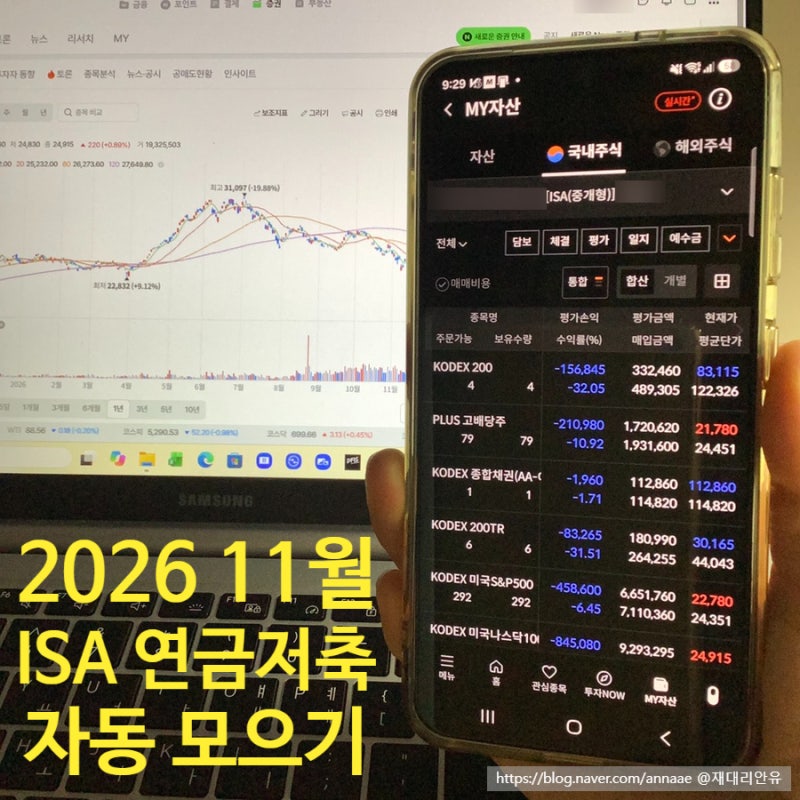
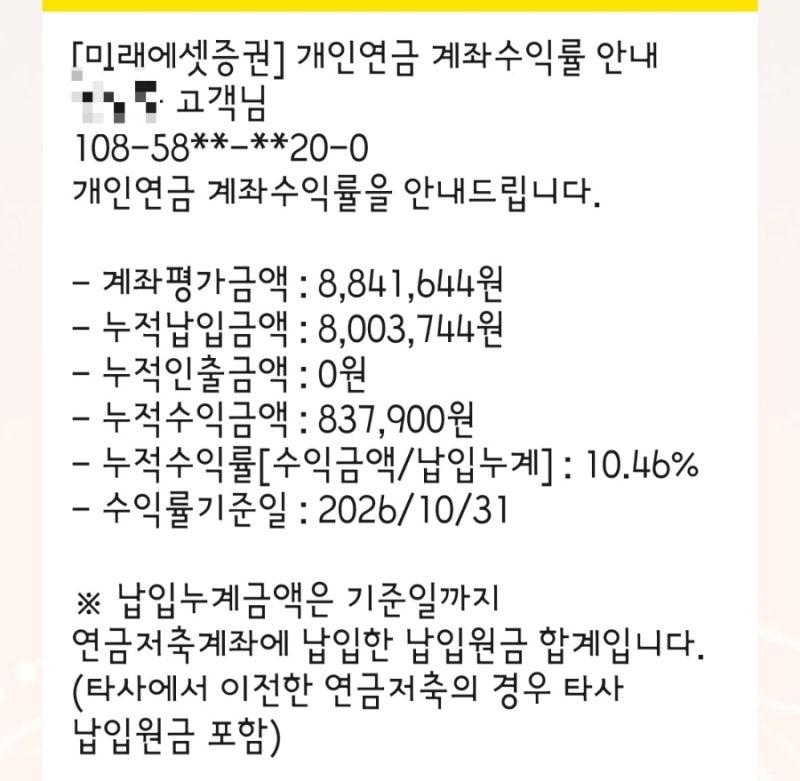
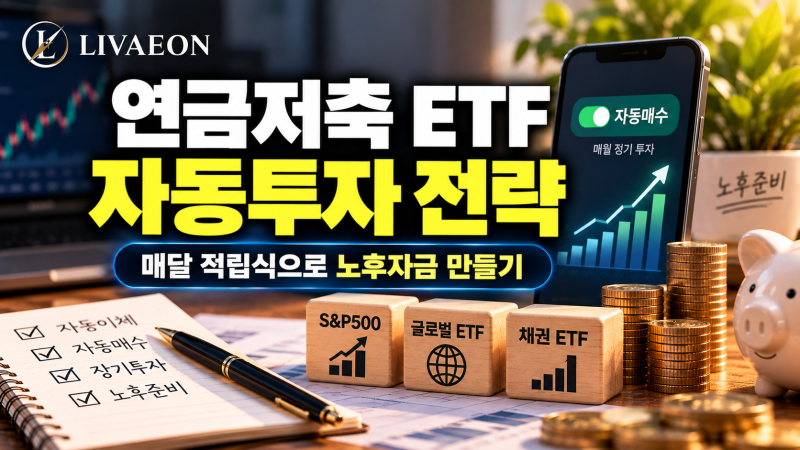
실제 투자자들 사이에서는 시장 변동성에 대응하는 방식이 갈리기도 합니다. 하락장에서 수량을 늘리는 기회로 삼아 자동 적립 서비스를 활용하는 적극적 운용 방식과, 장기적 관점에서 S&P500이나 나스닥100 등 지수 추종형 상품에 집중하는 안정적 방식이 공존합니다. 다만 공통적으로 강조되는 점은 해외 상장 ETF가 아닌 국내 거래소에 상장된 해외 지수 상품을 선택해야 한다는 실전 디테일입니다.
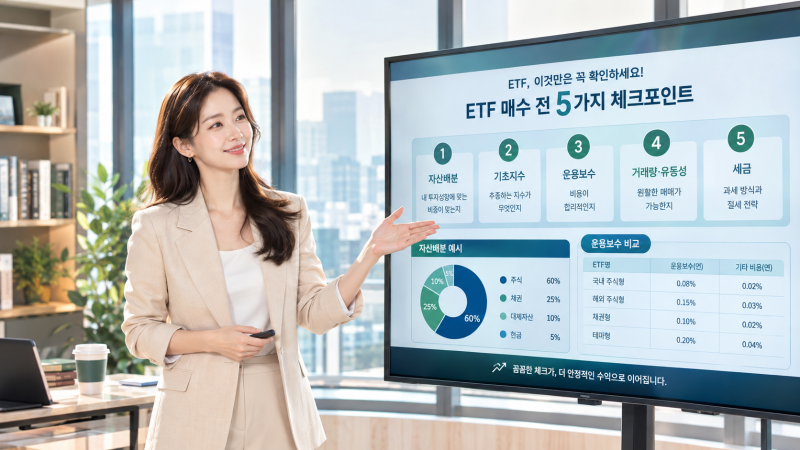
성공적인 운용을 위해서는 주문 전 반드시 일반 주식계좌가 아닌 연금저축 전용 계좌를 선택했는지 재확인하는 습관이 필요합니다. 또한 중도 인출 시 세제상 불이익이 발생할 수 있으므로 생활에 지장이 없는 범위 내에서 꾸준히 납입하는 것이 중요합니다. 은퇴 시점을 고려하여 성장형 자산과 채권형 자산의 비중을 적절히 분산하는 것이 장기 수익률 방어의 핵심 인사이트입니다.