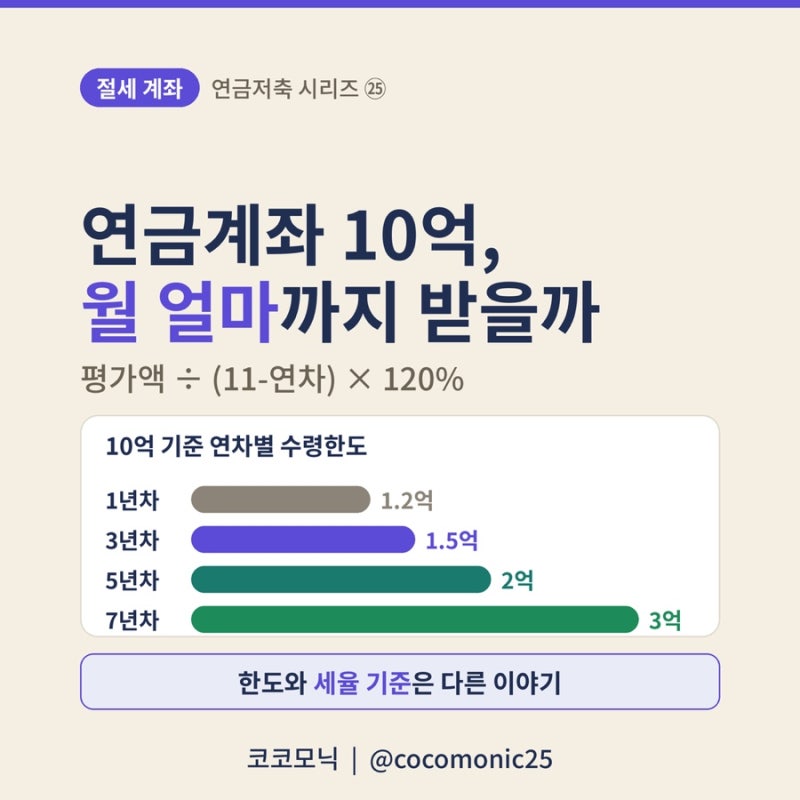
연금저축에 3억 원의 자산이 형성되었을 때 기대할 수 있는 연금 수령액은 단순히 적립금을 수령 기간으로 나눈 산술적 수치와는 차이가 있습니다. 노후 자산의 실질적인 가치를 판단하기 위해서는 현재까지의 납입 원금과 운용 수익을 명확히 구분하고, 향후 추가 납입 계획과 예상 수익률을 보수적으로 설정해야 합니다. 특히 수령 시점의 연령과 지급 방식에 따라 적용되는 세율이 달라지므로, 세전 금액이 아닌 세금과 수수료를 차감한 실수령액 관점에서 자금 계획을 수립하는 것이 본질적인 핵심입니다.
실사용자들 사이에서는 연간 수령 한도 설정에 따른 세 부담 차이가 주요 쟁점으로 다뤄집니다. 연간 사적연금 수령액이 1,500만 원을 초과할 경우 종합과세나 16.5%의 분리과세 중 선택해야 하므로, 이를 피하기 위해 수령 기간을 늘려 월 수령액을 조절하는 전략이 강조됩니다. 또한 금융사 앱에서 제공하는 예상액은 물가 상승률이나 중도 인출 변수를 완전히 반영하지 못하는 경우가 많아, 실제 통장에 찍히는 금액은 예상보다 낮을 수 있다는 점에 유의해야 한다는 의견이 지배적입니다.
성공적인 노후 인출 전략을 위해서는 연령별로 3.3%에서 5.5%까지 차등 적용되는 연금소득세율을 숙지하고, 세액공제를 받지 않은 원금은 과세 대상에서 제외된다는 점을 활용해야 합니다. 국민연금과 같은 공적연금은 사적연금의 1,500만 원 한도 합산에서 제외되므로 이를 고려한 입체적인 설계가 필요합니다. 수령 시작 전 금융감독원의 통합연금포털 등을 통해 자신의 계좌별 재원을 정밀하게 분석하여 불필요한 세금 누수를 방지하는 것이 가장 유용한 실전 노하우입니다.