AI 핵심 요약
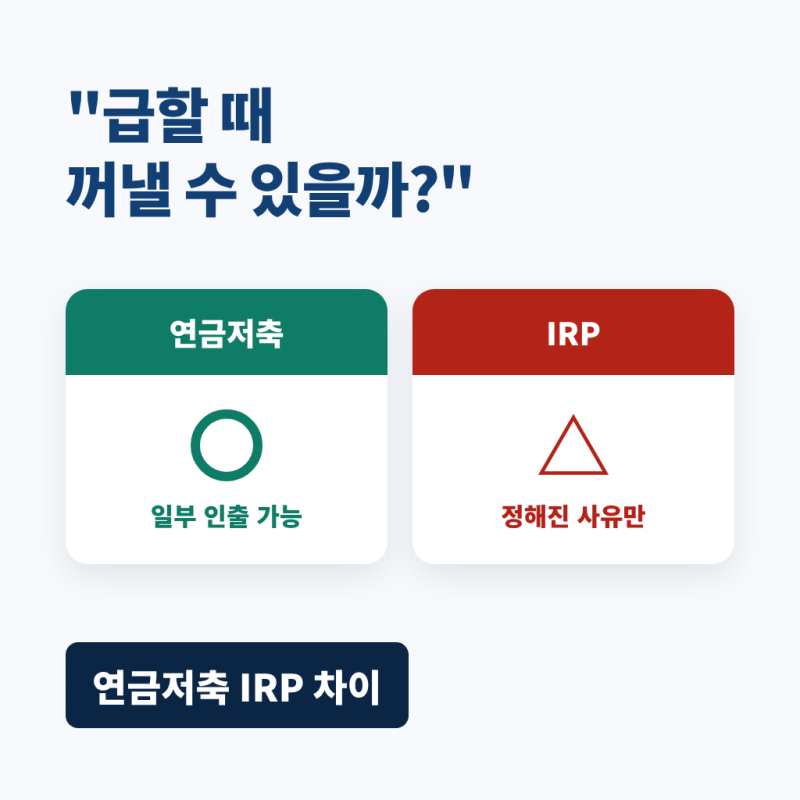
연금저축과 개인형퇴직연금(IRP)은 노후 대비와 세액공제를 위한 필수 수단이지만, 자금 운용의 유연성 측면에서는 뚜렷한 차이를 보입니다. 연금저축은 특별한 사유가 없어도 필요한 금액만큼 일부를 꺼내 쓸 수 있는 반면, IRP는 노후 자금 보호를 목적으로 원칙적인 일부 인출을 제한하고 있습니다. 다만 무주택자가 주택을 구입하거나 전세 보증금을 마련해야 하는 등 법에서 정한 특수한 상황에 한해서는 예외적으로 자금 인출이 허용됩니다.
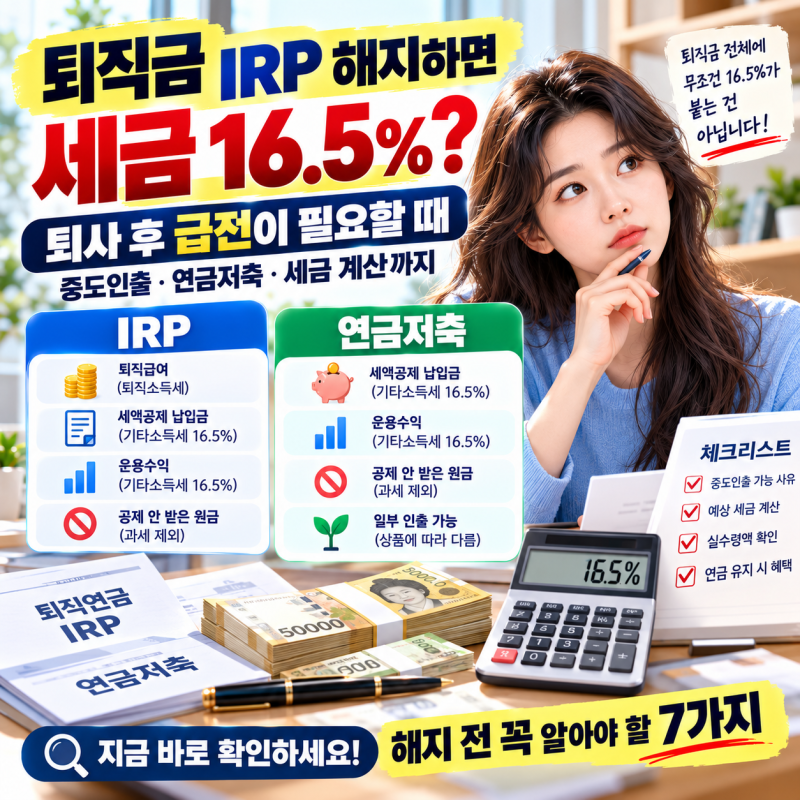
금융 소비자들 사이에서는 계좌 해지 여부를 두고 전략적인 판단이 엇갈립니다. IRP의 경우 법정 사유에 해당하지 않으면 계좌 전체를 해지해야 하므로 세금 부담이 크지만, 연금저축은 세액공제를 받지 않은 원금부터 우선 인출되는 구조 덕분에 비과세 혜택을 누릴 수 있기 때문입니다. 특히 무주택자의 주거 마련 사유는 두 계좌 모두에서 인정되는 핵심 항목이지만, 인출 시 적용되는 세율과 절차적 편의성에서 각 금융기관별로 미세한 차이가 존재하므로 사전 확인이 필수적입니다.
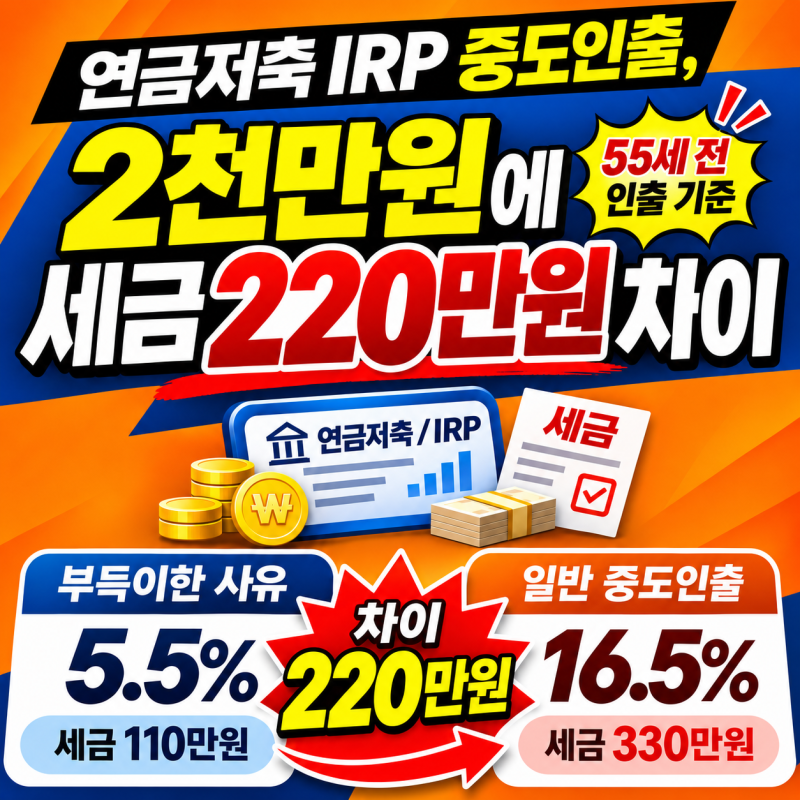
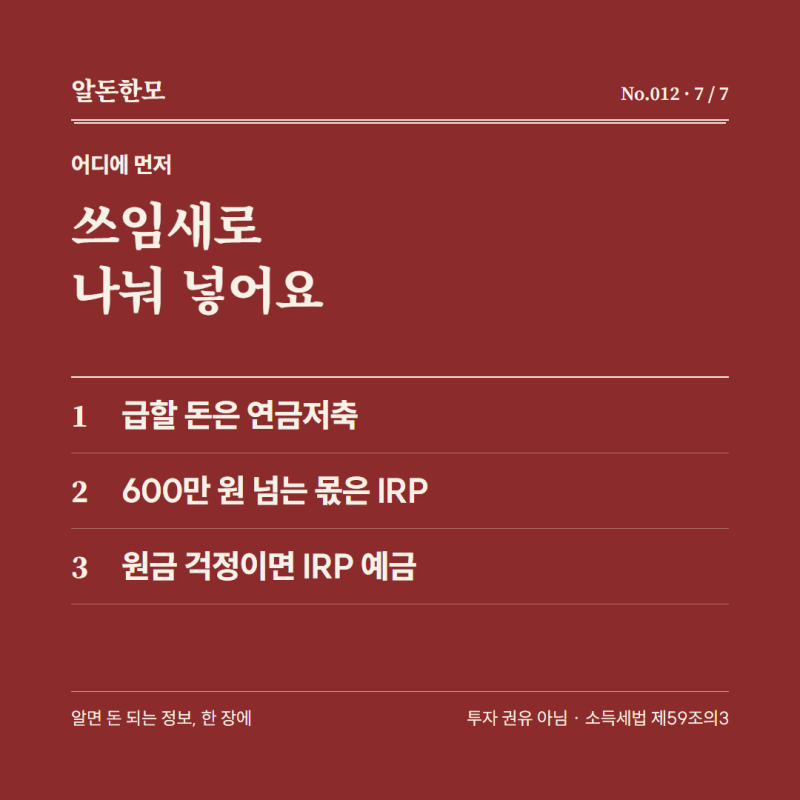
자산 관리의 효율성을 높이기 위해서는 납입 시점부터 인출 가능성을 염두에 두어야 합니다. 세액공제 한도를 초과하여 납입한 금액은 언제든 세금 없이 회수할 수 있다는 점을 활용하고, 주택 구입 등 목돈이 필요한 시점에는 증빙 서류를 철저히 준비하여 부득이한 사유에 따른 저율 과세 혜택을 받는 것이 유리합니다. 급격한 현금 흐름의 변화에 대비해 유동성이 높은 연금저축과 공제 한도가 높은 IRP를 적절히 분산 운용하는 지혜가 필요합니다.