AI 핵심 요약
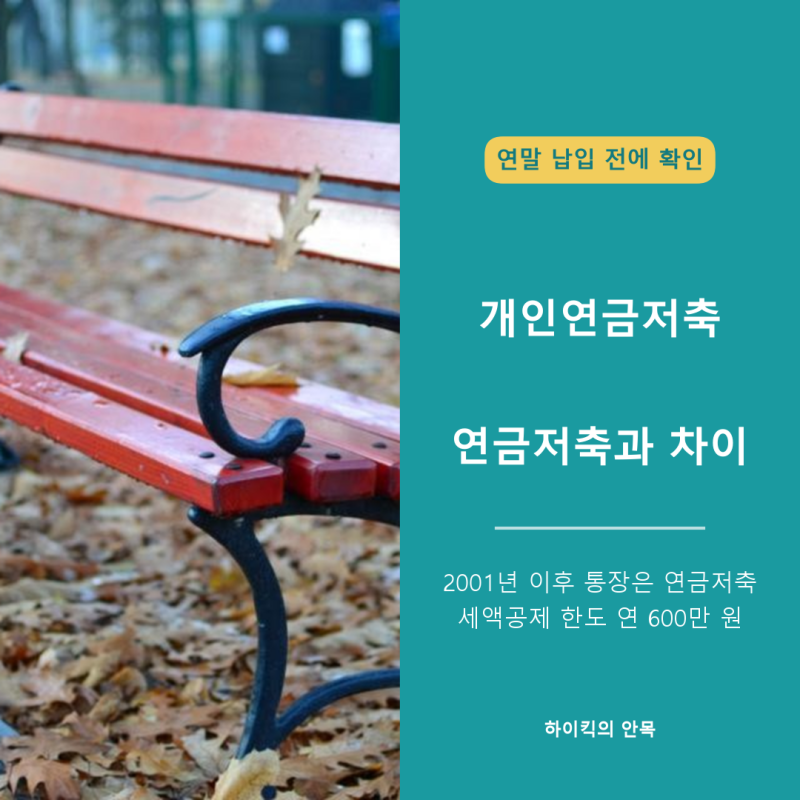
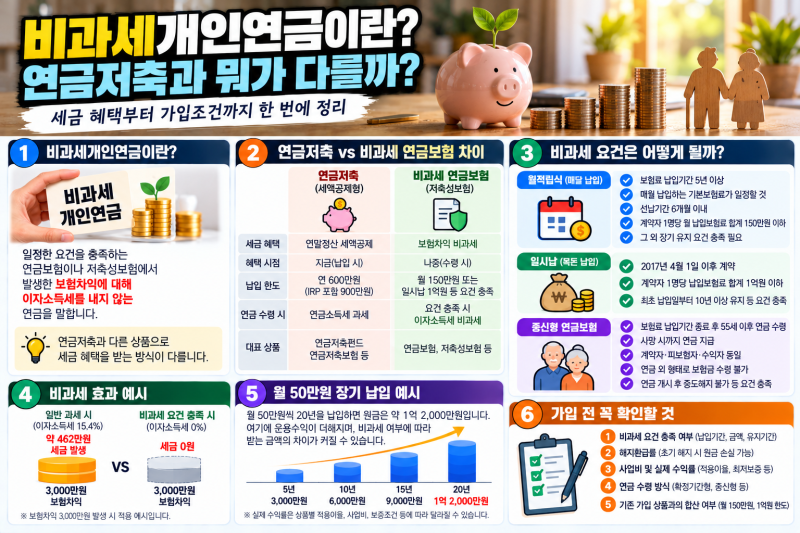
노후 대비의 핵심인 연금 상품은 가입 시점과 명칭에 따라 세제 혜택 방식이 완전히 달라집니다. 흔히 혼용되는 개인연금저축은 2000년 12월 이전 가입 상품을 의미하며, 납입액의 40%를 소득에서 직접 빼주는 소득공제 방식이 적용됩니다. 반면 현재 가입 가능한 연금저축계좌는 산출된 세금에서 일정 비율을 차감하는 세액공제 체계로 운영됩니다. 이러한 구조적 차이를 이해하는 것이 연말정산 전략의 첫걸음입니다.
실사용자들 사이에서는 자산 운용의 자율성을 중시하는 연금저축펀드와 안정성을 지향하는 보험 상품 간의 선호도가 뚜렷하게 나뉩니다. 특히 개인형 퇴직연금인 IRP와 연금저축을 병행할 경우 합산하여 연간 최대 900만 원까지 공제 혜택을 누릴 수 있다는 점이 주요 활용 팁으로 꼽힙니다. 다만 중도 해지 시 세액공제 혜택을 받은 원금과 수익에 대해 기타소득세가 부과될 수 있어 납입액 설정에 신중한 접근이 필요하다는 분석이 지배적입니다.
효율적인 은퇴 설계를 위해서는 국민연금을 기초로 퇴직연금과 개인연금을 층층이 쌓는 전략이 유효합니다. 특히 2000년 이전 가입한 구형 개인연금저축을 보유하고 있다면, 신규 연금저축계좌와 각각 별도로 공제를 받을 수 있으므로 기존 계좌를 유지하며 혜택을 극대화하는 것이 유리합니다. 본인의 총급여 수준에 따라 공제율이 13.2%에서 16.5%까지 차등 적용되므로 연말 납입 전 본인의 예상 소득을 반드시 점검하시기 바랍니다.