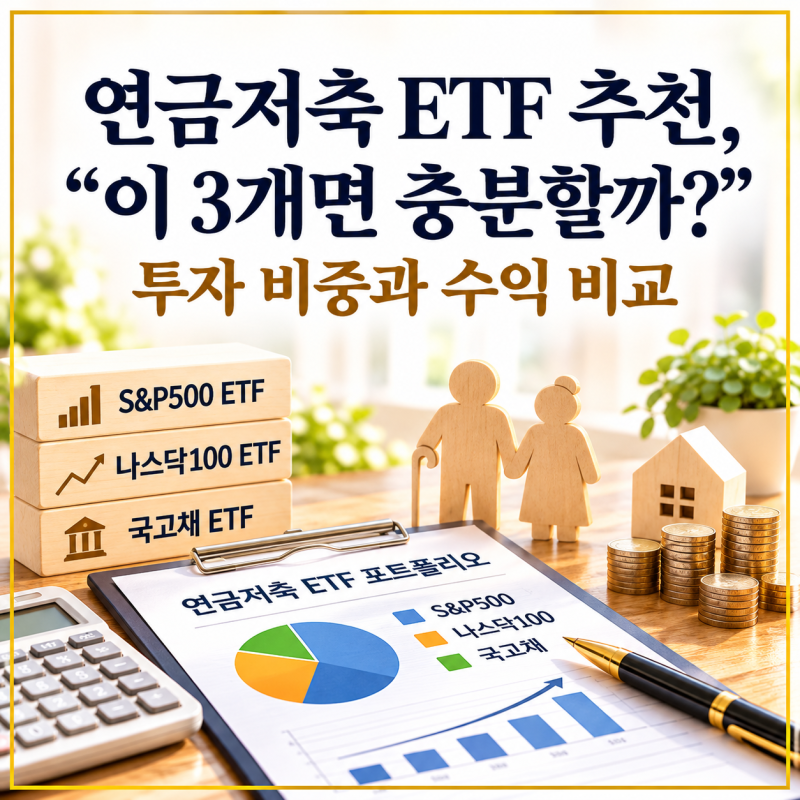
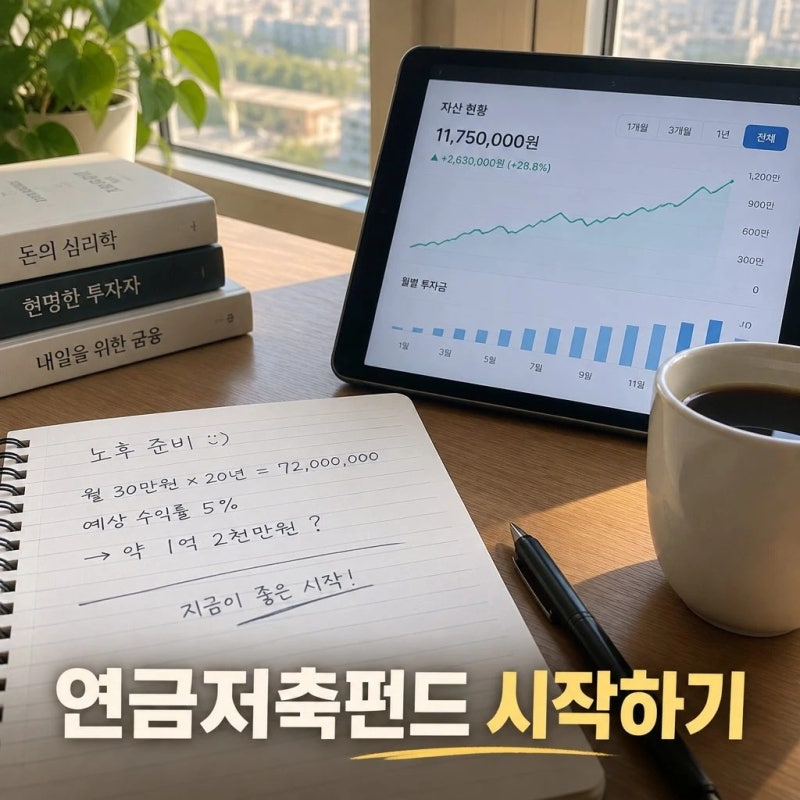
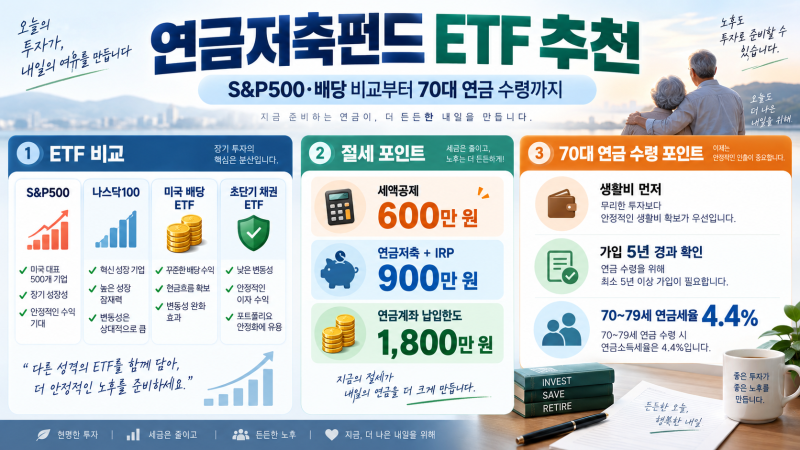
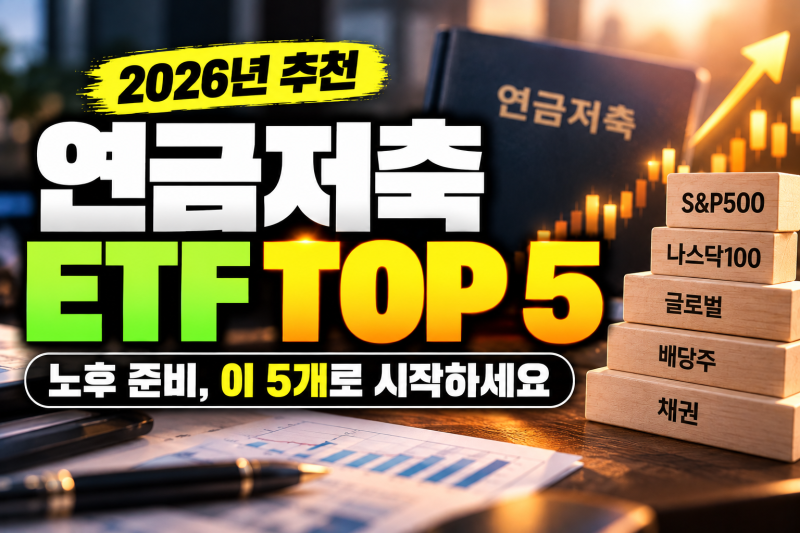
연금저축펀드는 세액공제 혜택과 과세이연 효과를 동시에 누릴 수 있는 장기 노후 자산 관리의 핵심 수단입니다. 단순히 계좌를 개설하는 것에 그치지 않고, 시장의 변동성을 견디며 우상향할 수 있는 지수 추종형 ETF를 중심으로 포트폴리오를 구성하는 것이 본질적인 전략입니다. 특히 미국 S&P500과 나스닥100처럼 검증된 성장성을 지닌 지수를 기반으로 자가 치유 능력을 갖춘 우량 기업 생태계에 투자함으로써 은퇴 시점까지 안정적인 복리 효과를 기대할 수 있습니다.
투자 전문가들 사이에서는 공격적인 수익률 제고와 안정적인 방어력 사이의 비중 조절이 주요 쟁점으로 다뤄집니다. 일부는 나스닥100의 비중을 높여 자산 팽창 속도를 극대화하는 터보 엔진 전략을 강조하는 반면, 다른 쪽에서는 하락장에서의 심리적 붕괴를 막기 위해 배당 성장형 ETF나 채권형 자산을 20% 이상 혼합하는 수비적 운용을 권장합니다. 이는 개인의 위험 수용도와 은퇴까지 남은 기간에 따라 최적의 조합이 달라질 수 있음을 시사하며, 특정 섹터 쏠림 현상을 경계해야 한다는 공통된 목소리가 나옵니다.
성공적인 노후 준비를 위해서는 '4% 인출 규칙'을 고려한 목표 자산 설정과 체계적인 인출 플랜이 선행되어야 합니다. 연간 세액공제 한도를 최대한 활용하면서 국내 상장 해외 ETF를 통해 절세 구조를 확립하는 것이 실질 수익률을 높이는 비결입니다. 유행하는 테마주에 휩쓸리기보다 시장 전체의 성장을 향유하는 코어 자산을 50% 이상 유지하고, 정기적인 리밸런싱을 통해 포트폴리오의 건강 상태를 점검하는 습관이 은퇴 후 안정적인 현금 흐름을 만드는 지름길입니다.