AI 핵심 요약
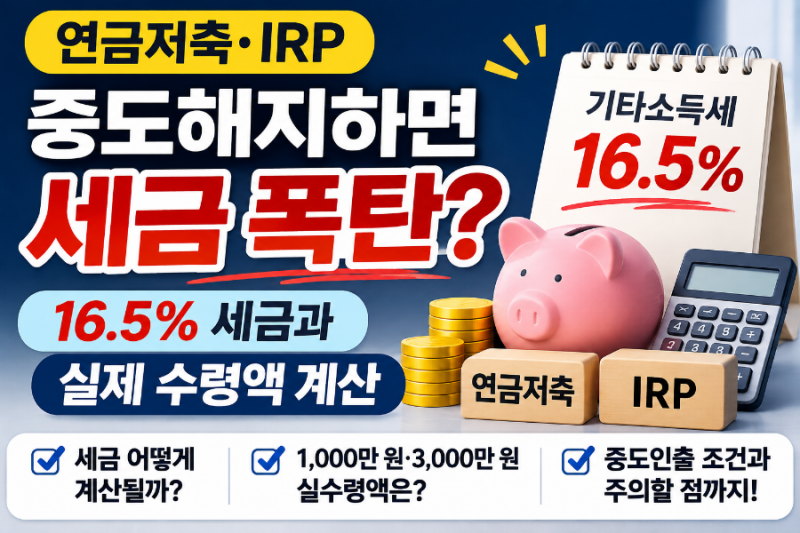
연금저축펀드는 노후 자산 형성을 목적으로 운용되지만, 자금이 장기간 묶이는 것에 대한 부담을 줄이기 위해 유연한 인출 구조를 갖추고 있습니다. 특히 개인형 퇴직연금인 IRP와 달리 계좌를 해지하지 않고도 필요한 금액만 선택적으로 출금할 수 있다는 점이 가장 큰 특징입니다. 납입 원금의 성격에 따라 기타소득세 16.5%를 부담하지 않고도 자금을 확보할 수 있는 예외 조항이 존재하므로 이를 정확히 파악하는 것이 자산 운용의 핵심입니다.
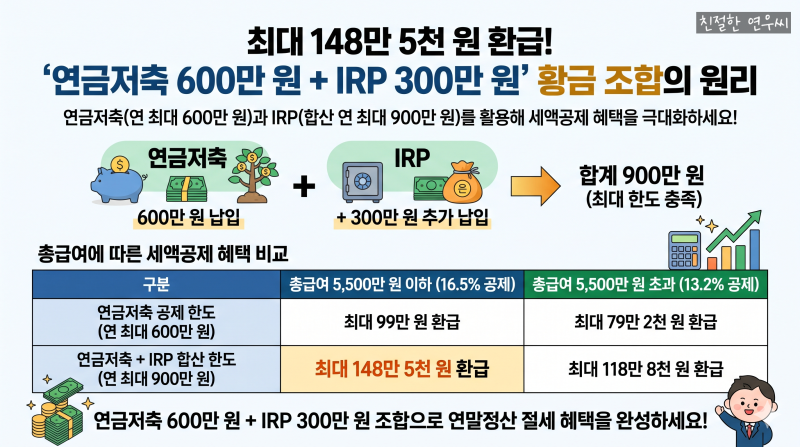
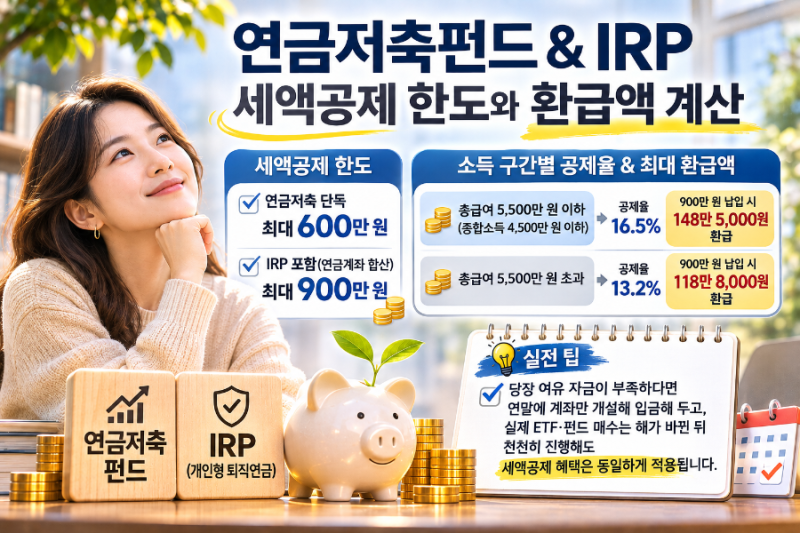
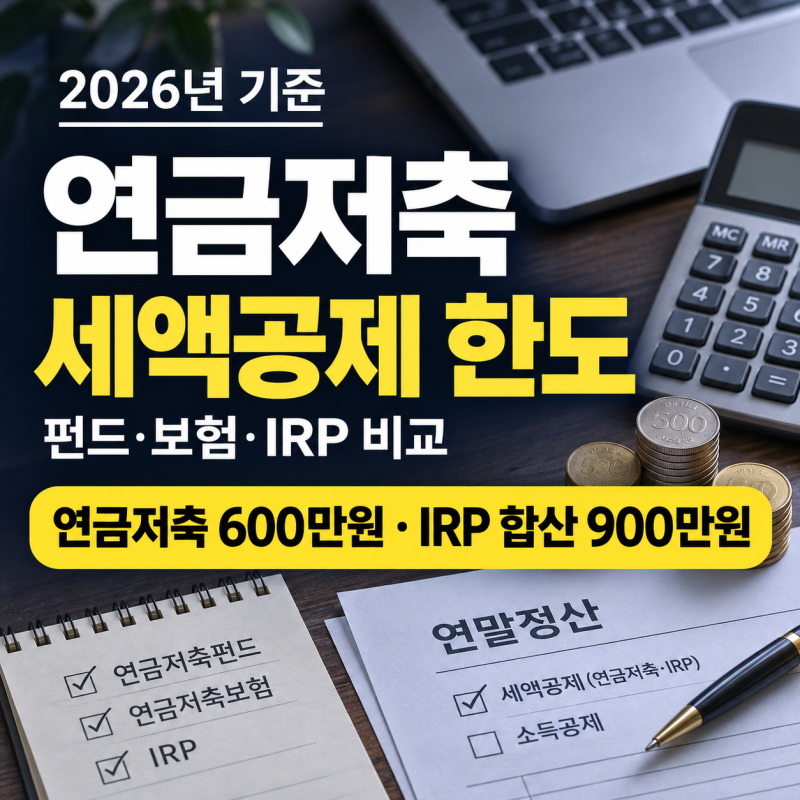
실사용자들 사이에서는 세액공제를 받지 않은 초과 납입금의 활용도가 높게 평가됩니다. 연간 공제 한도인 600만 원을 초과하여 입금한 원금은 언제든 세금 페널티 없이 인출이 가능하기 때문입니다. 또한 당해 연도에 납입한 금액 중 아직 연말정산을 거치지 않은 자산 역시 자유로운 출금이 가능합니다. 다만 운용 수익이나 세액공제를 이미 받은 원금에 대해서는 인출 시 세금 부담이 발생하므로 인출 우선순위를 설정하는 디테일이 강조됩니다.
갑작스러운 경제적 어려움이나 천재지변, 장기 요양 등 법정 사유에 해당할 경우 연금소득세 수준의 낮은 세율로 인출이 가능한 제도적 장치도 마련되어 있습니다. 연금저축보험에서 펀드로 이전한 경우에도 이러한 인출 규칙은 동일하게 적용되므로 본인의 자금 흐름에 맞춰 전략적으로 계좌를 관리해야 합니다. 중도 인출 시에는 반드시 인출되는 자금의 원천을 금융사를 통해 확인하여 불필요한 세금 지출을 방지하시기 바랍니다.