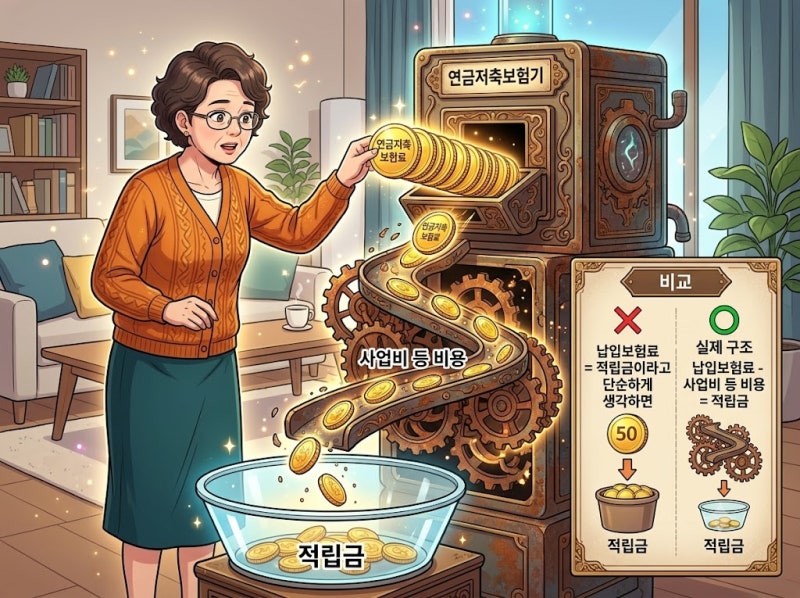
연금저축보험은 노후 자금 마련과 연말정산 세액공제 혜택을 동시에 제공하는 대표적인 장기 저축 상품입니다. 가입 시 발생하는 사업비로 인해 납입한 보험료 전부가 적립되지 않을 수 있으며, 공시이율이 실제 수익률과 다를 수 있어 주의가 필요합니다.
세액공제 혜택을 받지만 중도 해지 시 기타소득세가 부과될 수 있고, 연금저축펀드와는 운용 방식에 차이가 있어 신중한 선택이 중요합니다. 연금저축보험은 노후 자금을 준비하면서 연말정산 세액공제 혜택까지 받을 수 있어 많은 분들이 관심을 가지는 금융 상품입니다.
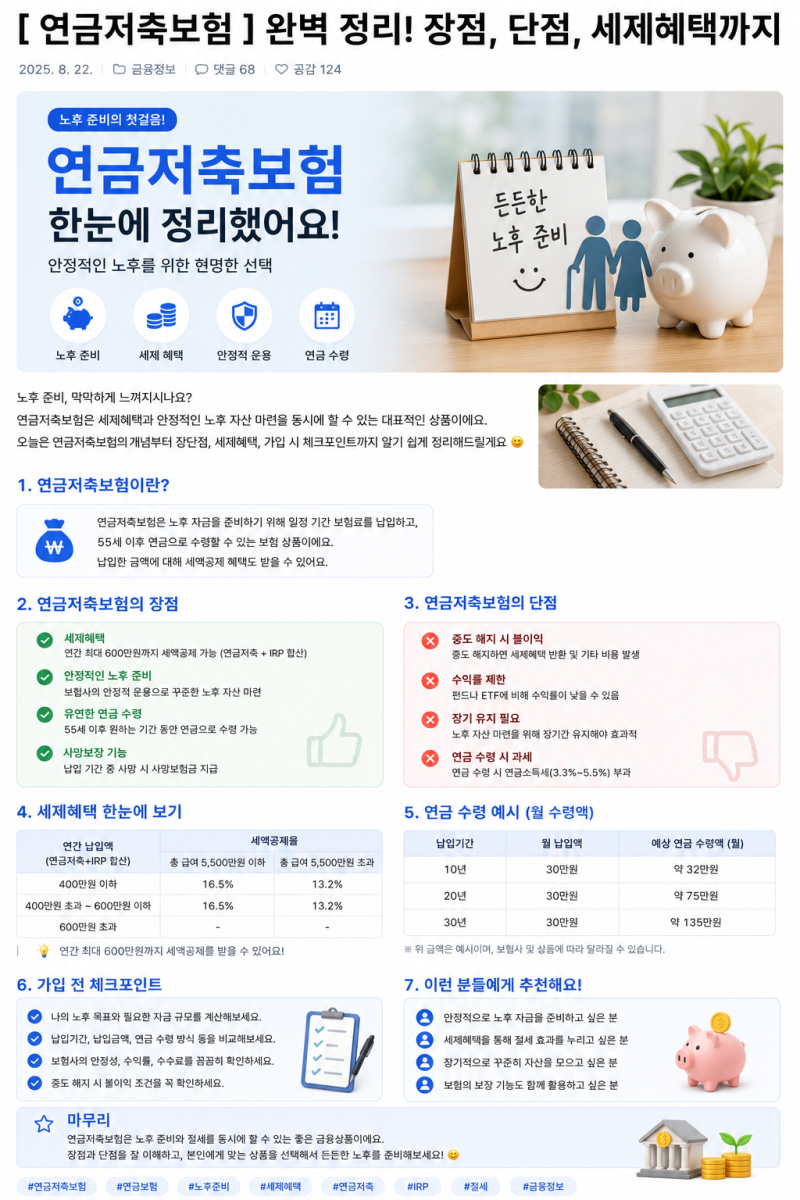
매달 납입하는 금액에 대해 일정 한도까지 세액공제를 받을 수 있으며, 계좌 내에서 발생한 운용 수익은 연금 수령 시점까지 과세가 이연되는 장점이 있습니다. 하지만 이러한 세제 혜택만을 보고 섣불리 가입하기보다는 상품의 구조와 특징을 면밀히 이해하는 것이 중요합니다.
특히 연금저축보험은 납입한 보험료 전부가 그대로 적립되지 않을 수 있다는 점을 알아야 합니다. 계약 체결 및 유지에 필요한 사업비가 발생하기 때문입니다. 또한, 상품에 적용되는 공시이율이 실제 투자 수익률과 동일하다고 오해해서는 안 됩니다.
공시이율은 보험사가 정한 기준에 따라 적립금에 적용되는 이율이며, 상품의 비용 구조와 적립 방식에 따라 실제 적립금 증가분은 다를 수 있습니다.
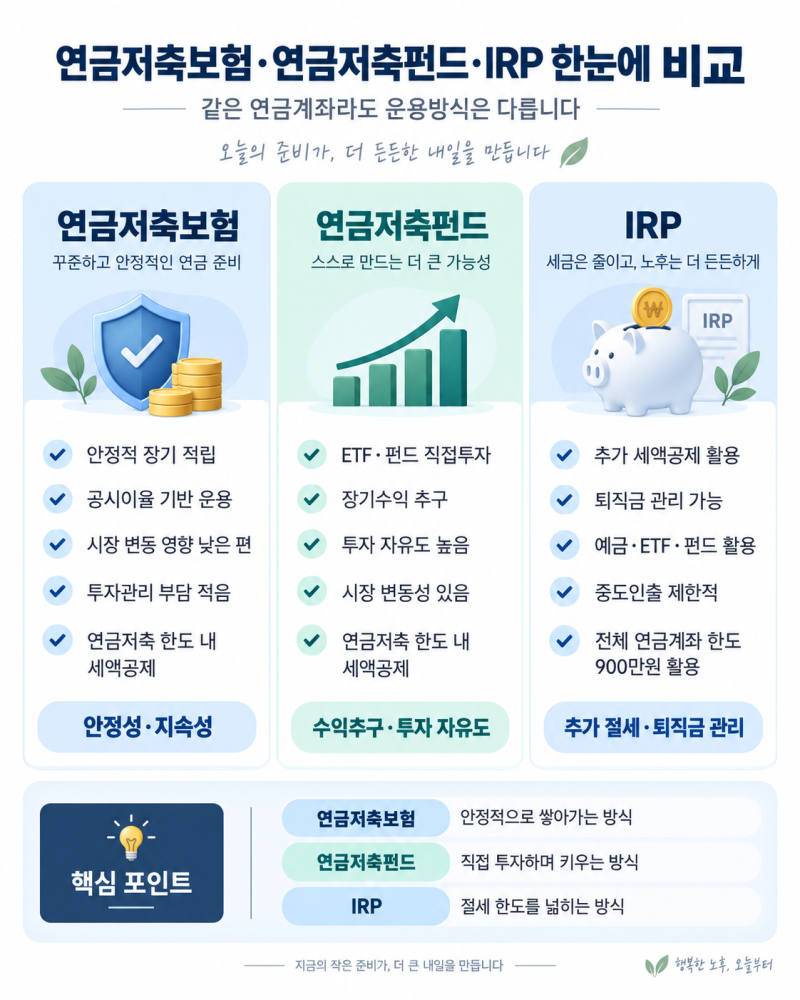
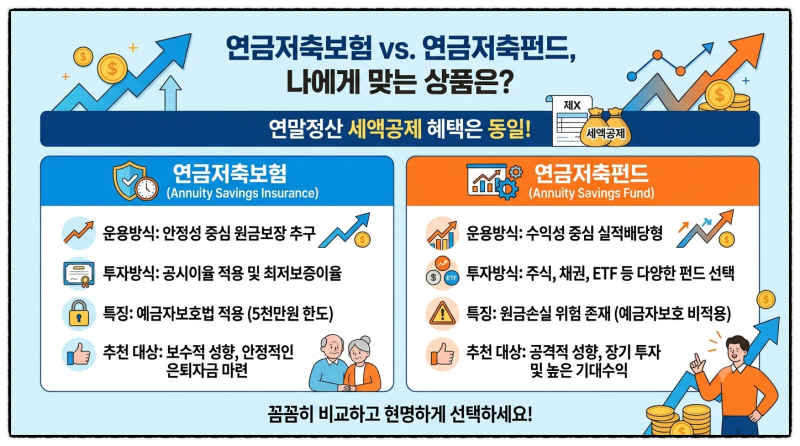
연금저축보험은 연금저축펀드와 달리 비교적 안정적인 운용을 추구하지만, 중도 해지 시 세액공제 혜택을 받은 납입금과 운용 수익에 기타소득세가 부과될 수 있으므로 장기 유지가 필수적입니다.
따라서 연금저축보험 가입을 고려할 때는 세액공제 혜택뿐만 아니라 사업비, 공시이율의 변동성, 물가 상승률, 그리고 중도 해지 시 불이익 등을 종합적으로 고려해야 합니다.
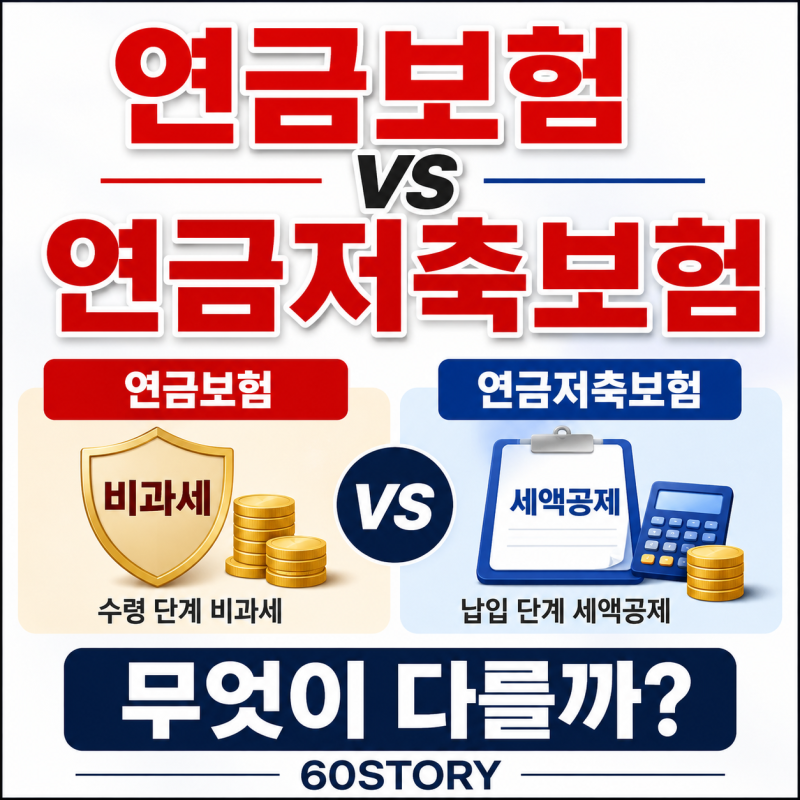
단순히 '연금'이라는 이름만 보고 일반 연금보험과 혼동하지 않도록 상품명에 '연금저축'이 명시되어 있는지 확인하는 것도 중요합니다. 자신의 투자 성향과 노후 계획에 맞춰 연금저축펀드 등 다른 연금저축계좌 상품과 비교하여 가장 적합한 선택을 하는 지혜가 필요합니다.
세액공제 혜택을 받지만 중도 해지 시 기타소득세가 부과될 수 있고, 연금저축펀드와는 운용 방식에 차이가 있어 신중한 선택이 중요합니다. 연금저축보험은 노후 자금을 준비하면서 연말정산 세액공제 혜택까지 받을 수 있어 많은 분들이 관심을 가지는 금융 상품입니다.
매달 납입하는 금액에 대해 일정 한도까지 세액공제를 받을 수 있으며, 계좌 내에서 발생한 운용 수익은 연금 수령 시점까지 과세가 이연되는 장점이 있습니다. 하지만 이러한 세제 혜택만을 보고 섣불리 가입하기보다는 상품의 구조와 특징을 면밀히 이해하는 것이 중요합니다.
특히 연금저축보험은 납입한 보험료 전부가 그대로 적립되지 않을 수 있다는 점을 알아야 합니다. 계약 체결 및 유지에 필요한 사업비가 발생하기 때문입니다. 또한, 상품에 적용되는 공시이율이 실제 투자 수익률과 동일하다고 오해해서는 안 됩니다.
공시이율은 보험사가 정한 기준에 따라 적립금에 적용되는 이율이며, 상품의 비용 구조와 적립 방식에 따라 실제 적립금 증가분은 다를 수 있습니다.
연금저축보험은 연금저축펀드와 달리 비교적 안정적인 운용을 추구하지만, 중도 해지 시 세액공제 혜택을 받은 납입금과 운용 수익에 기타소득세가 부과될 수 있으므로 장기 유지가 필수적입니다.
따라서 연금저축보험 가입을 고려할 때는 세액공제 혜택뿐만 아니라 사업비, 공시이율의 변동성, 물가 상승률, 그리고 중도 해지 시 불이익 등을 종합적으로 고려해야 합니다.
단순히 '연금'이라는 이름만 보고 일반 연금보험과 혼동하지 않도록 상품명에 '연금저축'이 명시되어 있는지 확인하는 것도 중요합니다. 자신의 투자 성향과 노후 계획에 맞춰 연금저축펀드 등 다른 연금저축계좌 상품과 비교하여 가장 적합한 선택을 하는 지혜가 필요합니다.