AI 핵심 요약
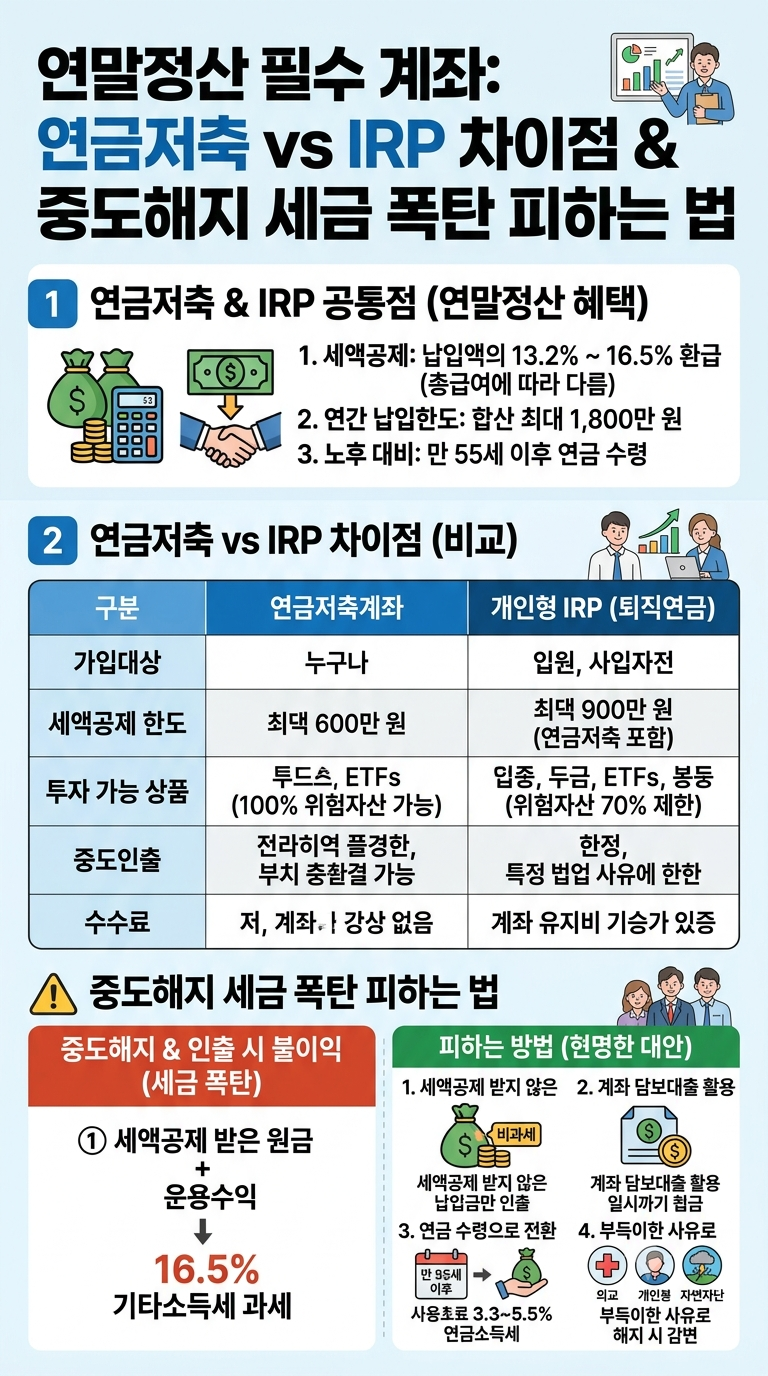
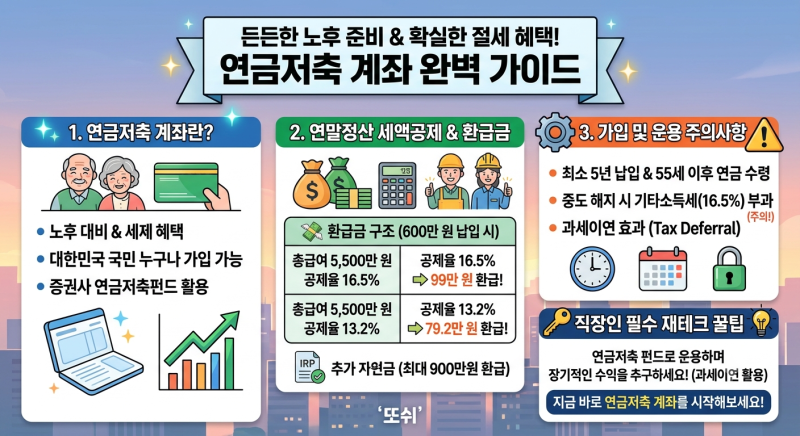
연금저축계좌는 노후 자금 마련과 연말정산 세액공제 혜택을 동시에 제공하는 대표적인 금융 상품입니다. 하지만 연금 수령 요건을 충족하기 전 중도에 계좌를 폐쇄하면 그동안 받은 세제 혜택을 반납해야 하는 경제적 손실이 발생합니다. 특히 세액공제를 받은 납입 원금과 운용 수익에 대해 16.5%의 기타소득세가 부과되므로, 단순 변심에 의한 해지는 원금 손실로 이어질 가능성이 매우 높습니다.
금융 소비자들 사이에서는 자금 운용의 효율성을 위해 보험에서 펀드로 전환하려는 수요가 많으나, 이때 해지 후 재가입을 선택하면 불필요한 과세 대상이 됩니다. 전문가들은 계좌 자체를 종료하는 방식보다 기존의 가입 기간과 세제 혜택을 그대로 유지하며 금융사만 변경하는 계좌이체 제도를 적극 권장합니다. 다만 연금 수령이 이미 시작되었거나 압류 등의 권리 설정이 된 계좌는 이전이 제한될 수 있어 사전 확인이 필수적입니다.
일시적인 자금난으로 고민 중이라면 전액 해지보다는 세액공제를 받지 않은 납입금부터 우선 인출하여 세금 부담을 낮추는 전략이 유효합니다. 또한 천재지변이나 가입자의 요양 등 법령이 정한 부득이한 사유에 해당할 경우 낮은 세율의 연금소득세가 적용되므로 관련 증빙 서류를 꼼꼼히 챙겨야 합니다. 장기적인 자산 증식을 위해서는 해지 전 부분 인출 가능 여부와 계좌이체 조건을 먼저 검토하는 것이 현명합니다.