AI 핵심 요약
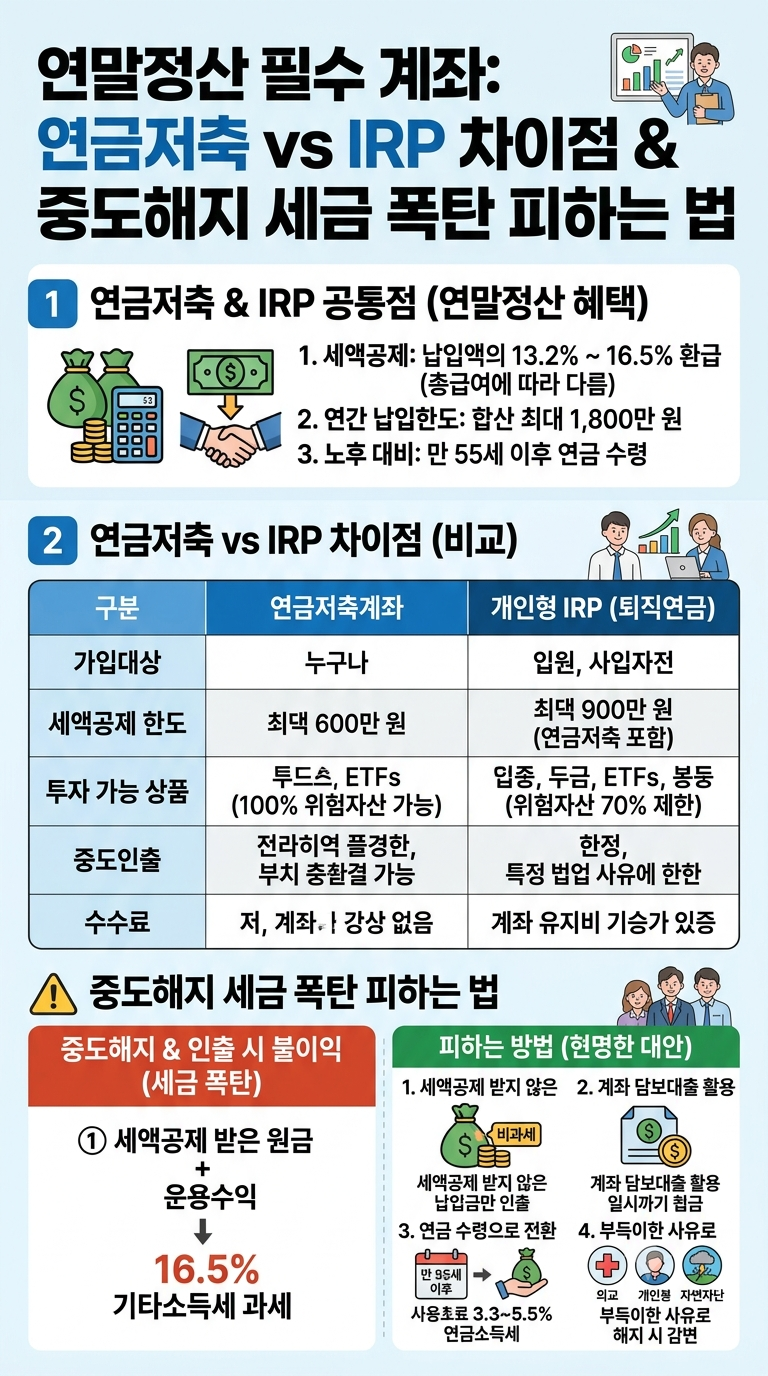
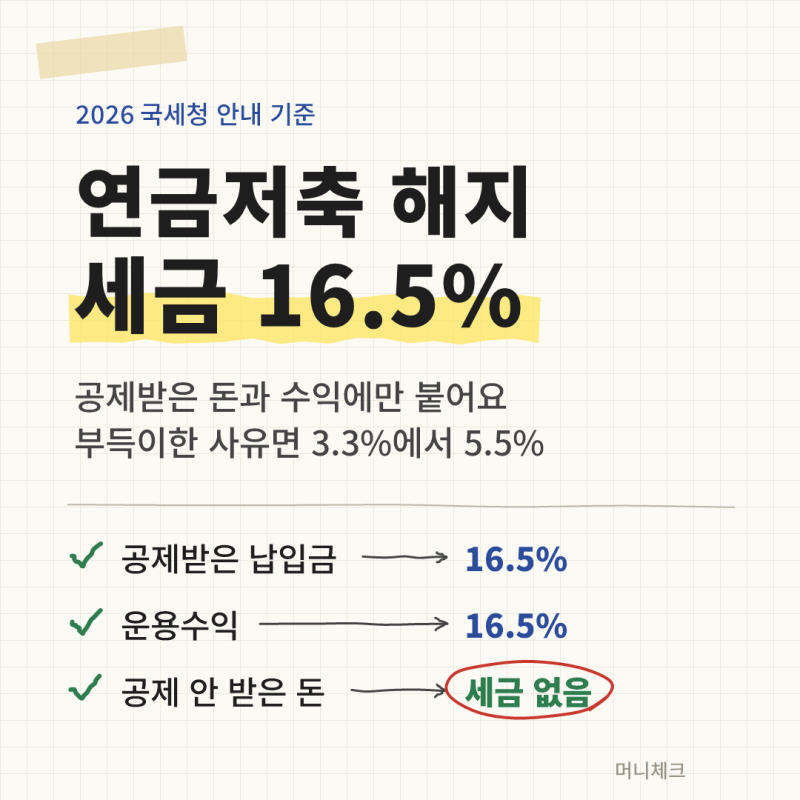
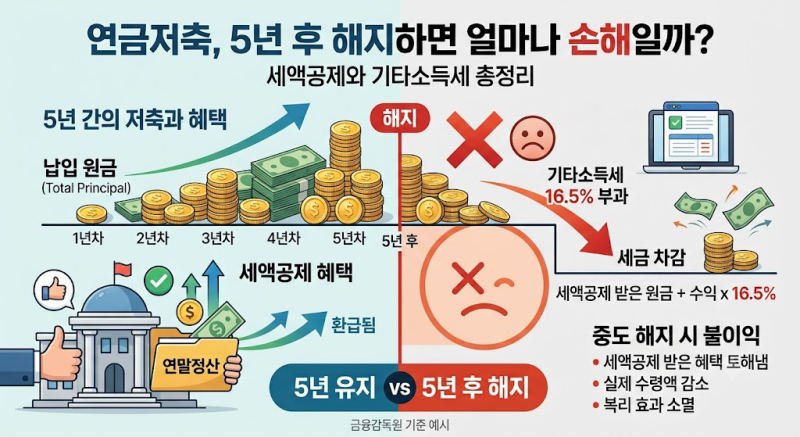
연금저축계좌는 노후 자금 마련과 세액공제 혜택을 위해 가입하지만, 중도 해지 시에는 그동안 받은 혜택 이상의 세금 부담이 발생할 수 있습니다. 세액공제를 받은 납입 원금과 운용 수익에 대해 기타소득세 16.5%가 원천징수되기 때문입니다. 특히 목돈이 필요한 시점에 해지를 선택하면 원금 손실 가능성이 크므로, 인출 전 본인의 납입 이력과 공제 여부를 정밀하게 파악하는 과정이 반드시 선행되어야 합니다.
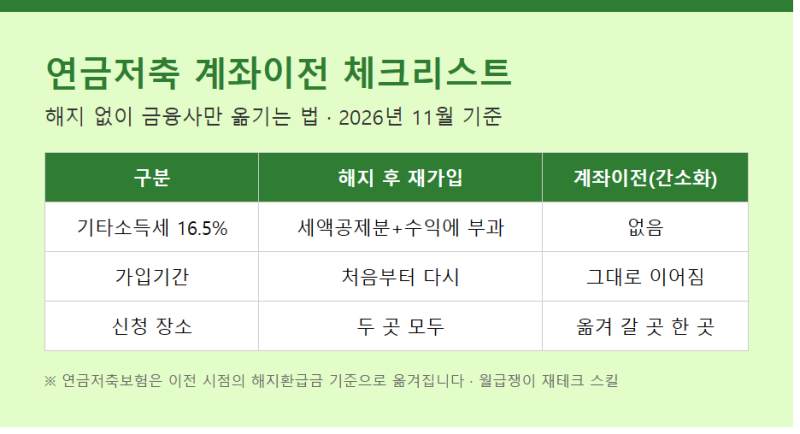
실사용자들 사이에서는 단순 해지보다 금융사를 변경하는 계좌이전 제도를 활용하라는 조언이 지배적입니다. 해지는 계약 종료로 간주되어 즉시 과세되지만, 이전 절차를 밟으면 인출로 보지 않아 세금 발생 없이 기존 가입 기간과 혜택을 그대로 승계할 수 있습니다. 다만 보험 상품에서 펀드로 옮길 경우 해지환급금 기준으로 자금이 이동하여 초기 납입액보다 적은 금액이 이전될 수 있다는 점은 주의 깊게 살펴야 할 대목입니다.
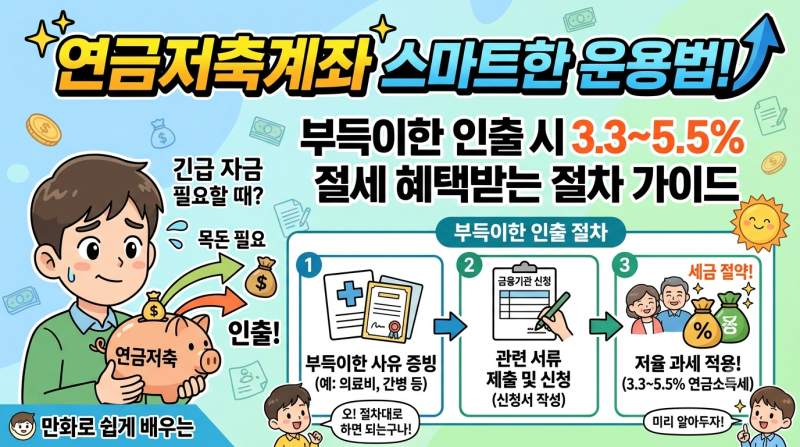
부득이하게 해지 후 세금을 환급받고자 한다면 당해 연도 연말정산 시 해당 금액을 공제 대상에서 제외해야 합니다. 이후 소득·세액 공제확인서를 발급받아 금융기관에 제출하면 증빙 절차를 통해 과다 징수된 세액을 돌려받을 수 있습니다. 단순 변심에 의한 해지보다는 수익률이나 수수료 불만족이 원인이라면 계좌이전 간소화 서비스를 통해 절세 혜택을 유지하며 운용 환경을 개선하는 것이 현명합니다.