AI 핵심 요약
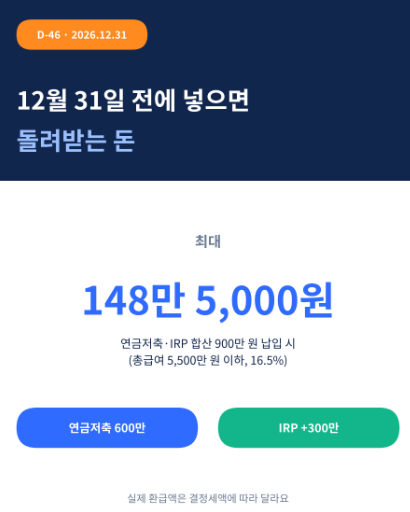
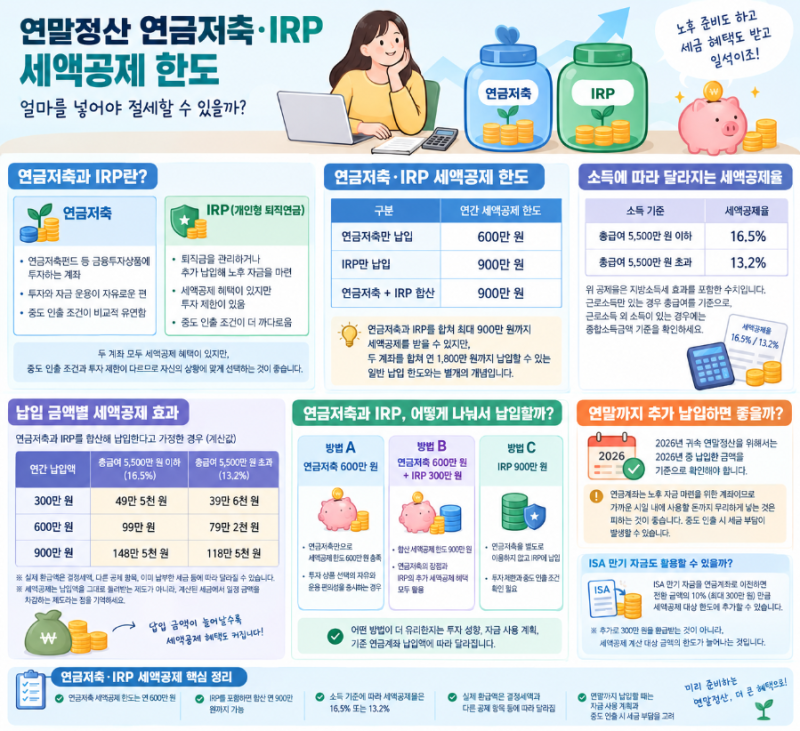
연금저축계좌 한도 금액은 크게 연간 총 납입 한도와 세액공제 적용 한도로 구분됩니다. 개인이 연금저축과 IRP를 합산하여 한 해 동안 입금할 수 있는 총액은 1,800만 원으로 설정되어 있으나, 실제 연말정산 시 세금 혜택을 받을 수 있는 범위는 이보다 좁습니다. 연금저축 단독으로는 연 600만 원까지, 퇴직연금(IRP)을 포함할 경우 합산 연 900만 원까지가 공제 대상 금액으로 인정됩니다.
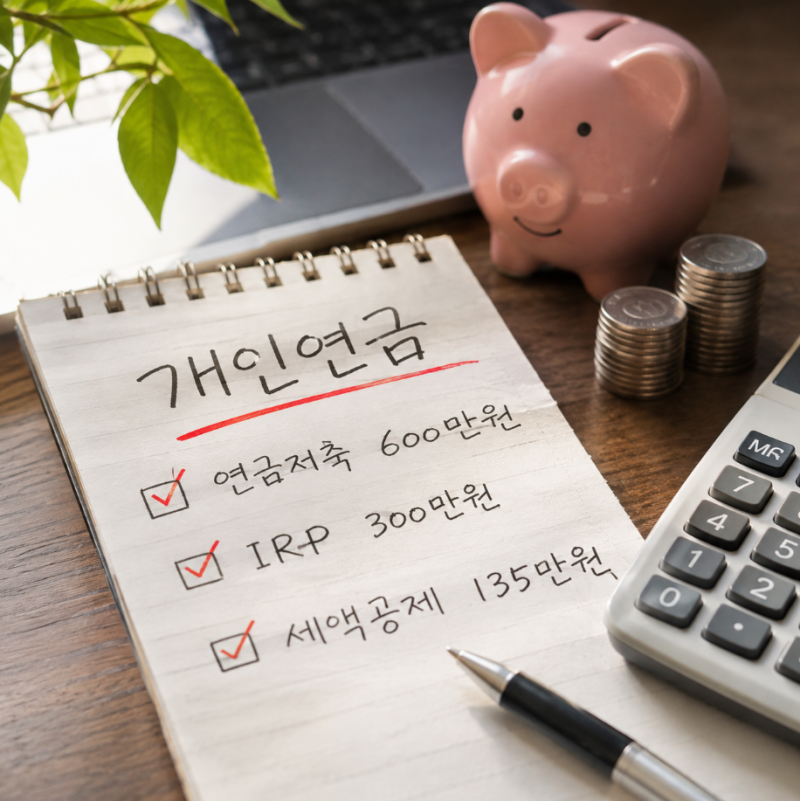
실사용자들 사이에서는 연금저축에만 900만 원을 전액 납입해도 되는지에 대한 의문이 많으나, 전문가들은 연금저축의 공제 한도가 600만 원에서 멈춘다는 점을 강조합니다. 즉, 연금저축에 900만 원을 넣더라도 300만 원은 당해 공제 혜택을 받지 못하므로, 효율적인 절세를 위해서는 연금저축 600만 원과 IRP 300만 원으로 나누어 납입하는 전략이 일반적인 권장 사항으로 분석됩니다.
세액공제율은 소득 수준에 따라 13.2%에서 16.5%까지 차등 적용되며, 최대 148만 5천 원의 절세 효과를 기대할 수 있습니다. 다만 산출세액이 공제액보다 적을 경우 혜택이 축소될 수 있고, 중도 해지 시 세제상 불이익이 발생할 수 있으므로 본인의 가용 자금과 소득 구간을 면밀히 대조하여 납입액을 결정하는 것이 현명한 자산 관리의 핵심입니다.