AI 핵심 요약
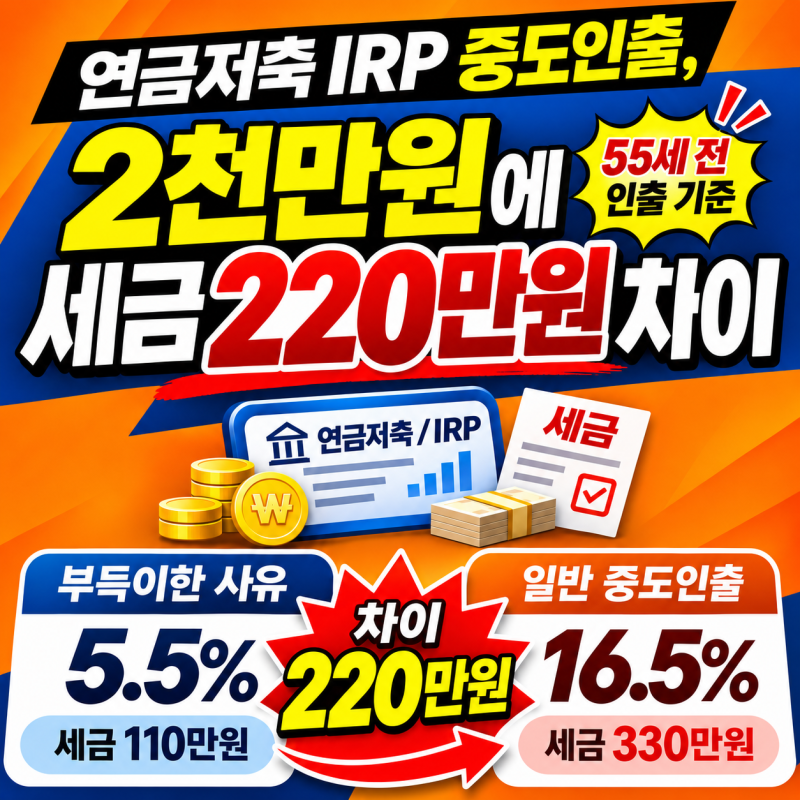
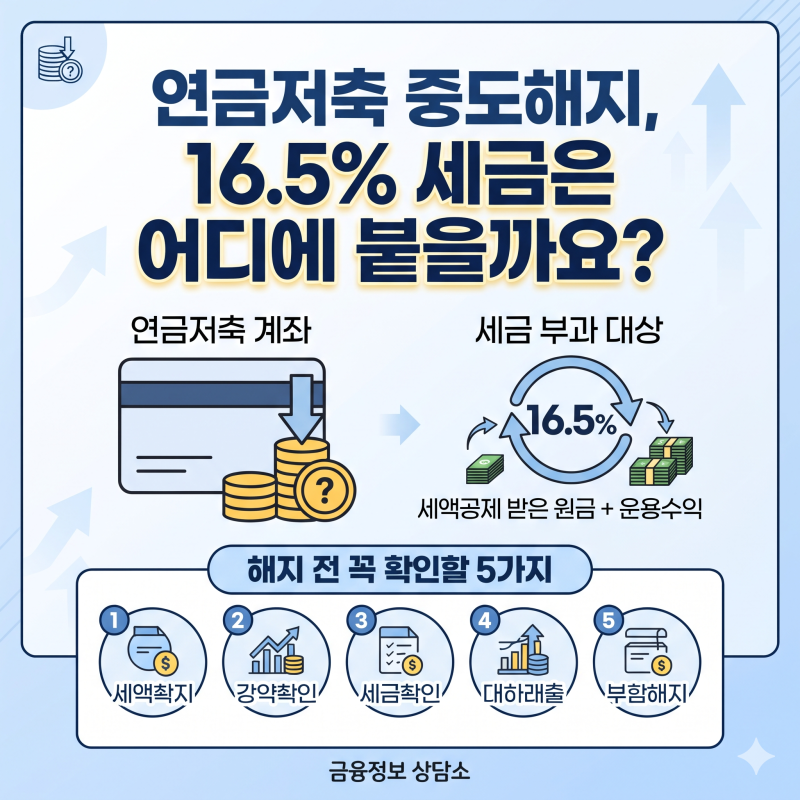
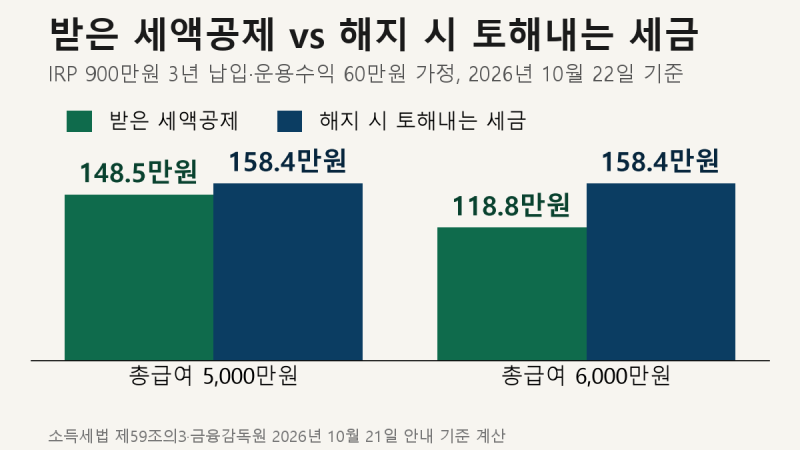
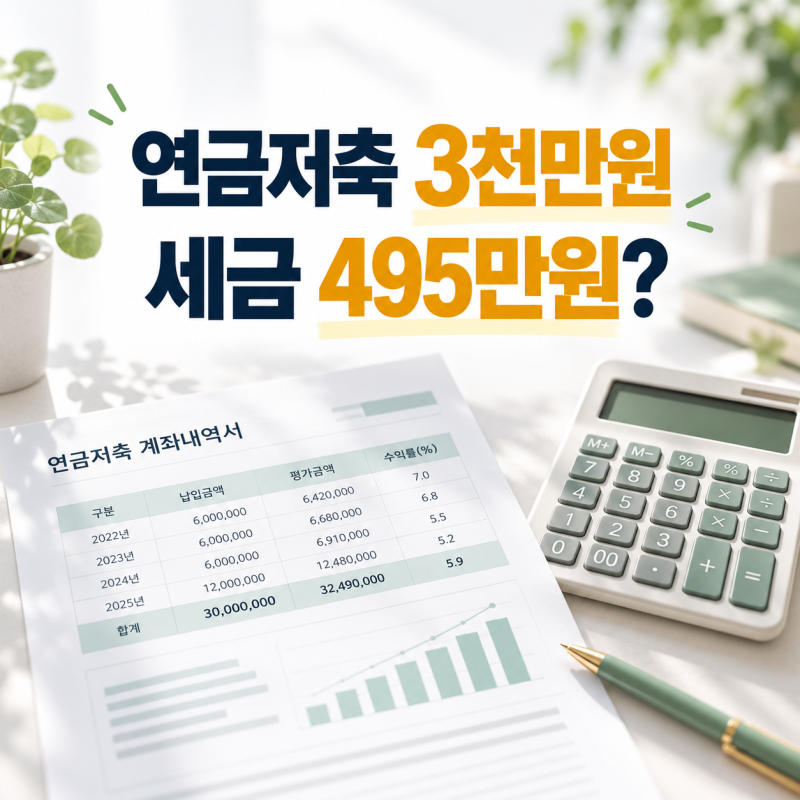
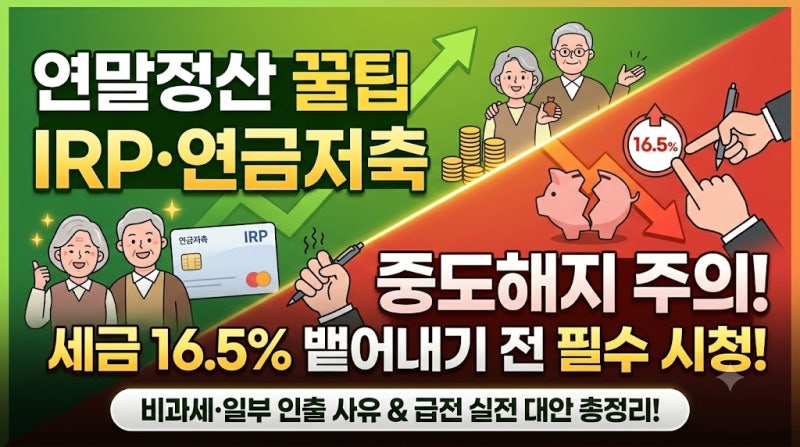
연금저축계좌는 노후 자금 마련을 목적으로 세액공제 혜택을 제공하는 장기 저축 수단입니다. 하지만 가입자가 55세 이전에 계좌를 해지하게 되면 그동안 받은 세제 혜택을 반환해야 하는 원칙이 적용됩니다. 이때 발생하는 세금은 단순히 과거에 돌려받은 환급액을 돌려주는 개념이 아니라, 해지 시점의 과세 대상 금액에 대해 16.5%의 기타소득세를 부과하는 방식으로 산정됩니다.
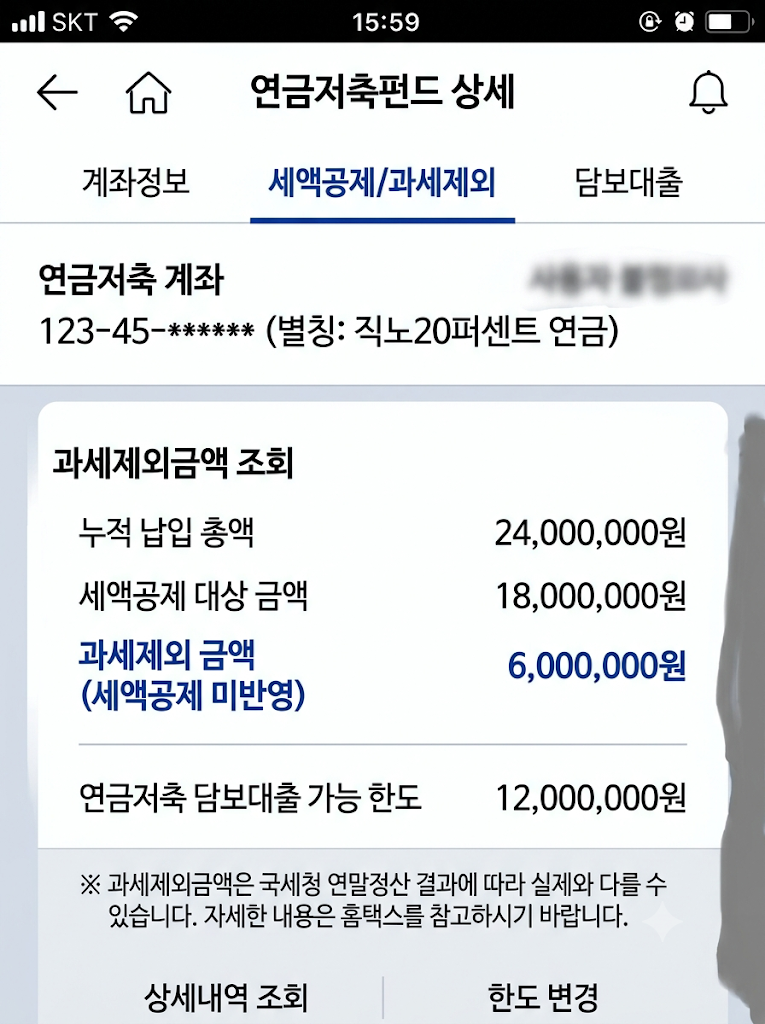
실사용자들 사이에서 가장 혼동하기 쉬운 지점은 해지 환급금 전액에 세금이 붙는지 여부입니다. 분석 결과, 세액공제를 받지 않은 납입 원금은 과세 대상에서 제외되지만, 공제 혜택을 받은 원금과 운용 수익에 대해서는 일괄적으로 세금이 적용됩니다. 따라서 개별 계좌의 납입 이력을 정밀하게 구분해야 실제 수령액을 정확히 파악할 수 있으며, 금융사별로 제공하는 과세 제외 금액 증빙 확인이 필수적입니다.
갑작스러운 자금난으로 해지를 고려한다면 부득이한 사유에 해당하는지 먼저 검토해야 합니다. 천재지변, 요양, 개인회생 등 법정 사유가 인정될 경우 세율이 3.3~5.5%로 대폭 낮아지기 때문입니다. 만약 일반적인 사유로 자금이 필요하다면 전액 해지보다는 담보대출이나 일부 인출 가능 여부를 먼저 확인하여 노후 자산의 손실을 최소화하는 전략이 유익합니다.