AI 핵심 요약
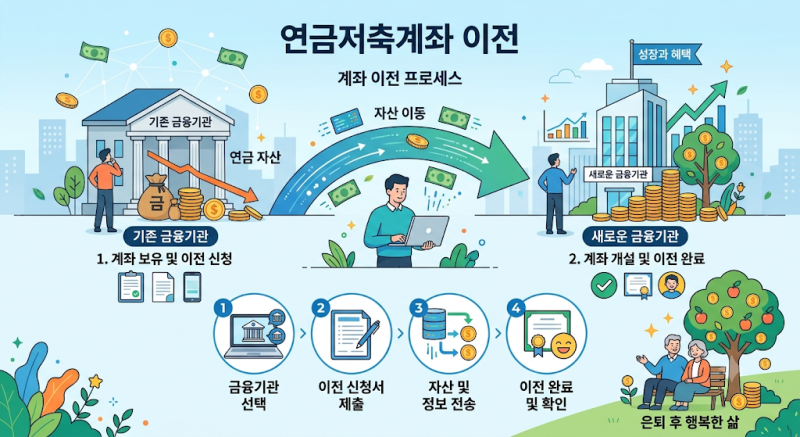
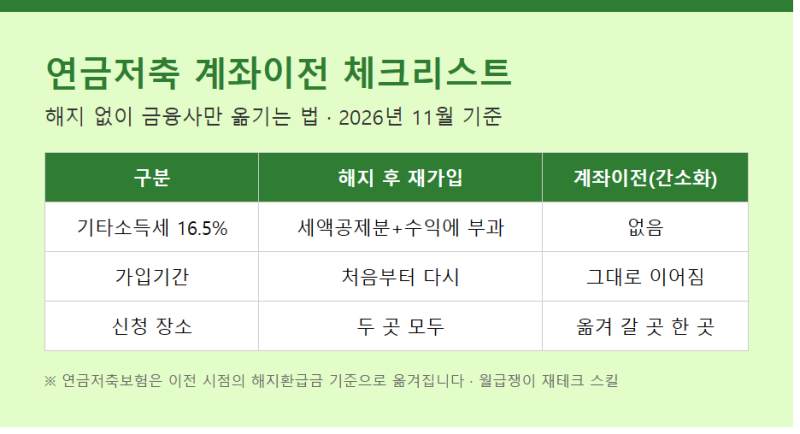
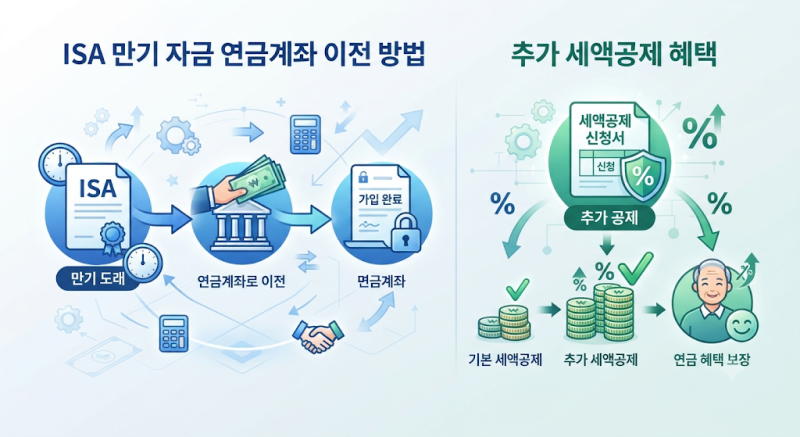
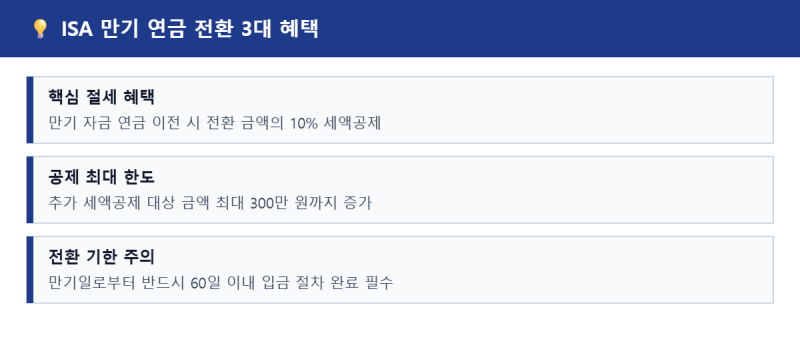
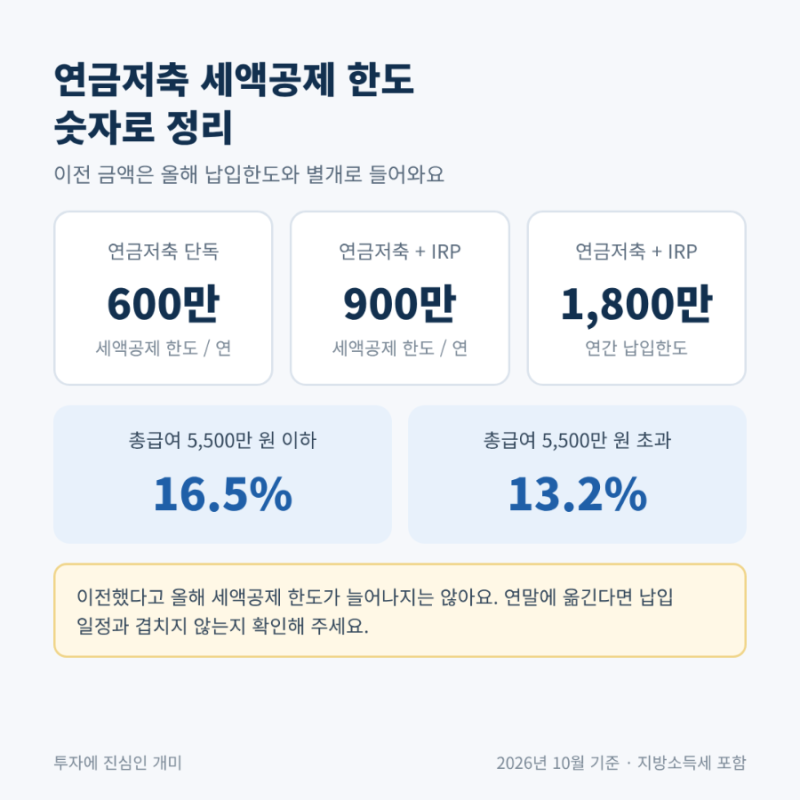
연금저축계좌 이전은 기존 금융사에서 가입한 계약을 해지하지 않고 다른 금융기관으로 옮겨 자산 운용의 효율성을 높이는 제도입니다. 특히 과거 가입한 보험이나 신탁 상품의 수익률이 저조할 경우, 상장지수펀드(ETF) 등 직접 투자가 가능한 증권사 계좌로 전환하여 장기 복리 효과를 극대화할 수 있습니다. 이 과정에서 가장 큰 장점은 기존의 세액공제 혜택과 가입 기간을 그대로 승계하면서도 중도 해지에 따른 세금 부담을 원천적으로 차단할 수 있다는 점입니다.
실사용자들 사이에서는 이전 시점의 자산 평가액에 대한 관점이 중요하게 다뤄집니다. 보험 상품의 경우 납입 원금이 아닌 해지환급금 기준으로 금액이 이동하므로 가입 초기라면 원금 손실이 발생할 수 있다는 점에 유의해야 합니다. 또한 펀드형 계좌를 이전할 때는 보유 중인 상품을 매도하여 현금화하는 과정이 수반되는데, 시장 급락기에 매도가 이루어지면 손실이 확정될 수 있어 시장 상황을 고려한 전략적 타이밍 설정이 필요하다는 분석이 지배적입니다.
성공적인 계좌 이전을 위해서는 신규 금융기관에서만 신청하면 되는 간소화 서비스를 활용하되, 이전 완료 후 기존 자동이체 설정이 해지되므로 반드시 재설정해야 합니다. 또한 연말정산 시 세액공제 증명서는 최종적으로 이전받은 금융사에서 통합 발급되므로 1월 간소화 서비스 자료를 꼼꼼히 대조하는 것이 필수적입니다. 단순 수익률 비교를 넘어 개별 상품의 보장 조건과 수수료 구조를 입체적으로 검토한 뒤 실행하는 것이 바람직합니다.