AI 핵심 요약
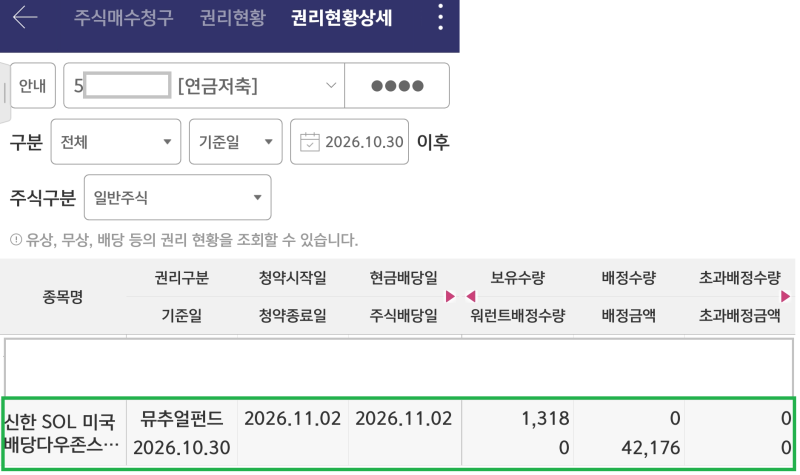
연금저축계좌를 활용한 배당주 투자는 배당소득세 15.4%를 즉시 징수하지 않고 연금 수령 시점까지 미뤄주는 과세이연 효과가 핵심입니다. 이를 통해 세금으로 나갈 자금을 재투자함으로써 복리 효과를 극대화할 수 있으며, 연간 2,000만 원 초과 시 발생하는 금융소득종합과세나 건강보험료 인상 부담에서도 자유롭다는 장점이 있습니다. 55세 이후 연금으로 수령할 경우 나이에 따라 3.3%에서 5.5% 사이의 저율 과세가 적용되어 장기 자산 형성에 유리합니다.
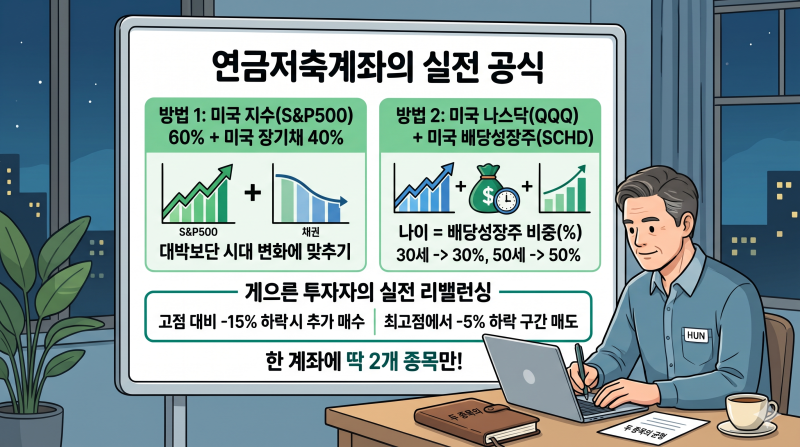
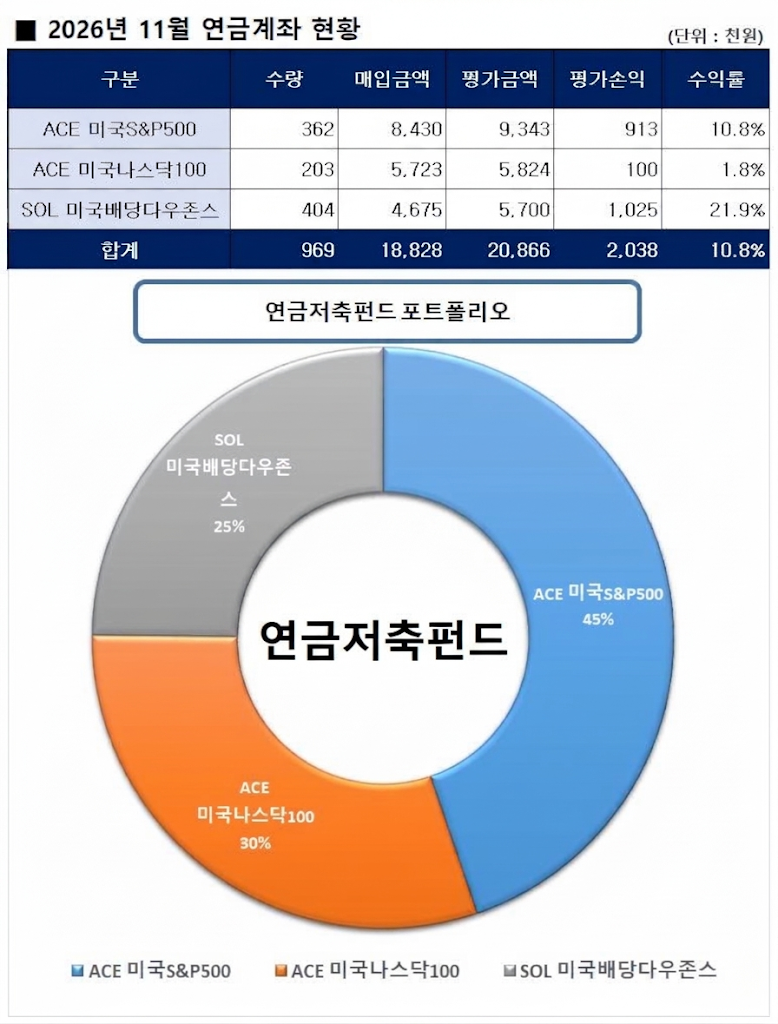
시장 전문가들은 단일 종목보다는 성격이 다른 ETF 조합을 권장하고 있습니다. 당장의 현금 흐름을 중시하는 고배당 상품과 장기적인 자산 가치 상승을 노리는 배당성장형 상품을 혼합하는 방식이 대표적입니다. 특히 최근에는 매월 분배금을 지급하는 월배당 ETF나 옵션 매도 전략을 병행하는 커버드콜 상품 등 선택지가 190여 개 이상으로 다양해졌으며, 투자자들은 각자의 은퇴 시점과 목표 수익률에 맞춰 국내외 시장 비중을 조절하며 리스크를 분산하는 추세입니다.
실전 투자 시에는 운용 보수와 지수 추종 방식의 차이를 면밀히 살펴야 합니다. 커버드콜 상품의 경우 높은 분배율을 보이지만 하락장에서의 주가 방어력이나 상승장에서의 수익 제한 등 구조적 특성이 존재하므로 주의가 필요합니다. 단순히 배당률 숫자만 쫓기보다는 원화와 달러 자산의 균형을 맞추고, 기계적인 적립식 매수를 통해 시장 변동성에 대응하며 안정적인 노후 현금 흐름을 구축하는 것이 바람직한 전략입니다.