AI 핵심 요약
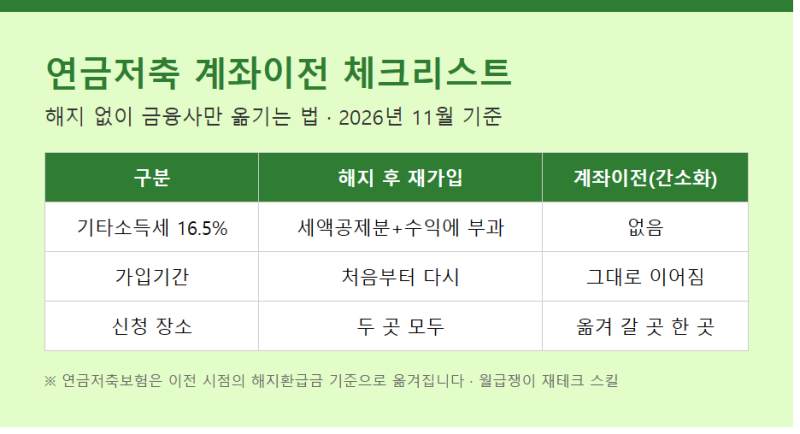
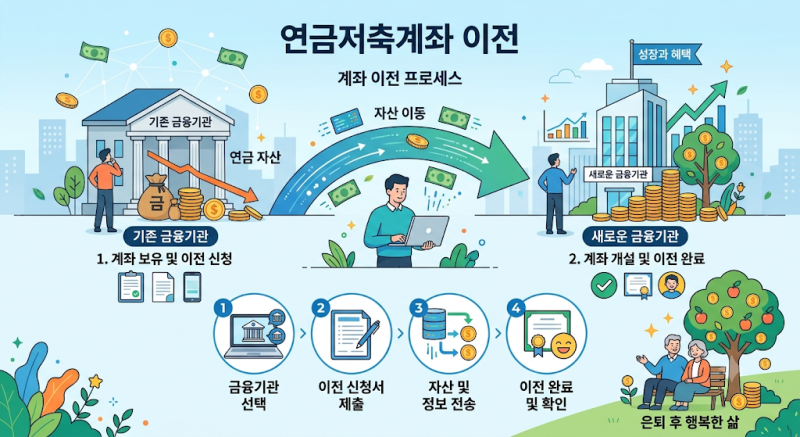
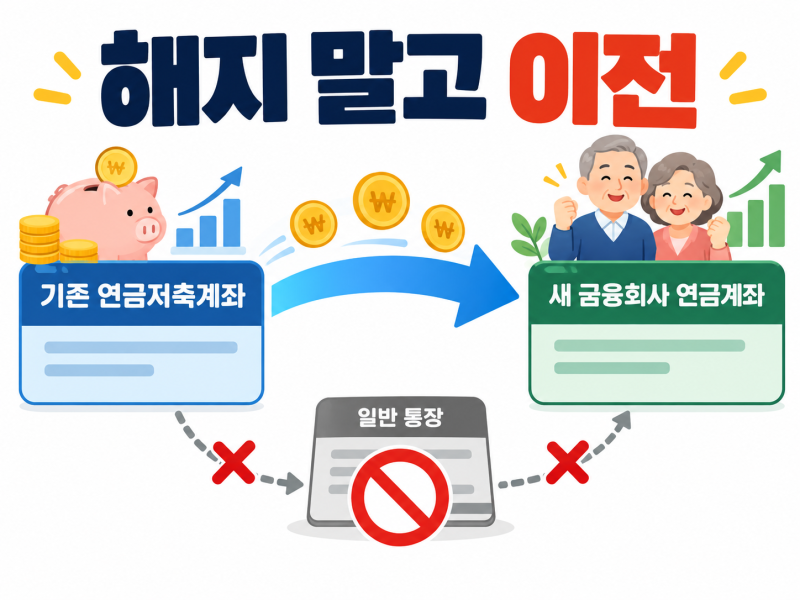
연금저축계좌이전절차는 기존 금융상품을 해지하지 않고 가입 기간과 세제 혜택을 유지하며 다른 금융사로 옮기는 제도입니다. 일반적인 중도 해지 시에는 세액공제 받은 원금과 수익에 대해 16.5%의 기타소득세가 부과되지만, 이전 절차를 거치면 이러한 과세 없이 자산을 이동할 수 있습니다. 특히 수익률이 저조한 보험이나 신탁에서 ETF 투자가 가능한 증권사 펀드로 갈아타려는 수요가 많으며, 이는 장기적인 복리 효과를 극대화하는 전략으로 활용됩니다.
실사용자들 사이에서는 이전 시점의 자산 평가액 산정 방식에 대해 주의가 필요하다는 의견이 많습니다. 보험 상품은 납입 원금이 아닌 해지환급금을 기준으로 이전되므로 가입 초기라면 원금 손실이 발생할 수 있고, 펀드형 상품은 보유 자산을 매도하여 현금화하는 과정에서 시장 급락기를 만나면 손실이 확정될 위험이 있기 때문입니다. 따라서 전문가들은 단순히 세금 혜택만 볼 것이 아니라 현재 보유한 상품의 환매 수수료와 이전 가능 금액을 면밀히 대조해볼 것을 권장합니다.
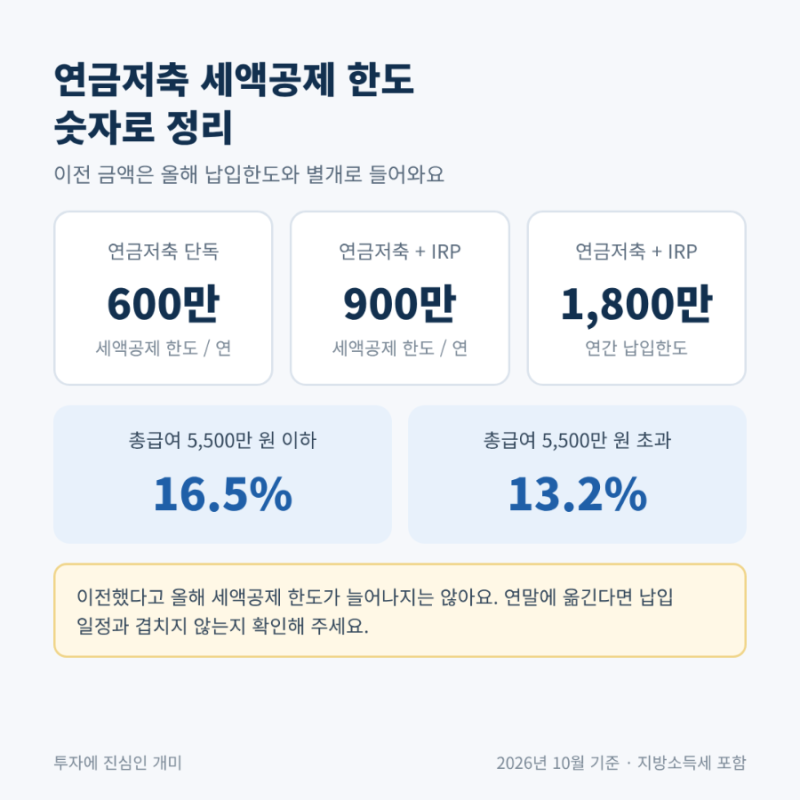
성공적인 계좌 이전을 위해서는 신규 금융사에서 계좌를 개설한 뒤 '타사 연금 이전' 메뉴를 통해 신청하는 간소화 서비스를 이용하는 것이 효율적입니다. 이전 완료 후에는 기존의 자동이체 설정이 승계되지 않으므로 반드시 새 계좌에 납입 설정을 다시 해야 연말 세액공제 한도를 놓치지 않습니다. 또한 연말에 이전했다면 이듬해 1월 연말정산 간소화 서비스에서 납입 내역이 통합되어 반영되었는지 확인하는 과정이 필수적입니다.