AI 핵심 요약
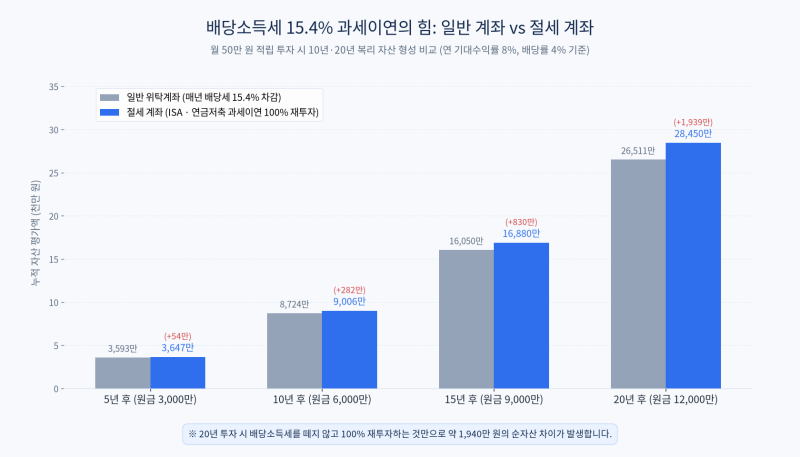
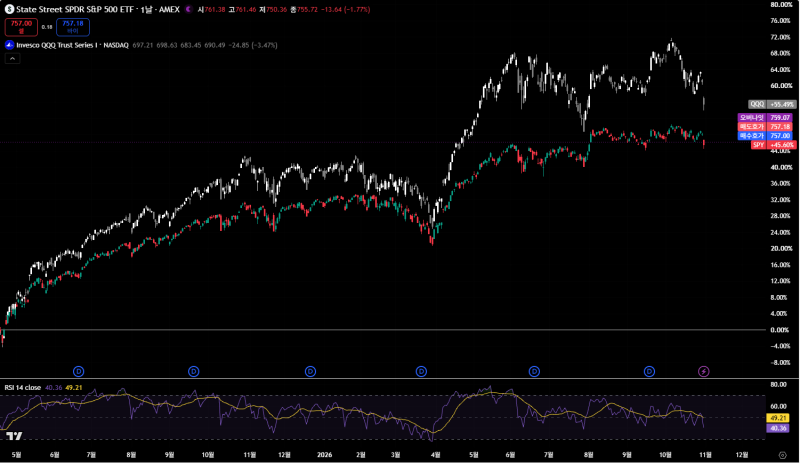
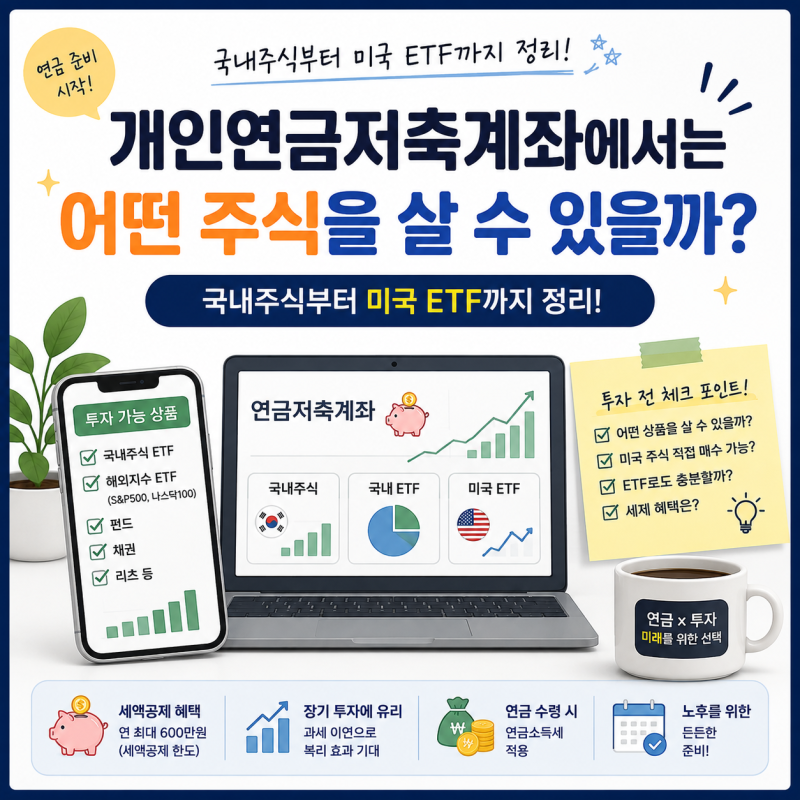
연금저축계좌를 활용한 미국 지수 추종 ETF 투자는 과세이연과 저율 과세 혜택을 동시에 누릴 수 있는 효율적인 재테크 수단입니다. 일반 계좌에서 해외 ETF 투자 시 발생하는 배당소득세 15.4%를 차감하지 않고 전액 재투자함으로써 복리 효과를 극대화할 수 있는 것이 핵심입니다. 다만 국내 주식만을 편입한 ETF의 경우 일반 계좌에서는 매매차익이 비과세되지만, 연금계좌에서는 추후 연금 수령 시 과세 대상으로 전환될 수 있어 자산 배분 시 주의가 필요합니다.
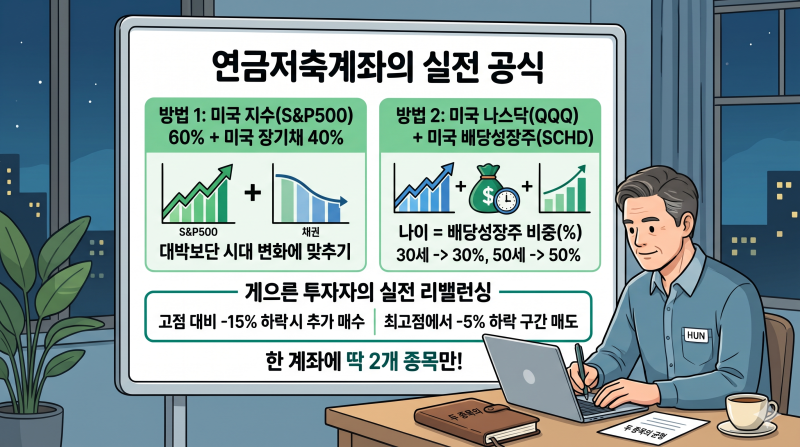
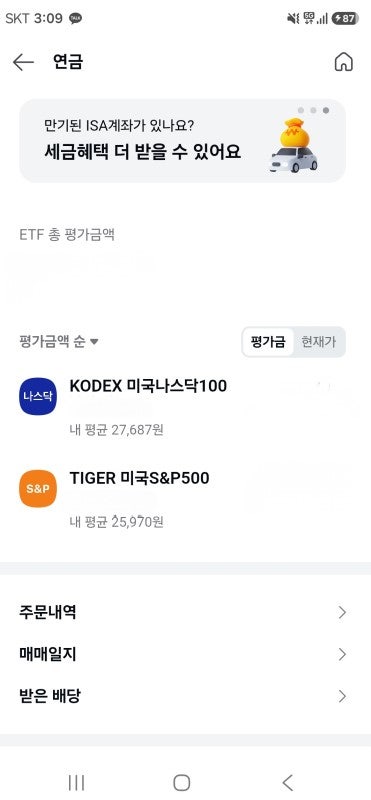
시장 전문가들 사이에서는 자산의 성격에 따른 계좌 분배 전략이 강조되고 있습니다. 미국 S&P500이나 나스닥100 등 해외 지수를 추종하는 국내 상장 ETF는 일반 계좌보다 연금계좌에 담는 것이 유리하다는 분석이 지배적입니다. 반면 국내 주식형 상품은 일반 계좌의 비과세 혜택을 활용하는 것이 세후 수익률 측면에서 낫다는 의견이 많습니다. 특히 ISA 만기 자금을 연금계좌로 이전하여 추가 세액공제를 받는 절차는 필수적인 절세 코스로 꼽힙니다.
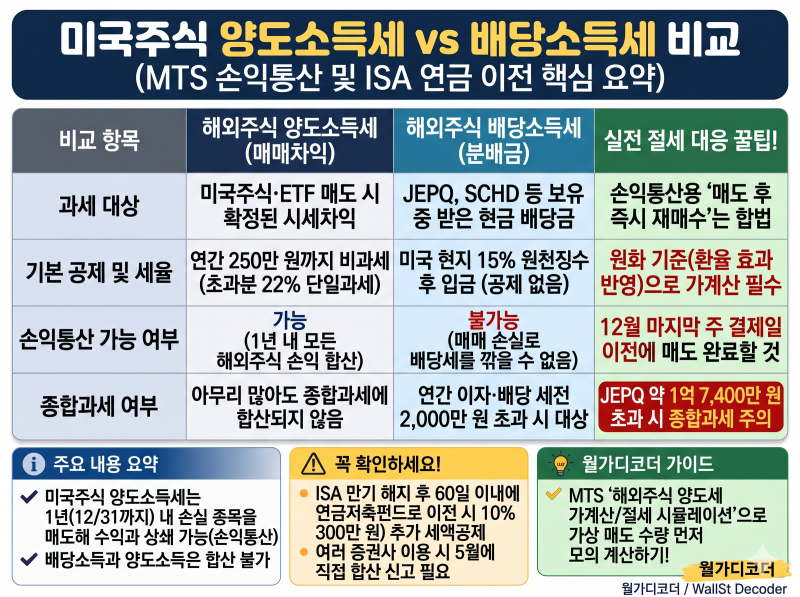
장기적인 자산 증식을 위해서는 단순히 종목을 고르는 것 이상으로 계좌별 세제 혜택을 이해하는 것이 중요합니다. 해외 주식 양도소득세 부담을 줄이기 위해 손익통산을 활용하거나, 연금계좌 내에서 발생하는 분배금을 즉시 재투자하여 스노우볼 효과를 누리는 실전 노하우가 요구됩니다. 55세 이후 연금 수령 시점의 세율까지 고려하여 포트폴리오를 구성한다면 일반 투자 대비 유의미한 자산 격차를 만들 수 있습니다.