

연금저축은 납입 시 세액공제 혜택을 제공하며 연금저축펀드와 연금저축보험으로 나뉘고, 연금보험은 일정 요건 충족 시 비과세 혜택을 받을 수 있습니다.
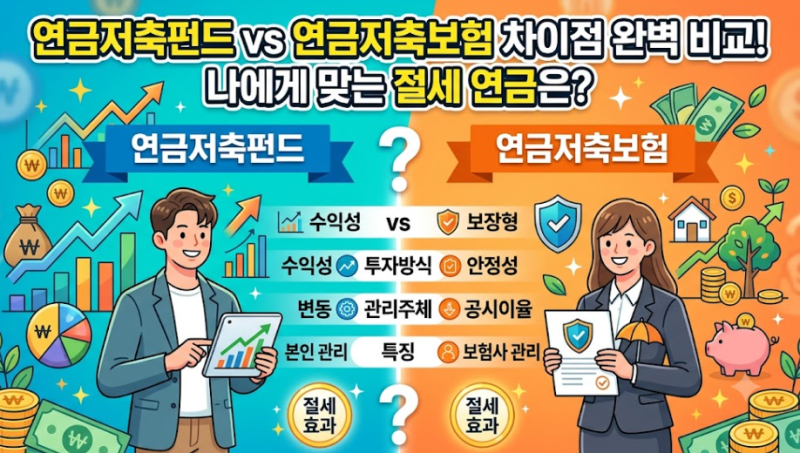
연금저축펀드는 투자 상품을 직접 운용하여 원금 손실 가능성이 있지만, 연금저축보험은 보험사의 공시이율로 적립되어 상대적으로 안정적입니다.
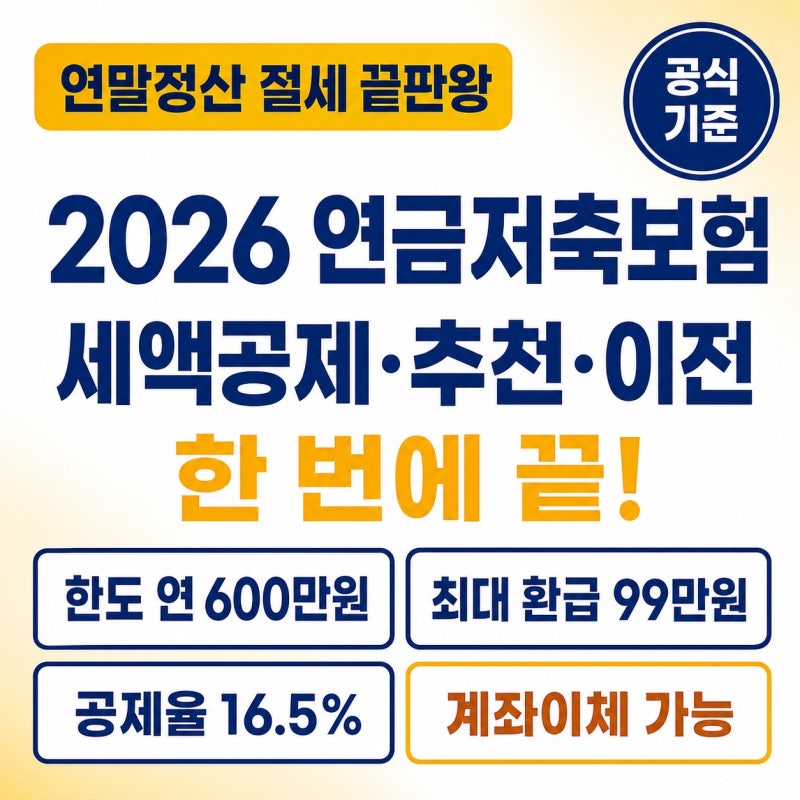
세액공제 한도를 최대로 활용하려면 연금저축과 개인형 퇴직연금(IRP)을 합산하여 연간 최대 900만원까지 납입하는 것이 유리합니다. 연금보험과 연금저축은 노후 대비를 위한 대표적인 금융 상품이지만, 이름이 비슷하여 많은 사람이 혼동하기 쉽습니다.
두 상품은 세금 혜택과 운용 방식에서 명확한 차이를 보이므로, 자신의 재정 상황과 투자 성향에 맞춰 신중하게 선택해야 합니다. 특히 직장인이라면 연말정산 시 세액공제 여부가 중요한 고려 사항이 됩니다.
연금저축은 납입 단계에서 세액공제 혜택을 제공하며, 연금저축펀드와 연금저축보험으로 나뉩니다. 연금저축펀드는 투자 상품을 직접 운용하며 원금 손실 가능성이 있지만, 연금저축보험은 보험사의 공시이율로 적립되어 안정적입니다.
일반 연금보험은 가입 시 세액공제는 없지만, 특정 요건 충족 시 연금 수령 단계에서 비과세 혜택을 제공합니다. 세액공제 한도를 최대로 활용하려면 연금저축과 IRP를 합산하여 연간 최대 900만원까지 납입하는 것이 효과적입니다.
결론적으로 어떤 상품이 더 유리한지는 개인의 소득 수준, 투자 성향, 세금 혜택 활용 방식에 따라 달라집니다. 당장의 절세 효과를 원한다면 연금저축을, 장기적인 비과세 혜택과 안정적인 적립을 선호한다면 연금보험을 고려할 수 있습니다.
자신에게 최적화된 노후 설계 방안을 마련하기 위해 각 상품의 특징과 장단점을 면밀히 비교하는 것이 중요합니다.
연금저축펀드는 투자 상품을 직접 운용하여 원금 손실 가능성이 있지만, 연금저축보험은 보험사의 공시이율로 적립되어 상대적으로 안정적입니다.
세액공제 한도를 최대로 활용하려면 연금저축과 개인형 퇴직연금(IRP)을 합산하여 연간 최대 900만원까지 납입하는 것이 유리합니다. 연금보험과 연금저축은 노후 대비를 위한 대표적인 금융 상품이지만, 이름이 비슷하여 많은 사람이 혼동하기 쉽습니다.
두 상품은 세금 혜택과 운용 방식에서 명확한 차이를 보이므로, 자신의 재정 상황과 투자 성향에 맞춰 신중하게 선택해야 합니다. 특히 직장인이라면 연말정산 시 세액공제 여부가 중요한 고려 사항이 됩니다.
연금저축은 납입 단계에서 세액공제 혜택을 제공하며, 연금저축펀드와 연금저축보험으로 나뉩니다. 연금저축펀드는 투자 상품을 직접 운용하며 원금 손실 가능성이 있지만, 연금저축보험은 보험사의 공시이율로 적립되어 안정적입니다.
일반 연금보험은 가입 시 세액공제는 없지만, 특정 요건 충족 시 연금 수령 단계에서 비과세 혜택을 제공합니다. 세액공제 한도를 최대로 활용하려면 연금저축과 IRP를 합산하여 연간 최대 900만원까지 납입하는 것이 효과적입니다.
결론적으로 어떤 상품이 더 유리한지는 개인의 소득 수준, 투자 성향, 세금 혜택 활용 방식에 따라 달라집니다. 당장의 절세 효과를 원한다면 연금저축을, 장기적인 비과세 혜택과 안정적인 적립을 선호한다면 연금보험을 고려할 수 있습니다.
자신에게 최적화된 노후 설계 방안을 마련하기 위해 각 상품의 특징과 장단점을 면밀히 비교하는 것이 중요합니다.