많은 사람이 암보험 가입 시 진단비 액수만 확인하지만, 실제 보장 내용은 약관에 따라 크게 달라질 수 있습니다. 특히 유방암, 전립선암 등 특정 암이 일반암이 아닌 소액암으로 분류되어 예상보다 적은 보험금을 받을 수 있습니다.
중입자치료 같은 최신 비급여 치료는 오래된 암보험으로 보장받기 어려우므로, 가입 시 지급 약관을 꼼꼼히 확인해야 합니다. 많은 분들이 암보험 가입 여부를 물으면 '네, 예전에 들어놨어요'라고 답하지만, 정작 자신의 암보험이 어떤 보장을 하는지는 정확히 알지 못합니다.
특히 '암진단비 3천만원'이라는 숫자만 기억할 뿐, 그 돈이 모든 암에 동일하게 지급되는지, 혹은 최신 치료법까지 보장하는지에 대해서는 무지한 경우가 많습니다.
하지만 암 치료 기술이 발전하고 보험 상품도 다양해지면서, 과거에 가입한 암보험으로는 현대의 고액 치료비를 감당하기 어려울 수 있습니다.
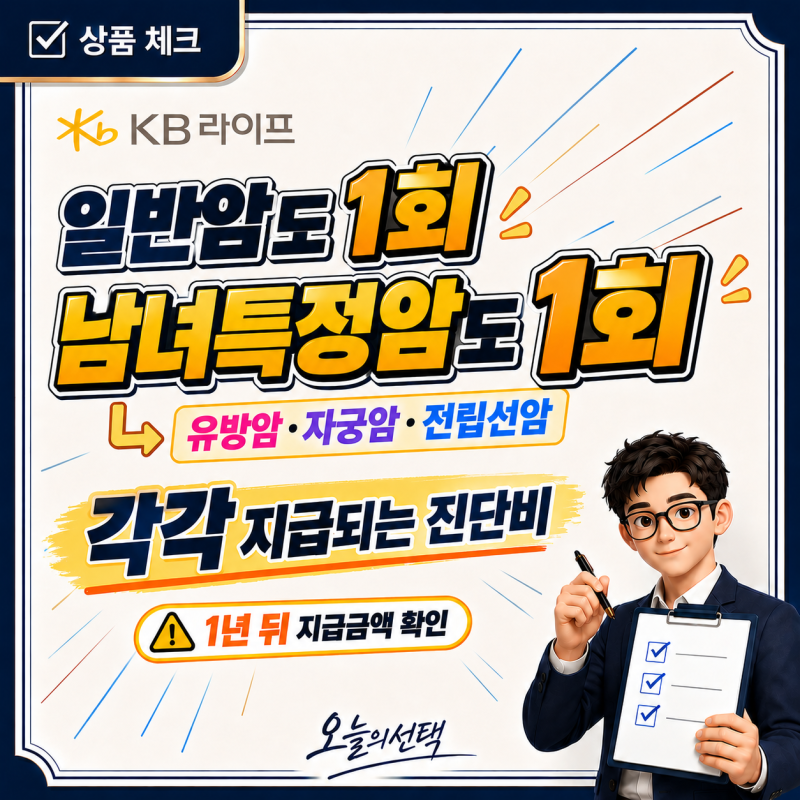
실제로 암보험 약관을 자세히 살펴보면, 보험료는 저렴하지만 유방암이나 전립선암 같은 특정 암이 일반암이 아닌 소액암으로 분류되어 진단비가 현저히 적게 지급되는 경우가 있습니다. 이는 가입자가 기대했던 보장과 실제 지급액 사이에 큰 차이를 발생시킬 수 있습니다.
또한, 중입자치료, 표적항암약물치료, CAR-T 치료 등 고가의 비급여 최신 암 치료법은 오래된 암보험에서는 보장되지 않는 경우가 많아, 막상 암 진단을 받았을 때 경제적 어려움에 직면할 수 있습니다.
보험사별로 암 분류표와 지급 약관이 다르므로, 단순히 보험료만 비교해서는 안 됩니다. 따라서 암보험을 준비하거나 기존 보험을 점검할 때는 단순히 진단비 액수나 보험료의 저렴함에만 집중할 것이 아니라, 반드시 '지급 약관'을 꼼꼼히 확인해야 합니다.
특히 유방암, 전립선암 등 발병률이 높은 암종이 어떤 분류에 속하는지, 그리고 중입자치료와 같은 최신 암 치료법이 보장 범위에 포함되는지 면밀히 검토해야 합니다.
나의 가입 나이, 병력, 가족력 등을 고려하여 가장 유리한 약관을 가진 상품을 선택하는 것이 현명한 암보험 가입의 핵심입니다.
중입자치료 같은 최신 비급여 치료는 오래된 암보험으로 보장받기 어려우므로, 가입 시 지급 약관을 꼼꼼히 확인해야 합니다. 많은 분들이 암보험 가입 여부를 물으면 '네, 예전에 들어놨어요'라고 답하지만, 정작 자신의 암보험이 어떤 보장을 하는지는 정확히 알지 못합니다.
특히 '암진단비 3천만원'이라는 숫자만 기억할 뿐, 그 돈이 모든 암에 동일하게 지급되는지, 혹은 최신 치료법까지 보장하는지에 대해서는 무지한 경우가 많습니다.
하지만 암 치료 기술이 발전하고 보험 상품도 다양해지면서, 과거에 가입한 암보험으로는 현대의 고액 치료비를 감당하기 어려울 수 있습니다.
실제로 암보험 약관을 자세히 살펴보면, 보험료는 저렴하지만 유방암이나 전립선암 같은 특정 암이 일반암이 아닌 소액암으로 분류되어 진단비가 현저히 적게 지급되는 경우가 있습니다. 이는 가입자가 기대했던 보장과 실제 지급액 사이에 큰 차이를 발생시킬 수 있습니다.
또한, 중입자치료, 표적항암약물치료, CAR-T 치료 등 고가의 비급여 최신 암 치료법은 오래된 암보험에서는 보장되지 않는 경우가 많아, 막상 암 진단을 받았을 때 경제적 어려움에 직면할 수 있습니다.
보험사별로 암 분류표와 지급 약관이 다르므로, 단순히 보험료만 비교해서는 안 됩니다. 따라서 암보험을 준비하거나 기존 보험을 점검할 때는 단순히 진단비 액수나 보험료의 저렴함에만 집중할 것이 아니라, 반드시 '지급 약관'을 꼼꼼히 확인해야 합니다.
특히 유방암, 전립선암 등 발병률이 높은 암종이 어떤 분류에 속하는지, 그리고 중입자치료와 같은 최신 암 치료법이 보장 범위에 포함되는지 면밀히 검토해야 합니다.
나의 가입 나이, 병력, 가족력 등을 고려하여 가장 유리한 약관을 가진 상품을 선택하는 것이 현명한 암보험 가입의 핵심입니다.