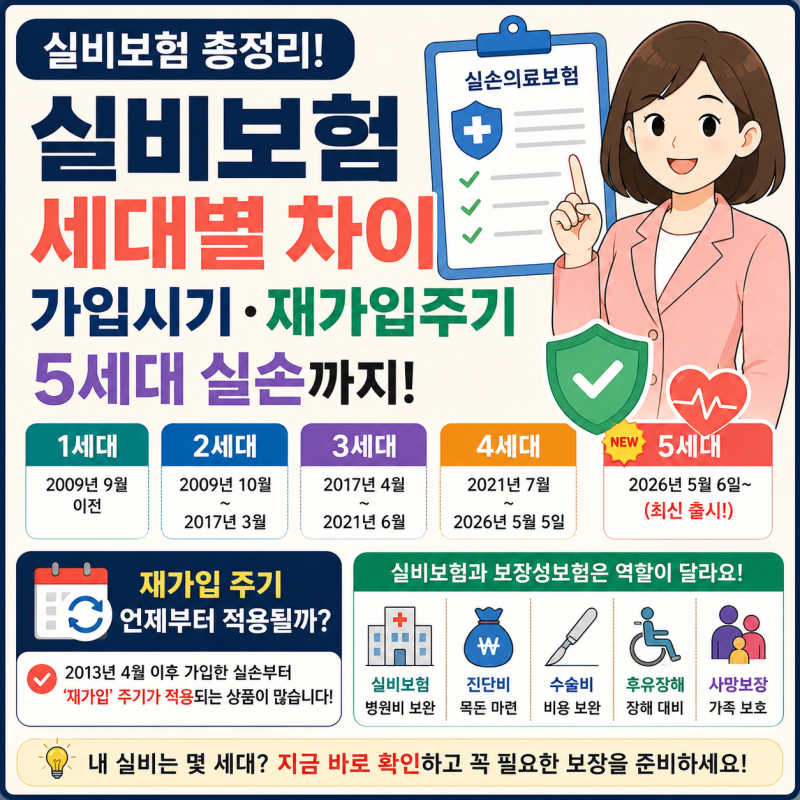
실손보험은 병원비를 보장받는 의료보험으로, 가입 시기에 따라 1세대부터 5세대까지 세대가 구분됩니다. 각 세대별로 자기부담금, 급여·비급여 보장 방식, 비급여 이용량에 따른 보험료 차등 등 보장 범위가 크게 달라집니다.
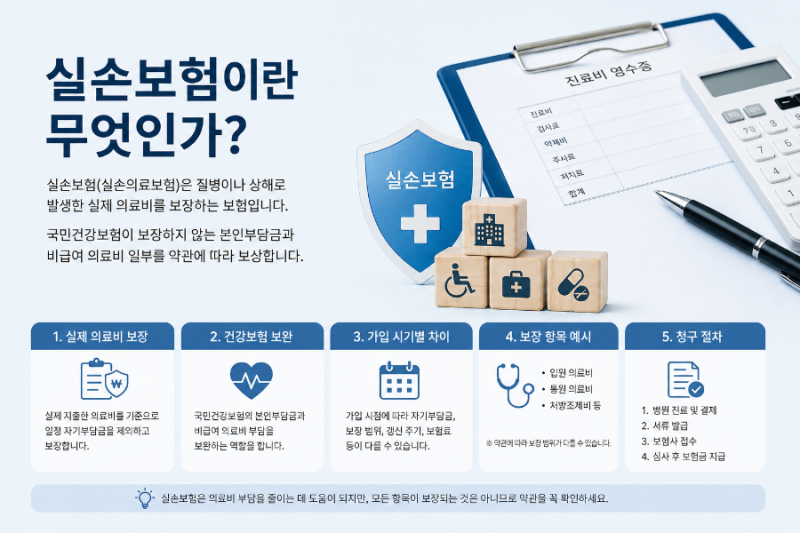
특히 1세대가 무조건 유리한 것은 아니며, 5세대는 비급여 보장이 대폭 축소되어 가입 전 세대별 특징을 정확히 파악해야 합니다. 실손보험이란 국민 대다수가 가입하여 병원비를 보장받는 필수적인 의료보험입니다.
하지만 단순히 병원비를 돌려받는다는 개념을 넘어, 가입 시기에 따라 1세대부터 최신 5세대까지 다양한 형태로 진화해왔습니다.
각 세대별로 자기부담금, 급여 및 비급여 보장 범위, 보험료 산정 방식 등이 크게 달라지므로, 본인이 가입한 실손보험의 세대를 정확히 아는 것이 중요합니다.
초기 1세대 실손보험은 자기부담금이 매우 낮거나 없어 보장 범위가 넓었지만, 나이가 들수록 보험료가 급격히 오르는 단점이 있었습니다. 이후 표준화된 2세대부터는 자기부담금이 도입되었고, 3세대에서는 비급여 특약이 분리되기 시작했습니다.
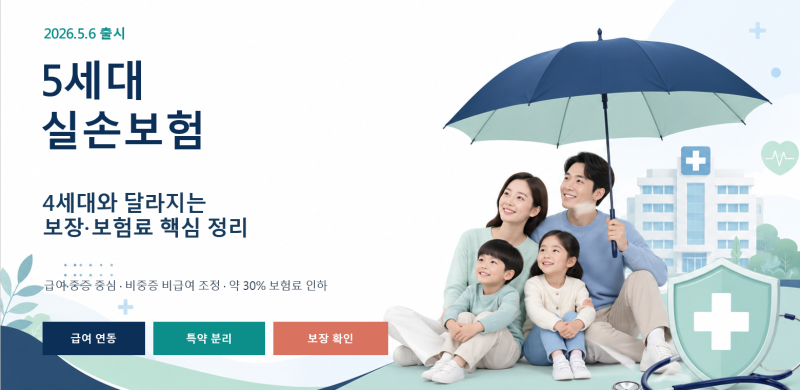
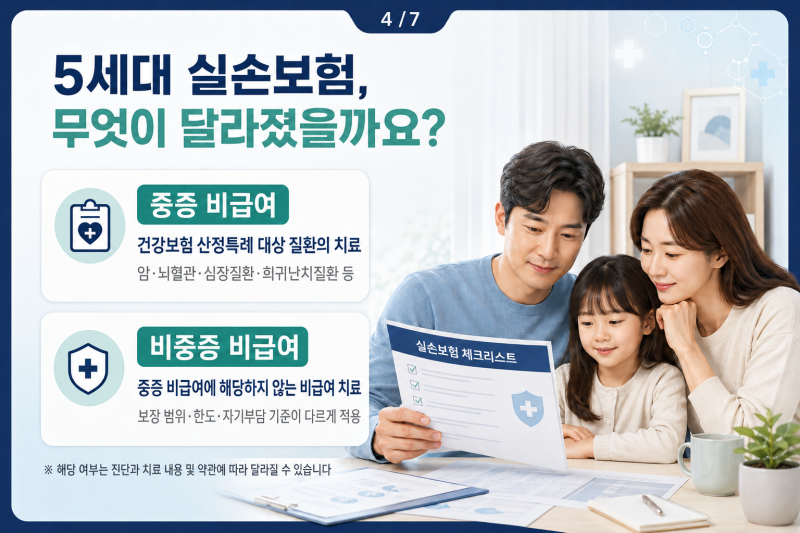
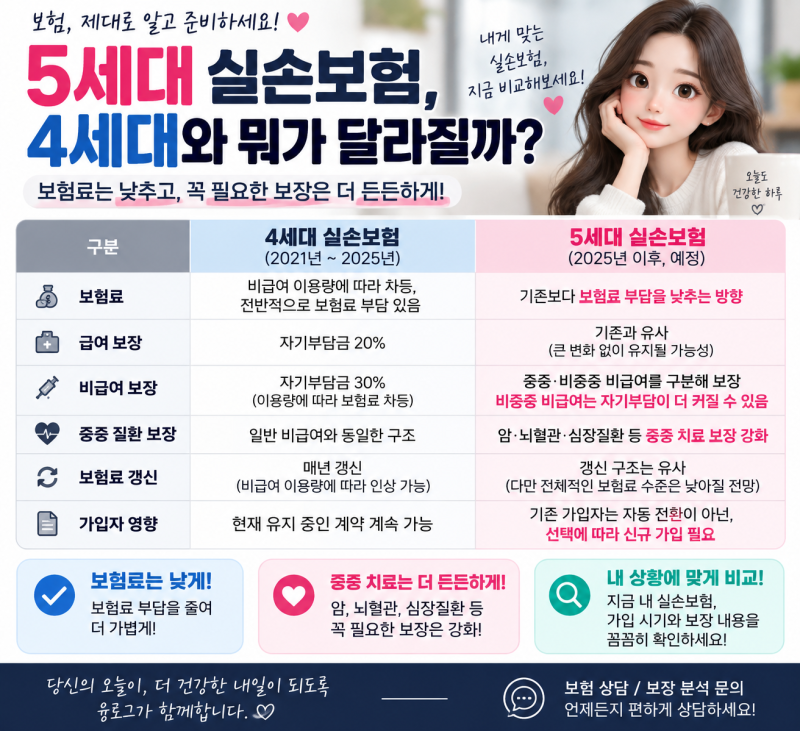
특히 4세대와 2026년 출시된 5세대 실손보험은 비급여 이용량에 따른 보험료 차등제와 함께 비급여 보장이 대폭 축소되는 특징을 보입니다.
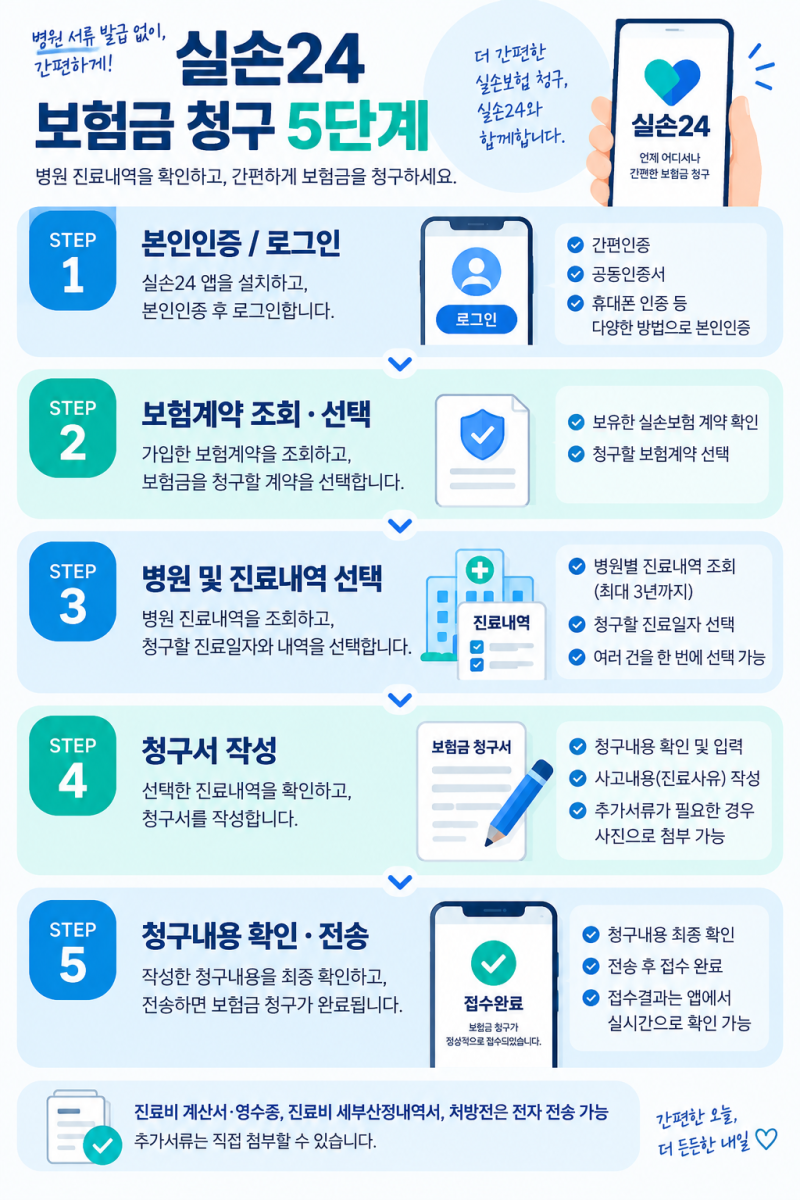
예를 들어 한의원 진료의 경우, 급여 항목은 대부분 보장되지만 한약이나 약침 같은 비급여 항목은 세대에 따라 청구가 불가능하거나 제한적입니다. 최근에는 '실손24' 앱을 통해 서류 없이 간편하게 보험금을 청구할 수 있는 시스템도 도입되어 편의성이 증대되었습니다.
이처럼 실손보험은 세대별로 보장 내용과 보험료 구조가 크게 다르기 때문에, 무조건 오래된 것이 좋거나 최신 것이 나쁘다고 단정할 수 없습니다.
자신의 의료 이용 패턴과 보험료 부담 능력을 고려하여 현재 가입된 실손보험을 유지할지, 혹은 세대 전환을 고려할지 신중하게 판단해야 합니다.
특히 5세대 실손보험은 중증·필수의료 중심으로 보장이 강화된 반면, 비중증 비급여 보장이 합리화되어 불필요한 의료 쇼핑을 줄이는 데 초점을 맞추고 있습니다.
특히 1세대가 무조건 유리한 것은 아니며, 5세대는 비급여 보장이 대폭 축소되어 가입 전 세대별 특징을 정확히 파악해야 합니다. 실손보험이란 국민 대다수가 가입하여 병원비를 보장받는 필수적인 의료보험입니다.
하지만 단순히 병원비를 돌려받는다는 개념을 넘어, 가입 시기에 따라 1세대부터 최신 5세대까지 다양한 형태로 진화해왔습니다.
각 세대별로 자기부담금, 급여 및 비급여 보장 범위, 보험료 산정 방식 등이 크게 달라지므로, 본인이 가입한 실손보험의 세대를 정확히 아는 것이 중요합니다.
초기 1세대 실손보험은 자기부담금이 매우 낮거나 없어 보장 범위가 넓었지만, 나이가 들수록 보험료가 급격히 오르는 단점이 있었습니다. 이후 표준화된 2세대부터는 자기부담금이 도입되었고, 3세대에서는 비급여 특약이 분리되기 시작했습니다.
특히 4세대와 2026년 출시된 5세대 실손보험은 비급여 이용량에 따른 보험료 차등제와 함께 비급여 보장이 대폭 축소되는 특징을 보입니다.
예를 들어 한의원 진료의 경우, 급여 항목은 대부분 보장되지만 한약이나 약침 같은 비급여 항목은 세대에 따라 청구가 불가능하거나 제한적입니다. 최근에는 '실손24' 앱을 통해 서류 없이 간편하게 보험금을 청구할 수 있는 시스템도 도입되어 편의성이 증대되었습니다.
이처럼 실손보험은 세대별로 보장 내용과 보험료 구조가 크게 다르기 때문에, 무조건 오래된 것이 좋거나 최신 것이 나쁘다고 단정할 수 없습니다.
자신의 의료 이용 패턴과 보험료 부담 능력을 고려하여 현재 가입된 실손보험을 유지할지, 혹은 세대 전환을 고려할지 신중하게 판단해야 합니다.
특히 5세대 실손보험은 중증·필수의료 중심으로 보장이 강화된 반면, 비중증 비급여 보장이 합리화되어 불필요한 의료 쇼핑을 줄이는 데 초점을 맞추고 있습니다.