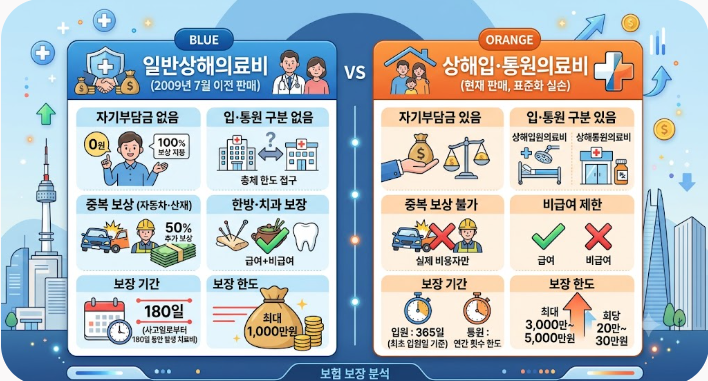
실손보험은 가입 시기에 따라 1세대부터 5세대까지 나뉘며, 세대별로 보장 내용과 자기부담금에 큰 차이가 있습니다. 보험료가 저렴해진 4세대와 5세대는 비급여 보장이 축소되고 자기부담률이 높아져, 실제 병원비 부담이 커질 수 있습니다.
특히 5세대 실손보험은 비급여를 중증과 비중증으로 나누어 비중증 비급여의 보장 한도와 자기부담률을 대폭 변경했습니다. 실손보험은 우리 삶에 필수적인 보험이지만, 가입 시기에 따라 1세대부터 최신 5세대까지 보장 내용과 보험료가 크게 달라진다는 사실을 아시나요?
많은 분들이 보험료가 저렴해진 최신 실손보험으로 전환하는 것을 고민하지만, 단순히 낮은 보험료만 보고 덜컥 결정했다가는 예상치 못한 병원비 부담에 직면할 수 있습니다.
초창기 1세대 실손보험은 병원비를 거의 전액 돌려주는 후한 보장으로 인기를 끌었으나, 과도한 비급여 진료 이용으로 보험사의 손해가 커지면서 점차 자기부담금을 높이고 보장 범위를 축소하는 방향으로 변화해왔습니다.
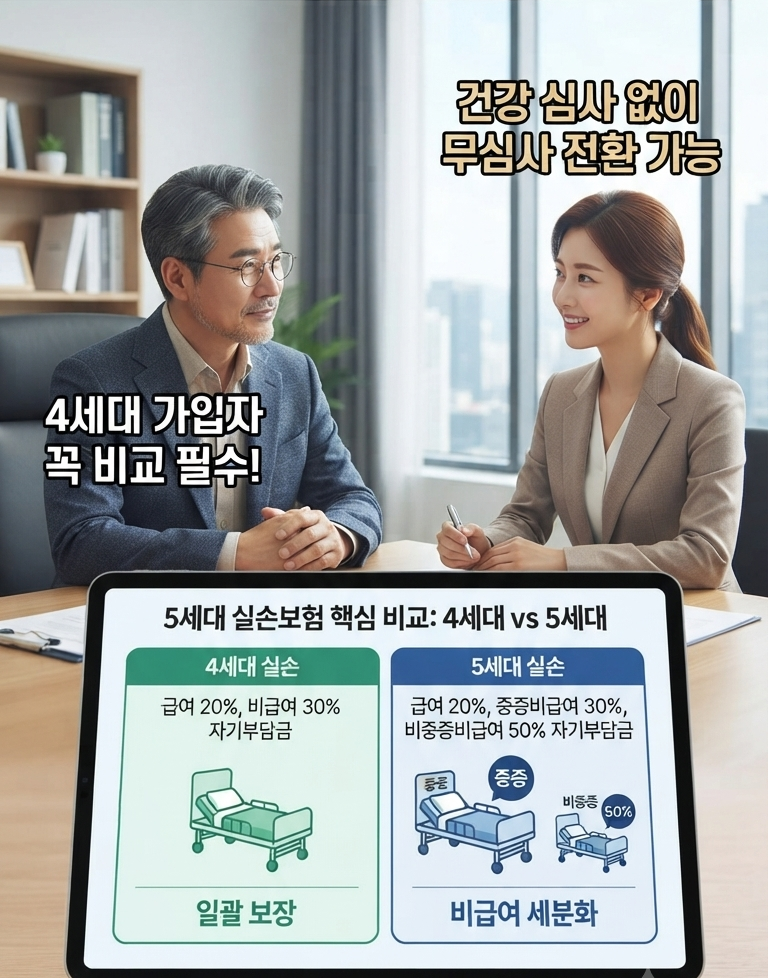
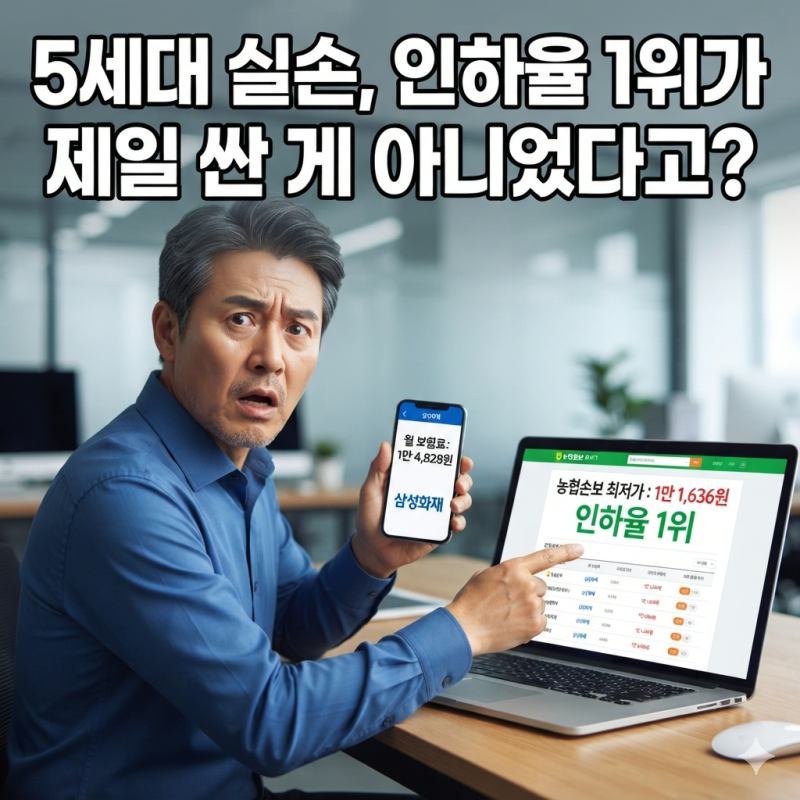
특히 4세대와 5세대 실손보험은 이러한 변화가 두드러집니다. 5세대 실손보험은 4세대 대비 보험료가 약 30%가량 낮아진다고 알려져 있지만, 비급여 항목을 '중증 비급여'와 '비중증 비급여'로 세분화하여 보장합니다.
암, 뇌혈관질환 등 중증 비급여는 기존 보장 수준을 유지하지만, 도수치료나 일부 비급여 주사제 같은 일상적인 비중증 비급여는 자기부담률이 50%로 크게 오르고 보장 한도도 연간 1,000만 원으로 대폭 축소됩니다.
이는 기존 4세대의 비급여 자기부담률 30%, 연간 5,000만 원 한도와 비교하면 상당한 차이입니다.
따라서 현재 가입한 실손보험이 몇 세대인지 정확히 확인하고, 최신 세대로의 전환을 고려한다면 단순히 보험료 인하율만 볼 것이 아니라 자신의 의료 이용 패턴과 비급여 진료 비중을 면밀히 분석해야 합니다.
특히 비중증 비급여 진료를 자주 받는다면, 보험료 절감 효과보다 실제 병원비 부담이 더 커질 수 있으므로 신중한 실손보험비교가 필수적입니다. 자신의 상황에 맞는 최적의 선택을 위해 전문가와 상담하거나 상세한 비교 자료를 참고하는 것이 현명합니다.
특히 5세대 실손보험은 비급여를 중증과 비중증으로 나누어 비중증 비급여의 보장 한도와 자기부담률을 대폭 변경했습니다. 실손보험은 우리 삶에 필수적인 보험이지만, 가입 시기에 따라 1세대부터 최신 5세대까지 보장 내용과 보험료가 크게 달라진다는 사실을 아시나요?
많은 분들이 보험료가 저렴해진 최신 실손보험으로 전환하는 것을 고민하지만, 단순히 낮은 보험료만 보고 덜컥 결정했다가는 예상치 못한 병원비 부담에 직면할 수 있습니다.
초창기 1세대 실손보험은 병원비를 거의 전액 돌려주는 후한 보장으로 인기를 끌었으나, 과도한 비급여 진료 이용으로 보험사의 손해가 커지면서 점차 자기부담금을 높이고 보장 범위를 축소하는 방향으로 변화해왔습니다.
특히 4세대와 5세대 실손보험은 이러한 변화가 두드러집니다. 5세대 실손보험은 4세대 대비 보험료가 약 30%가량 낮아진다고 알려져 있지만, 비급여 항목을 '중증 비급여'와 '비중증 비급여'로 세분화하여 보장합니다.
암, 뇌혈관질환 등 중증 비급여는 기존 보장 수준을 유지하지만, 도수치료나 일부 비급여 주사제 같은 일상적인 비중증 비급여는 자기부담률이 50%로 크게 오르고 보장 한도도 연간 1,000만 원으로 대폭 축소됩니다.
이는 기존 4세대의 비급여 자기부담률 30%, 연간 5,000만 원 한도와 비교하면 상당한 차이입니다.
따라서 현재 가입한 실손보험이 몇 세대인지 정확히 확인하고, 최신 세대로의 전환을 고려한다면 단순히 보험료 인하율만 볼 것이 아니라 자신의 의료 이용 패턴과 비급여 진료 비중을 면밀히 분석해야 합니다.
특히 비중증 비급여 진료를 자주 받는다면, 보험료 절감 효과보다 실제 병원비 부담이 더 커질 수 있으므로 신중한 실손보험비교가 필수적입니다. 자신의 상황에 맞는 최적의 선택을 위해 전문가와 상담하거나 상세한 비교 자료를 참고하는 것이 현명합니다.