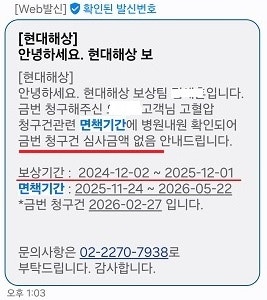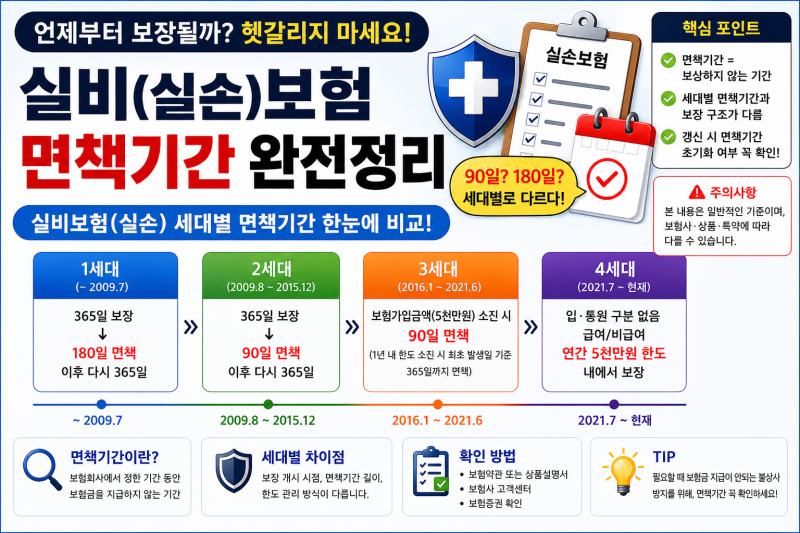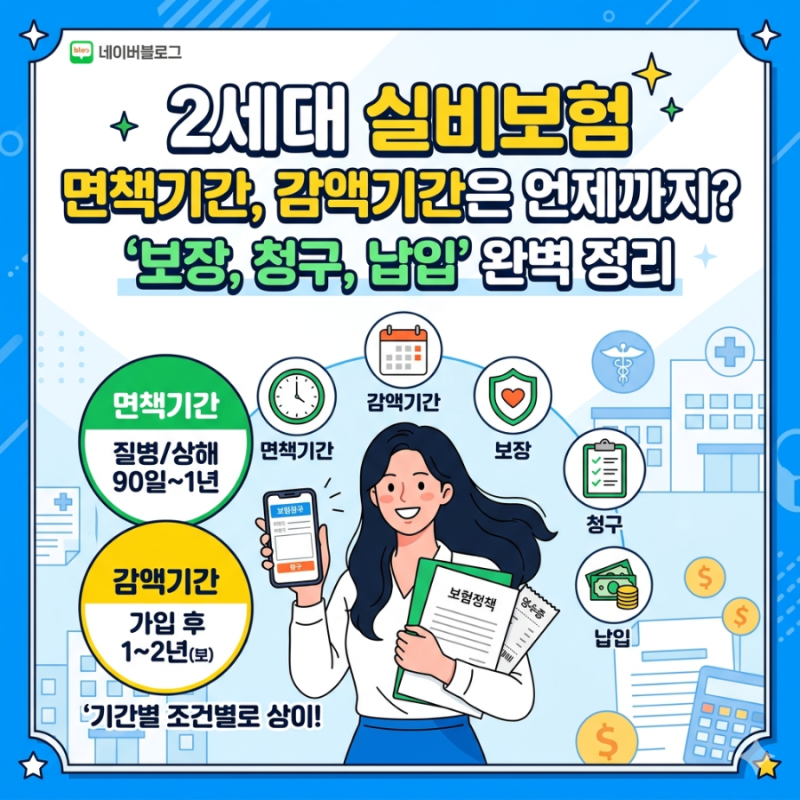


실비보험 면책기간은 가입 시기 및 약관에 따라 계산법이 다르며, 특히 1세대 실손은 복잡한 기준을 가진다. 약관에 명시된 180일 면책기간은 계약 종료, 최종 입원 퇴원일, 정액 담보 등 세 가지 다른 기준으로 적용될 수 있다.
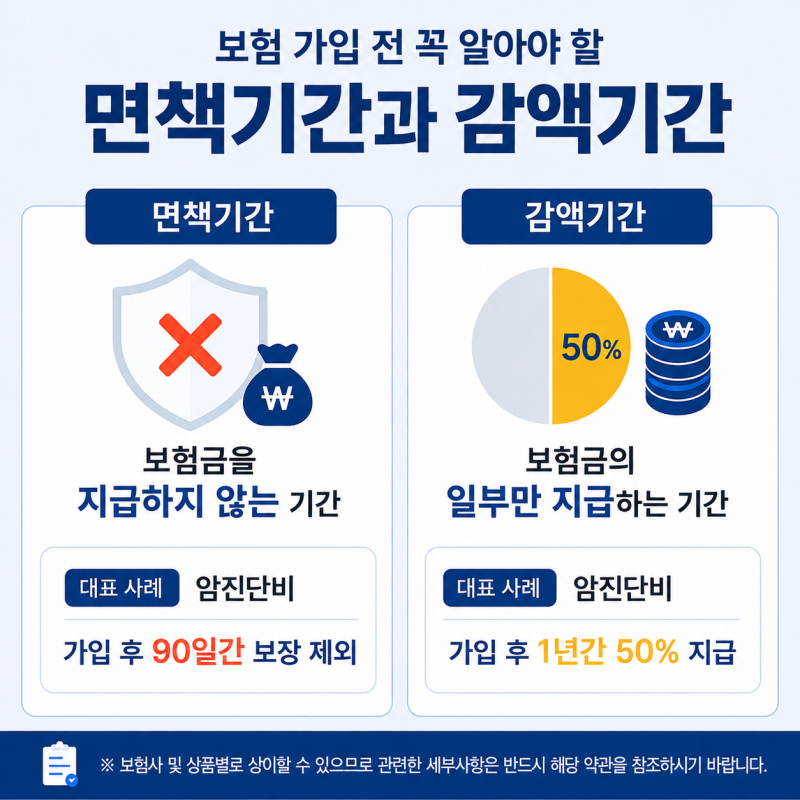
퇴원 후에도 보장 기간은 계속 산정되므로, 단순히 입원일만 계산하면 보험금 지급에 오해가 발생할 수 있다. 많은 분이 실비보험 면책기간을 단순히 '보험금을 받을 수 없는 기간'으로만 생각하지만, 실제로는 가입 시기와 약관에 따라 매우 복잡하게 적용됩니다.
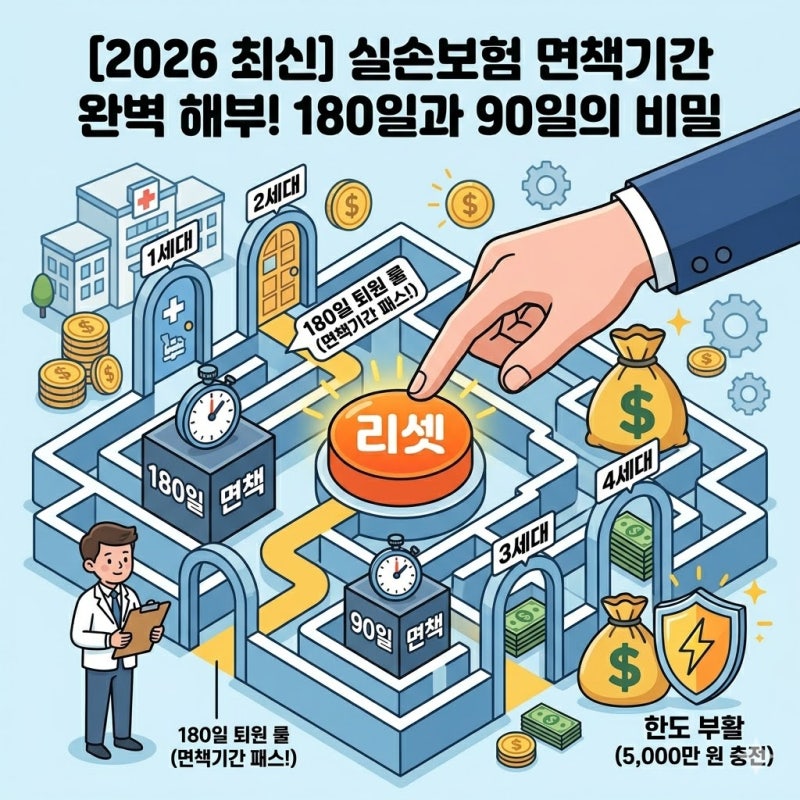
특히 '180일'이라는 숫자가 약관의 여러 곳에서 다른 의미로 사용되거나, 예상치 못한 방식으로 보장 기간이 산정되어 혼란을 겪는 경우가 많습니다. 실비보험의 180일 면책기간은 크게 세 가지 상황에서 나타납니다.
첫째, 보험계약 종료일 다음날부터 180일간 치료 중인 입원에 대한 보상. 둘째, 1세대 실손보험에서 최종 입원 또는 통원일로부터 180일간 동일 질병에 대한 면책. 셋째, 정액 담보의 이름에 명시된 면책기간입니다.
특히 1세대 실손의 경우, '1년 보상 후 180일 면책'이라는 규칙이 있지만, 단순히 1년이 지나면 면책이 시작되는 것이 아닙니다.
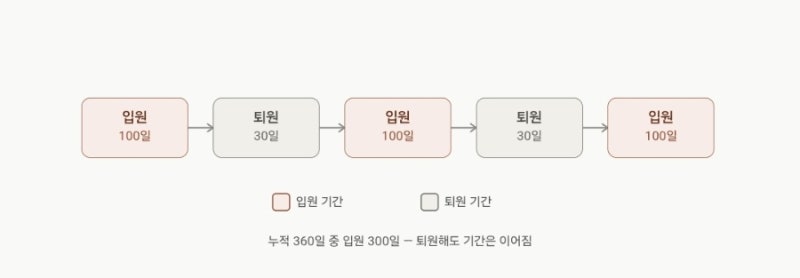
동일 질병에 대한 최종 통원일을 기준으로 180일 면책 기간이 시작되며, 이 기간이 지나면 새로운 발병으로 인정되어 다시 보상 기간이 시작될 수 있습니다. 여기서 중요한 점은 입원과 퇴원을 반복할 때, 퇴원 기간에도 보장 기간의 시간이 계속 흐른다는 사실입니다.
예를 들어, 100일 입원 후 30일 퇴원, 다시 100일 입원했다면 실제 입원일은 200일이지만 최초 입원일부터는 이미 230일이 지난 것으로 계산됩니다. 따라서 자신의 가입 시기와 약관을 정확히 확인하는 것이 필수적입니다.
이처럼 실비보험 면책기간은 단순히 정해진 숫자가 아니라, 약관의 세부 조항과 개인의 치료 이력에 따라 복잡하게 적용됩니다.
예상치 못한 보험금 지급 거절을 피하고 자신의 권리를 제대로 행사하기 위해서는 가입한 실비보험의 세대별 특징과 약관 내용을 면밀히 파악해야 합니다.
보험사에서 제공하는 보장 분석 서비스를 활용하거나 전문가의 도움을 받아 자신의 실비보험 면책기간을 정확히 이해하는 것이 중요합니다.
퇴원 후에도 보장 기간은 계속 산정되므로, 단순히 입원일만 계산하면 보험금 지급에 오해가 발생할 수 있다. 많은 분이 실비보험 면책기간을 단순히 '보험금을 받을 수 없는 기간'으로만 생각하지만, 실제로는 가입 시기와 약관에 따라 매우 복잡하게 적용됩니다.
특히 '180일'이라는 숫자가 약관의 여러 곳에서 다른 의미로 사용되거나, 예상치 못한 방식으로 보장 기간이 산정되어 혼란을 겪는 경우가 많습니다. 실비보험의 180일 면책기간은 크게 세 가지 상황에서 나타납니다.
첫째, 보험계약 종료일 다음날부터 180일간 치료 중인 입원에 대한 보상. 둘째, 1세대 실손보험에서 최종 입원 또는 통원일로부터 180일간 동일 질병에 대한 면책. 셋째, 정액 담보의 이름에 명시된 면책기간입니다.
특히 1세대 실손의 경우, '1년 보상 후 180일 면책'이라는 규칙이 있지만, 단순히 1년이 지나면 면책이 시작되는 것이 아닙니다.
동일 질병에 대한 최종 통원일을 기준으로 180일 면책 기간이 시작되며, 이 기간이 지나면 새로운 발병으로 인정되어 다시 보상 기간이 시작될 수 있습니다. 여기서 중요한 점은 입원과 퇴원을 반복할 때, 퇴원 기간에도 보장 기간의 시간이 계속 흐른다는 사실입니다.
예를 들어, 100일 입원 후 30일 퇴원, 다시 100일 입원했다면 실제 입원일은 200일이지만 최초 입원일부터는 이미 230일이 지난 것으로 계산됩니다. 따라서 자신의 가입 시기와 약관을 정확히 확인하는 것이 필수적입니다.
이처럼 실비보험 면책기간은 단순히 정해진 숫자가 아니라, 약관의 세부 조항과 개인의 치료 이력에 따라 복잡하게 적용됩니다.
예상치 못한 보험금 지급 거절을 피하고 자신의 권리를 제대로 행사하기 위해서는 가입한 실비보험의 세대별 특징과 약관 내용을 면밀히 파악해야 합니다.
보험사에서 제공하는 보장 분석 서비스를 활용하거나 전문가의 도움을 받아 자신의 실비보험 면책기간을 정확히 이해하는 것이 중요합니다.