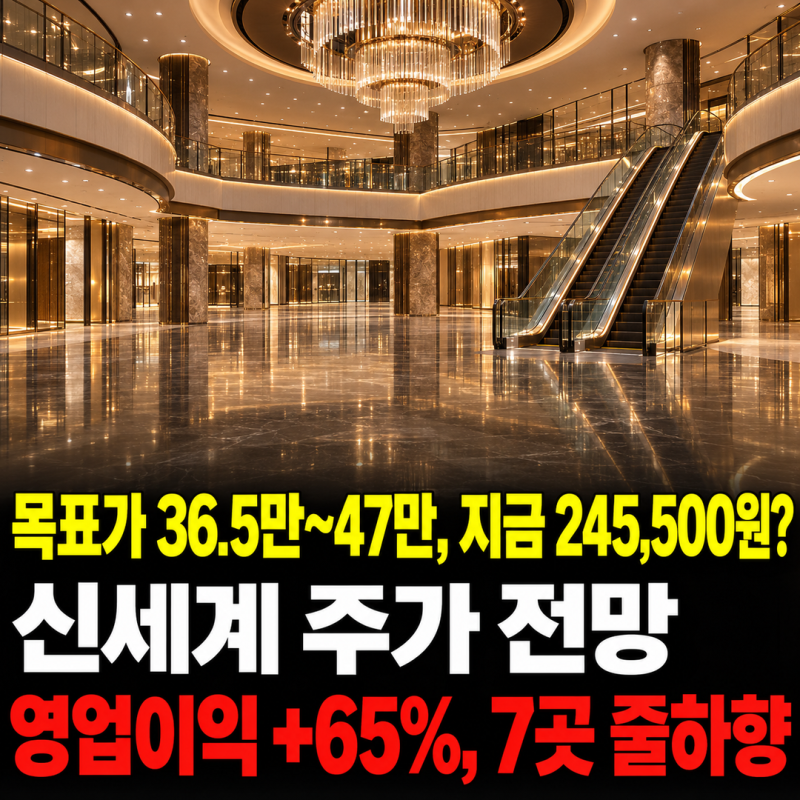
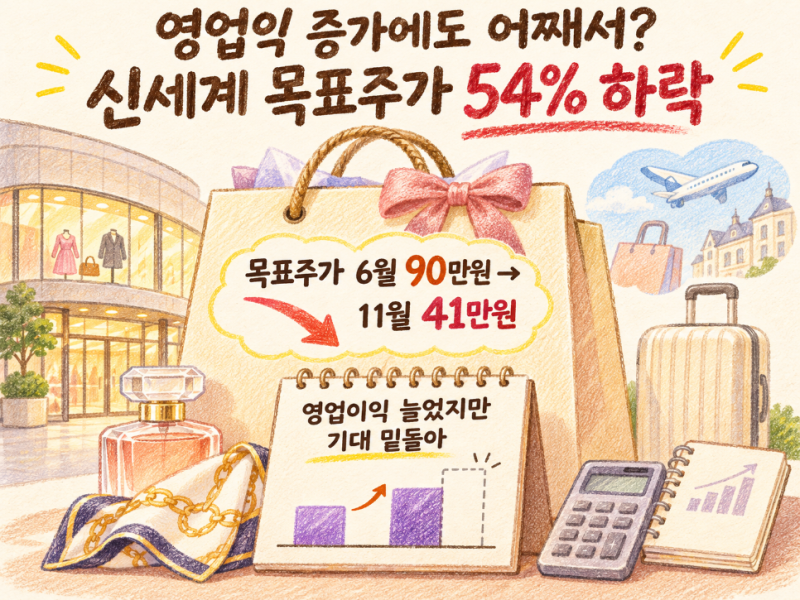
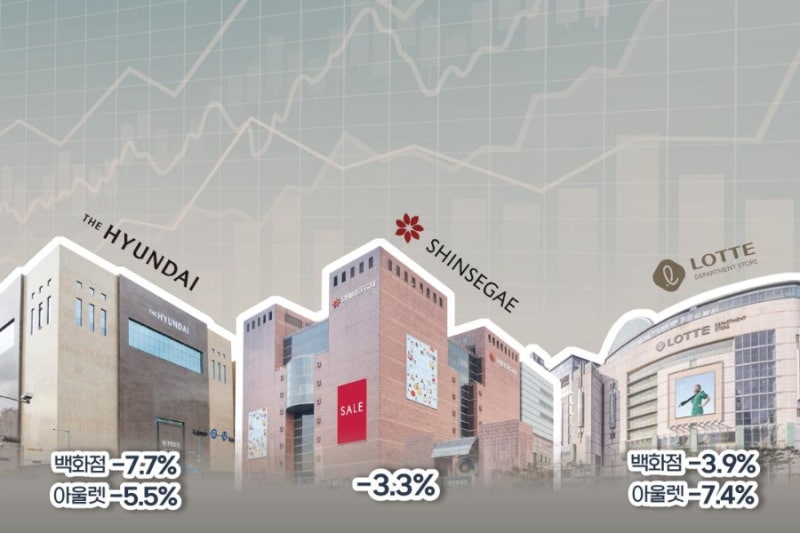
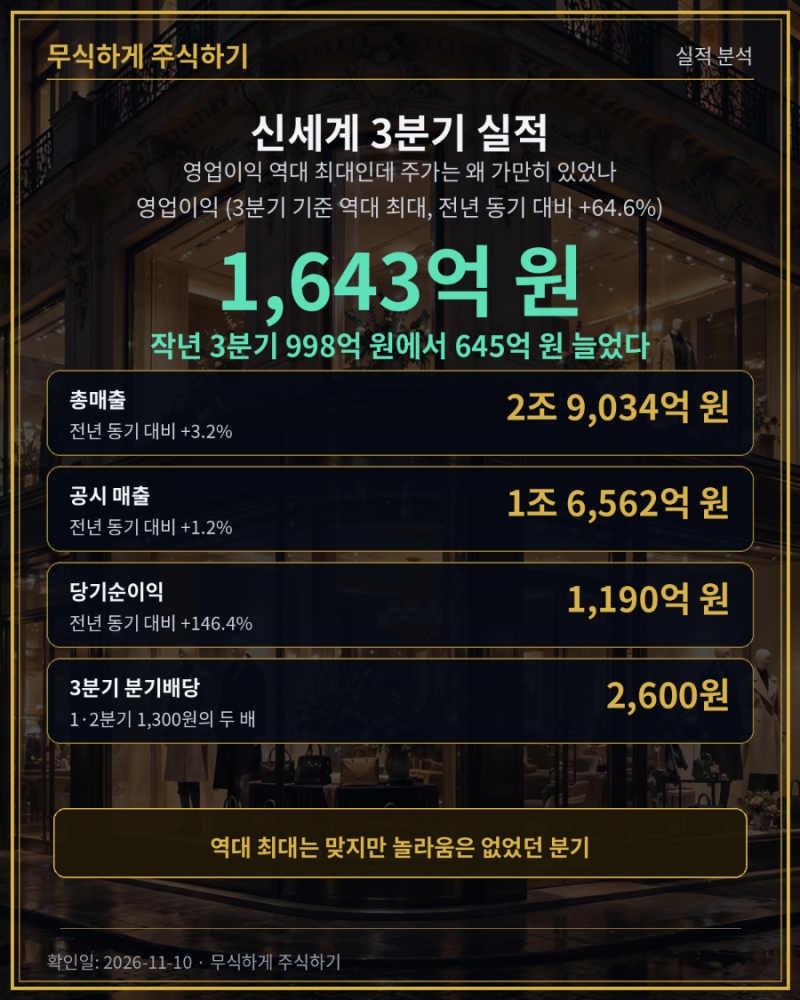
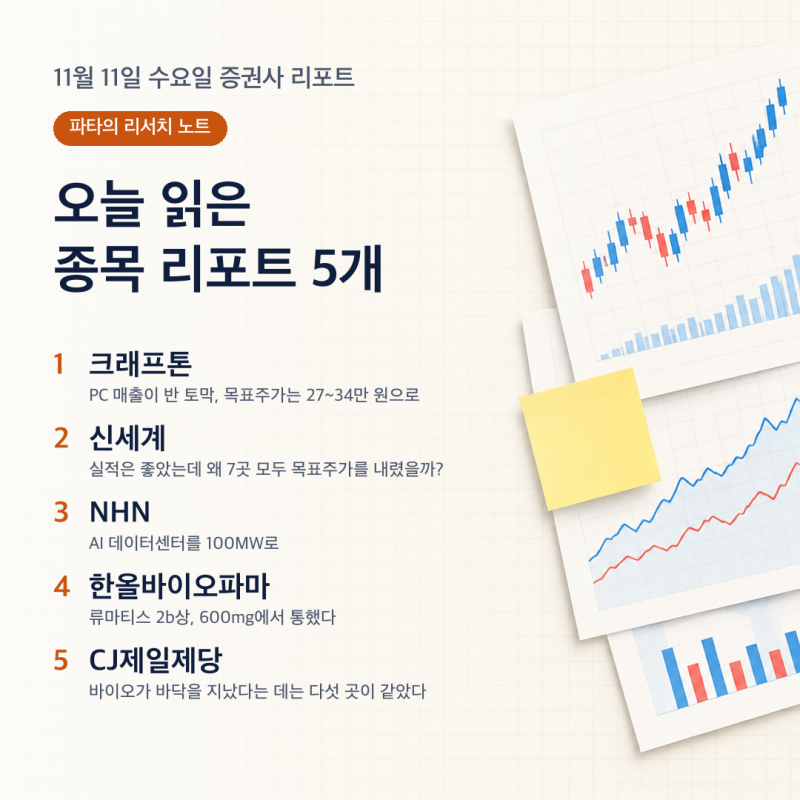
신세계의 2026년 3분기 실적은 연결 기준 매출 1조 6,562억 원, 영업이익 1,643억 원을 기록하며 외형과 내실 모두 성장세를 보였습니다. 특히 영업이익은 전년 동기 대비 약 65% 가까이 급증하며 견조한 이익 창출 능력을 입증했습니다. 하지만 이러한 호실적에도 불구하고 증권가에서는 목표주가를 기존 대비 큰 폭으로 하향 조정하며 시장의 이목을 집중시키고 있습니다. 이는 실제 기업의 성과와 시장이 기대하는 미래 가치 사이의 간극이 발생했음을 시사합니다.
시장 분석가들은 실적 수치 자체는 긍정적이나 세부 지표에서 우려 섞인 시각을 보내고 있습니다. 명품 판매 비중은 늘었으나 수익성이 낮은 품목 위주로 재편되면서 내실 강화에 한계가 있었다는 평가가 지배적입니다. 또한 외국인 매출 증가율이 지난 2분기 149%에서 10월 기준 25% 수준까지 급격히 둔화된 점이 주가 하방 압력으로 작용하고 있습니다. 일부에서는 원화 강세와 기저효과를 원인으로 꼽으며 성장 모멘텀이 약화되고 있다는 신중론을 제기하고 있습니다.
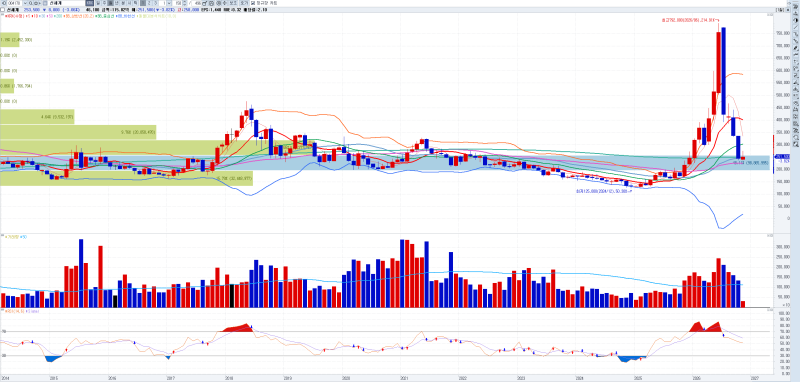
투자 시 유의할 점은 증권사의 목표주가가 기업의 절대적 가치를 보장하지 않는다는 사실입니다. 최근 5개월 사이 목표가가 절반 수준으로 조정된 사례처럼 시장 환경에 따라 전망치는 유동적으로 변할 수 있습니다. 다만 대다수 전문가가 투자의견을 매수로 유지하고 있다는 점은 현재의 주가 하락이 과도하다는 인식을 반영합니다. 따라서 단기적인 목표가 수치에 일희일비하기보다는 외국인 매출 회복 여부와 수익 구조 개선 추이를 면밀히 살피는 전략이 필요합니다.