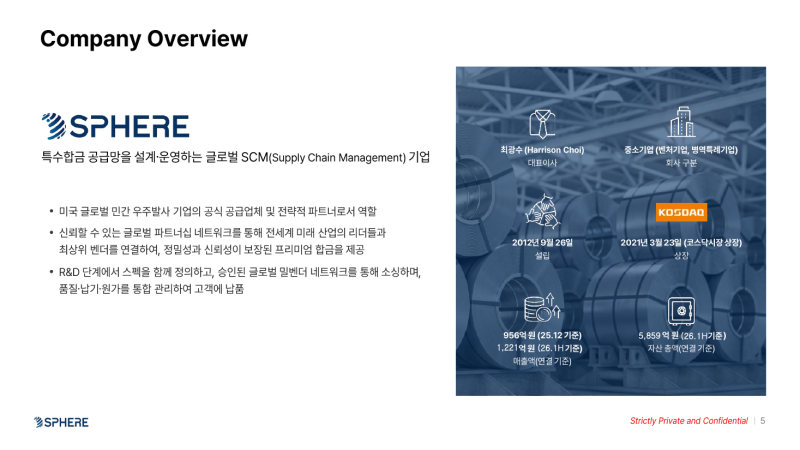
스피어는 과거 디지털 헬스케어 중심의 사업 구조에서 탈피하여 우주항공용 특수합금 공급망 관리(SCM) 및 이차전지 핵심 광물 분야로 비즈니스 모델을 성공적으로 전환했습니다. 특히 글로벌 우주항공 발사업체와의 대규모 공급 계약을 통해 기술력을 입증했으며, 2026년 상반기 매출액이 전년 동기 대비 약 200% 이상 성장하는 등 외형 성장이 가속화되고 있습니다. 현재는 단순한 소프트웨어 기업을 넘어 물리적 자본과 원자재 인프라를 보유한 실물 자산 기반의 제조·유통 기업으로 체질 개선을 완료한 상태입니다.
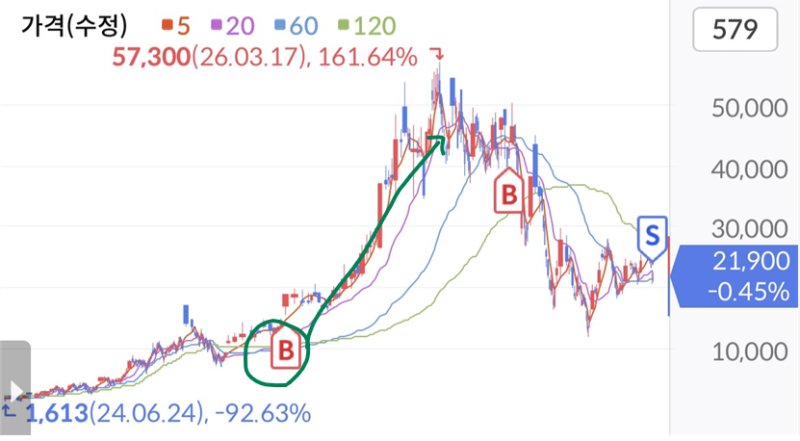
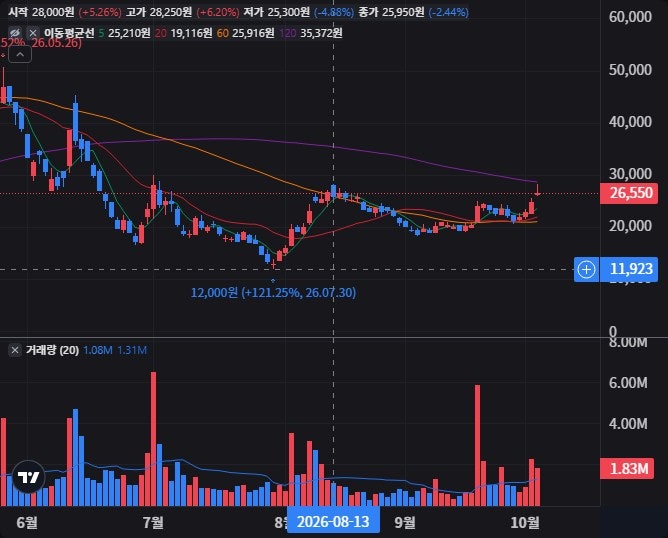
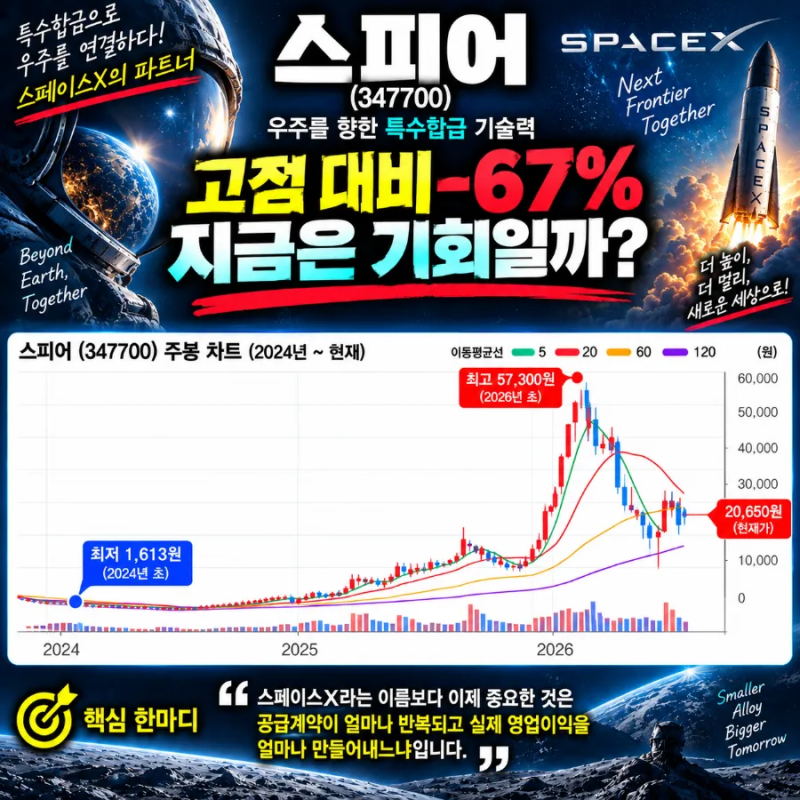
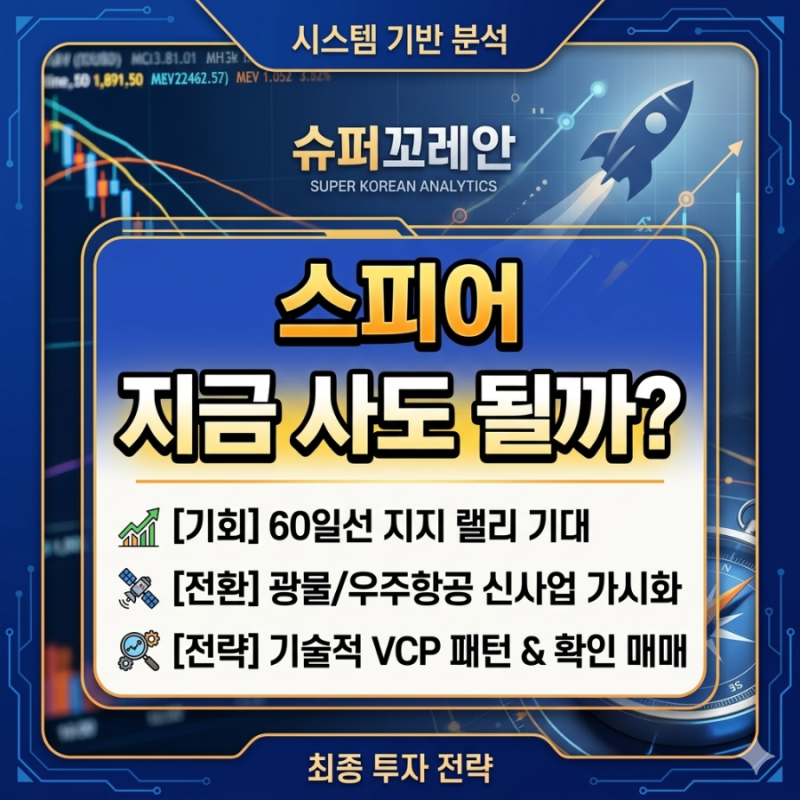
시장에서는 스피어의 폭발적인 매출 성장세에는 동의하면서도 수익성 개선 속도에 대해서는 엇갈린 시각을 보이고 있습니다. 일부 분석가들은 외형이 3배 가까이 커지는 동안 영업이익률이 하락한 점을 들어 신사업 안착을 위한 비용 부담을 우려하는 반면, 실사용 투자자들 사이에서는 스페이스X의 IPO 성공과 로켓 발사 횟수 증가에 따른 특수합금 수요 확대가 장기적인 이익 증대로 이어질 것이라는 기대감이 공존합니다. 특히 2만 5천 원 선의 안착 여부가 향후 주가 향방을 결정지을 핵심 기술적 지표로 거론되고 있습니다.
성공적인 투자를 위해서는 단순 테마 편입 여부보다 수주 물량이 실제 영업이익으로 전환되는 시점을 면밀히 관찰해야 합니다. 니켈과 코발트 등 핵심 광물의 가격 변동성과 유상증자 및 전환사채 발행에 따른 오버행 이슈는 리스크 요인이지만, 독보적인 우주항공 밸류체인 내 입지는 강력한 진입 장벽이 됩니다. 단기적인 변동성에 일희일비하기보다는 3분기 이후의 이익률 회복 추이와 글로벌 발사업체와의 추가적인 조건부 계약 이행 여부를 확인하며 대응하는 것이 유효한 전략입니다.