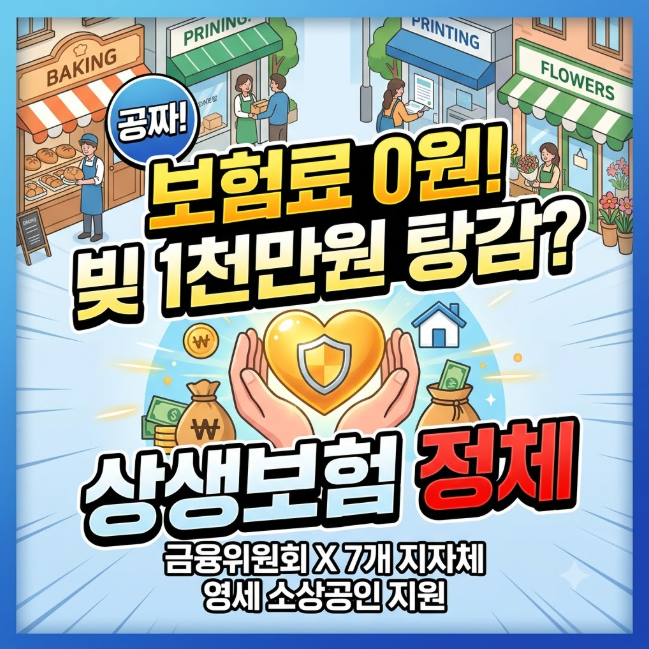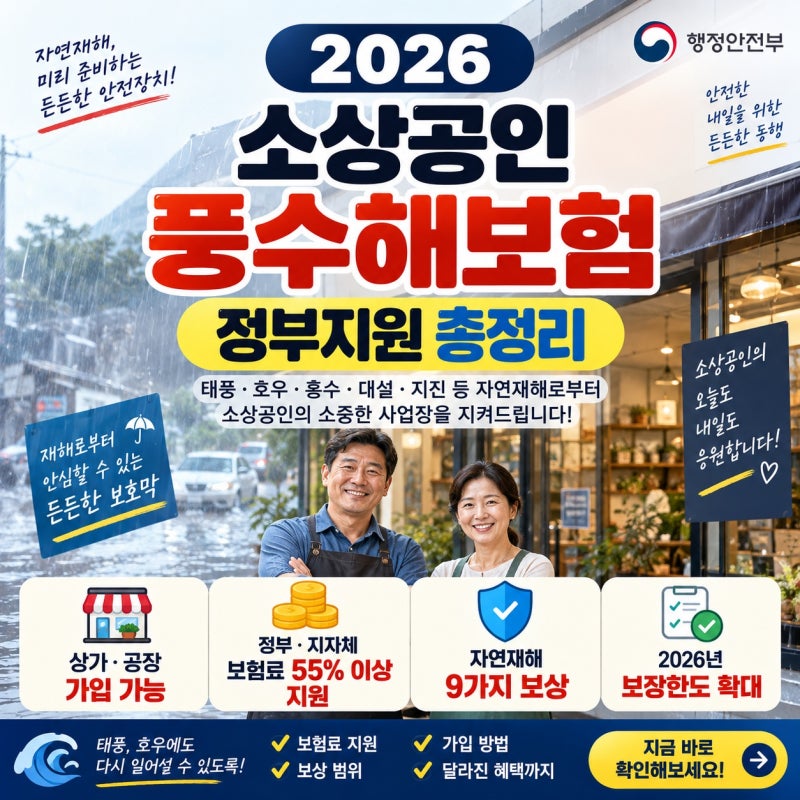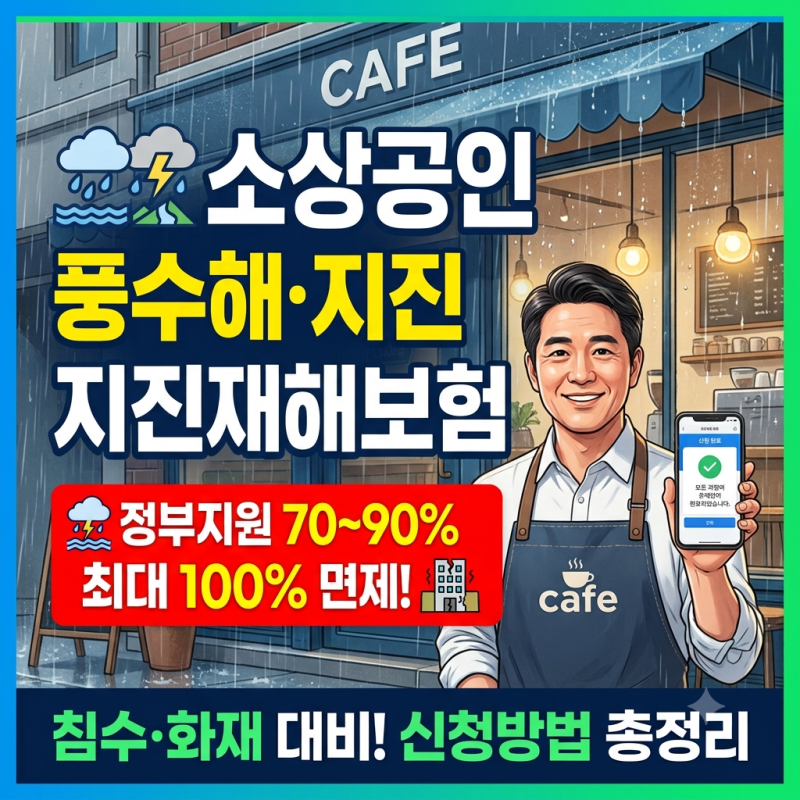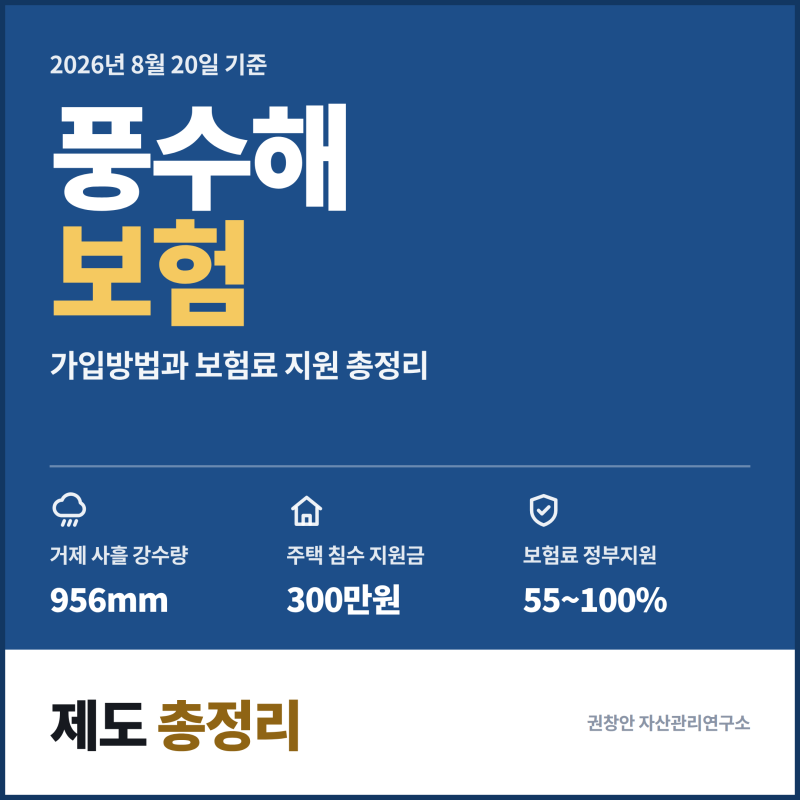


소상공인 풍수해·지진재해보험은 정부와 지자체가 보험료의 70~90%를 지원하여 자연재해 피해를 보상하는 정책보험입니다. 소상공인은 연간 1~3만 원대의 적은 부담으로 침수, 태풍, 지진 등 9대 자연재난에 대해 최대 수억 원까지 보상받을 수 있습니다.
일부 지자체에서는 자부담금까지 추가 지원하여 실부담금 0원으로 가입할 수 있으며, 임차인도 건물주 동의 없이 내부 시설물에 대해 가입 가능합니다. 소상공인에게 갑작스러운 자연재해는 사업 존폐를 위협하는 심각한 문제입니다.
폭우, 태풍, 지진 등으로 인한 상가 침수나 집기 파손은 막대한 복구 비용을 발생시키지만, 개인이 이를 온전히 감당하기란 쉽지 않습니다. 정부와 지자체는 소상공인풍수해보험을 통해 이러한 위험에 대비하고 안정적인 경영을 돕는 실질적인 지원을 제공합니다.
이는 재난으로부터 소상공인을 보호하는 든든한 안전망 역할을 합니다. 소상공인풍수해보험은 행정안전부 정책보험으로, 총 보험료의 70~90%를 국비와 지방비로 지원합니다. 특히 일부 지자체는 자부담금까지 추가 지원하여 실부담금 0원으로 가입 가능합니다.
일반 소상공인도 연간 1~3만 원대 자부담으로 태풍, 홍수, 지진 등 9대 자연재난에 대비해 건물 최대 1억 원, 시설 및 집기비품 최대 5천만 원, 재고자산 최대 5천만 원까지 보상받을 수 있습니다.
임차인도 건물주 동의 없이 본인 소유의 내부 시설물, 집기 비품, 재고 자산에 대해 단독 가입이 가능합니다. 이처럼 소상공인풍수해보험은 최소한의 비용으로 최대의 안전을 확보할 수 있는 효과적인 수단입니다.
가입 전 관할 구청에 문의하여 지자체별 추가 지원 여부를 확인하고, 예상치 못한 자연재해 피해를 최소화하여 안정적인 사업 운영을 이어가시길 바랍니다.
일부 지자체에서는 자부담금까지 추가 지원하여 실부담금 0원으로 가입할 수 있으며, 임차인도 건물주 동의 없이 내부 시설물에 대해 가입 가능합니다. 소상공인에게 갑작스러운 자연재해는 사업 존폐를 위협하는 심각한 문제입니다.
폭우, 태풍, 지진 등으로 인한 상가 침수나 집기 파손은 막대한 복구 비용을 발생시키지만, 개인이 이를 온전히 감당하기란 쉽지 않습니다. 정부와 지자체는 소상공인풍수해보험을 통해 이러한 위험에 대비하고 안정적인 경영을 돕는 실질적인 지원을 제공합니다.
이는 재난으로부터 소상공인을 보호하는 든든한 안전망 역할을 합니다. 소상공인풍수해보험은 행정안전부 정책보험으로, 총 보험료의 70~90%를 국비와 지방비로 지원합니다. 특히 일부 지자체는 자부담금까지 추가 지원하여 실부담금 0원으로 가입 가능합니다.
일반 소상공인도 연간 1~3만 원대 자부담으로 태풍, 홍수, 지진 등 9대 자연재난에 대비해 건물 최대 1억 원, 시설 및 집기비품 최대 5천만 원, 재고자산 최대 5천만 원까지 보상받을 수 있습니다.
임차인도 건물주 동의 없이 본인 소유의 내부 시설물, 집기 비품, 재고 자산에 대해 단독 가입이 가능합니다. 이처럼 소상공인풍수해보험은 최소한의 비용으로 최대의 안전을 확보할 수 있는 효과적인 수단입니다.
가입 전 관할 구청에 문의하여 지자체별 추가 지원 여부를 확인하고, 예상치 못한 자연재해 피해를 최소화하여 안정적인 사업 운영을 이어가시길 바랍니다.