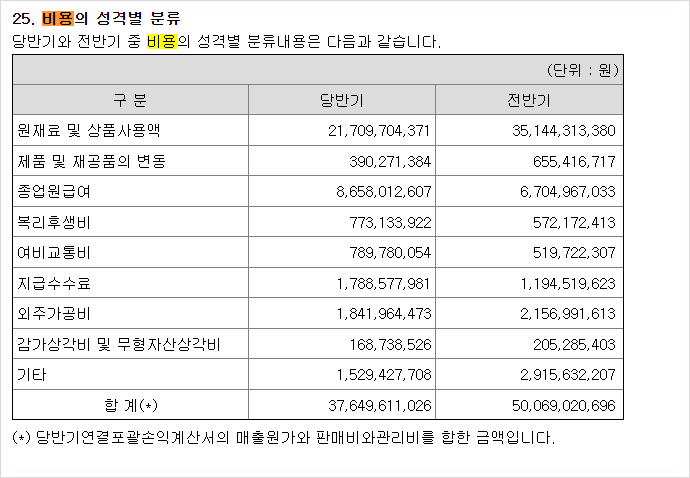
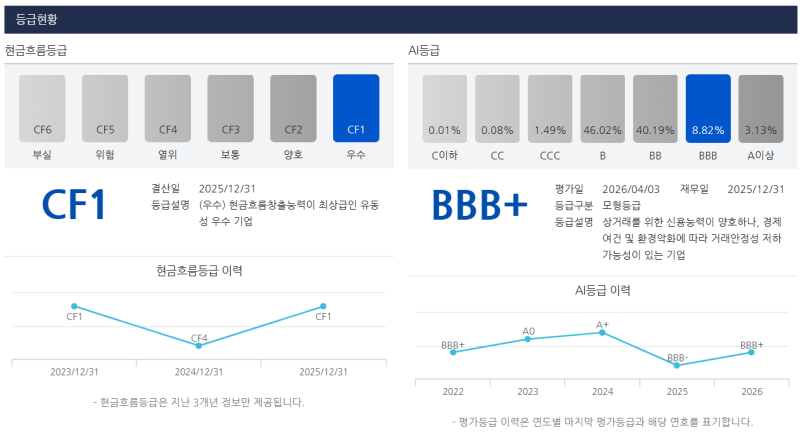
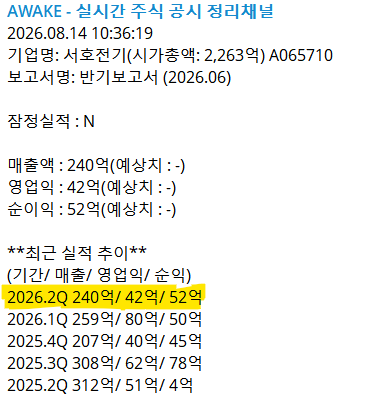
서호전기는 항만 및 조선소 크레인의 핵심인 전기제어시스템을 전문으로 공급하며 물류 인프라 자동화 시장에서 독보적인 입지를 구축하고 있습니다. 2025년 영업이익이 전년 대비 약 1,447% 급증하며 폭발적인 성장세를 증명했으며, 2026년 6월에는 최근 연간 매출액의 92.5%에 달하는 약 1,078억 원 규모의 대형 공급계약을 체결하며 장기적인 수익 기반을 확보했습니다. 단순한 전기 장비 제조를 넘어 항만 무인화 트렌드의 수혜를 직접적으로 받는 구조를 갖추고 있습니다.
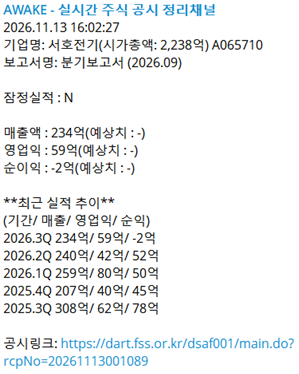
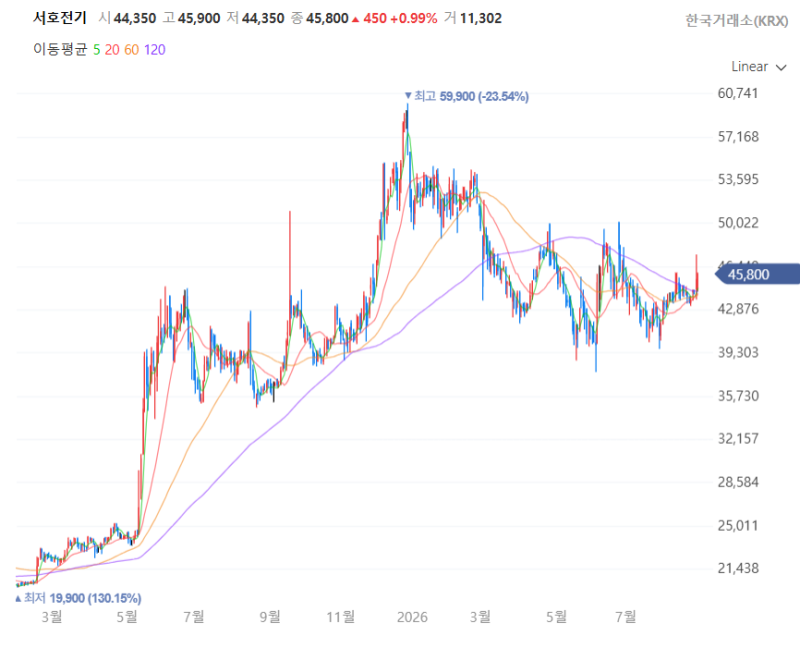
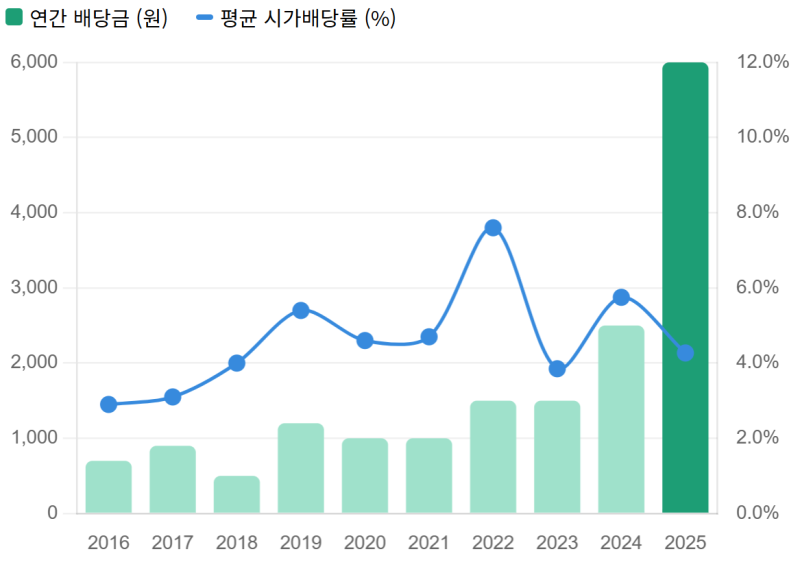
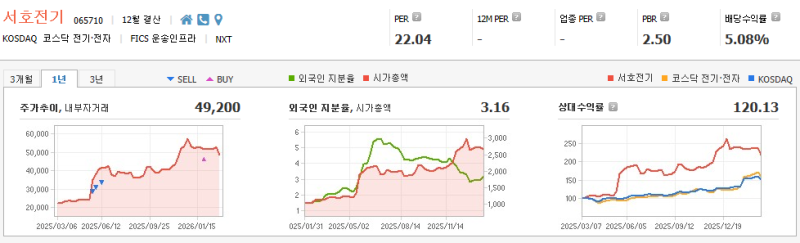
투자 시장에서는 서호전기의 파격적인 배당 정책에 주목하고 있으나, 전문가들 사이에서는 배당 지속 가능성에 대한 신중한 분석이 병행되고 있습니다. 2025년 기준 주당 6,000원의 배당을 실시하며 10%가 넘는 시가배당률을 기록했으나, 이는 당시 순이익 규모를 상회하는 수준이었기 때문입니다. 실사용자 및 투자자들은 프로젝트 수주 시점에 따라 분기별 실적 변동성이 크다는 점을 고려하여, 단기적인 배당 수익률뿐만 아니라 수주 잔고가 실제 매출로 전환되는 속도를 면밀히 관찰하고 있습니다.
향후 서호전기의 기업 가치는 글로벌 항만 자동화 프로젝트의 확산 속도와 중국 등 해외 대형 고객사와의 추가 계약 여부에 달려 있습니다. 특히 2028년까지 이어지는 대규모 계약이 실적의 하방 지지선 역할을 할 것으로 보이며, 풍부한 현금 흐름을 바탕으로 한 주주 환원 정책이 유지될지가 관건입니다. 투자 시에는 수주 산업 특유의 매출 인식 구조를 이해하고, 단순 고배당 매력에 매몰되기보다 기술적 진입장벽과 시장 점유율을 종합적으로 판단하는 안목이 필요합니다.