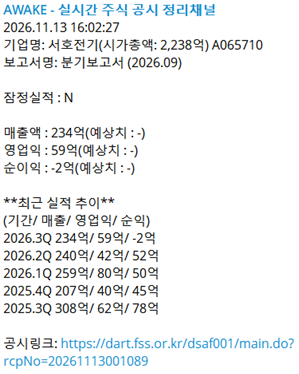
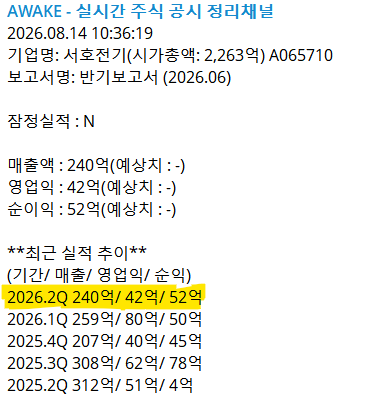
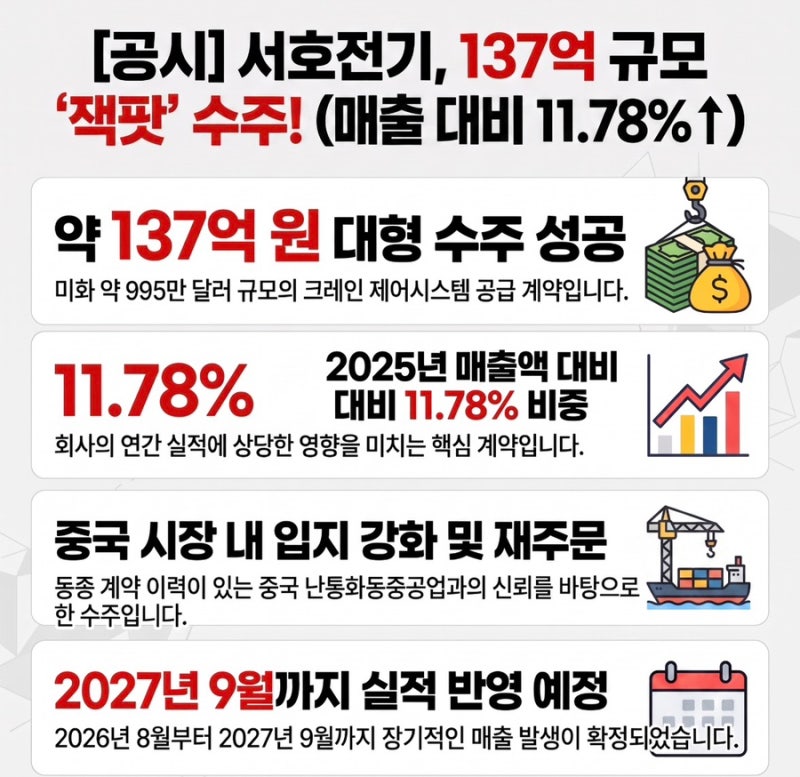
서호전기는 항만 및 조선소 크레인의 구동 제어 시스템을 전문적으로 공급하는 기업으로, 최근 미국 타코마 항만 프로젝트를 통해 북미 시장 진출의 교두보를 마련했습니다. 2026년 3분기 실적 기준 매출과 영업이익은 견조한 흐름을 유지하고 있으며, 특히 파생상품 평가손실 등 장부상 미실현 손익을 제외하면 본업에서의 경쟁력은 여전히 강력한 것으로 평가받습니다. 항만 자동화 시스템 분야에서 독보적인 기술력을 보유하여 국내외 주요 터미널 현대화 사업의 핵심 파트너로 자리매김하고 있습니다.
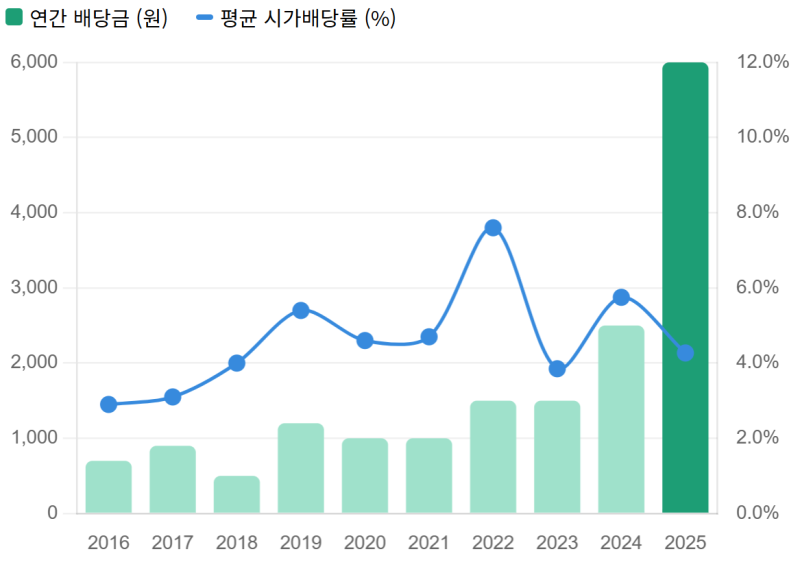
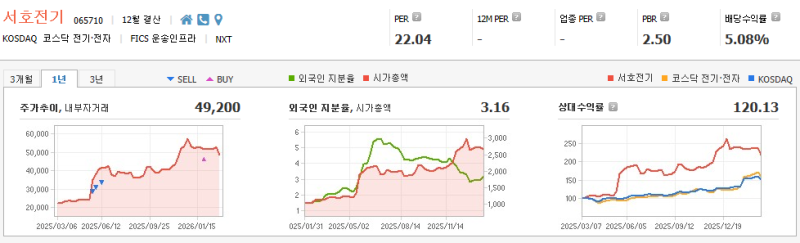
시장에서는 서호전기의 파격적인 배당 정책과 향후 수주 가시성을 두고 다양한 분석이 나옵니다. 일부에서는 2025년 실시된 고배당이 일시적 현상일 수 있다는 신중론을 제기하는 반면, 실사용자와 투자자들은 여전히 8%대의 높은 예상 배당 수익률에 주목하며 긍정적인 반응을 보입니다. 특히 인천신항 1-2단계 등 국내 항만 장비 국산화 기조에 따라 시스템 부문에서의 추가 수주 가능성이 높게 점쳐지면서, 하드웨어 시장의 경쟁 심화 속에서도 소프트웨어 제어 기술의 우위가 부각되는 모습입니다.
향후 서호전기는 2027년 이후 본격화될 미국 마스가(MASGA) 프로젝트의 추가 수주 여부가 기업 가치 재평가의 핵심 분수령이 될 전망입니다. 투자 시에는 환율 변동에 따른 외화환산 손익과 주가수익스왑(PRS) 계약 관련 평가손실이 당기순이익에 미치는 회계적 영향을 면밀히 살펴야 합니다. 탄탄한 재무 구조와 높은 자기자본이익률(ROE)을 바탕으로 항만 무인화 트렌드의 실질적인 수혜가 기대되는 만큼, 장기적인 관점에서의 수주 잔고 변화를 주시할 필요가 있습니다.