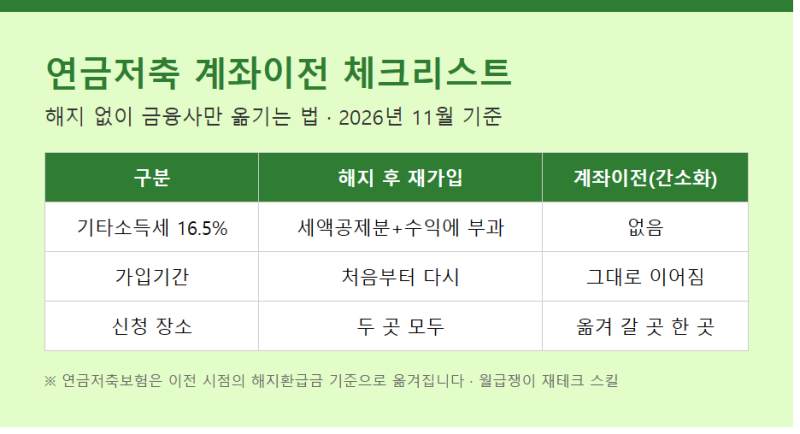
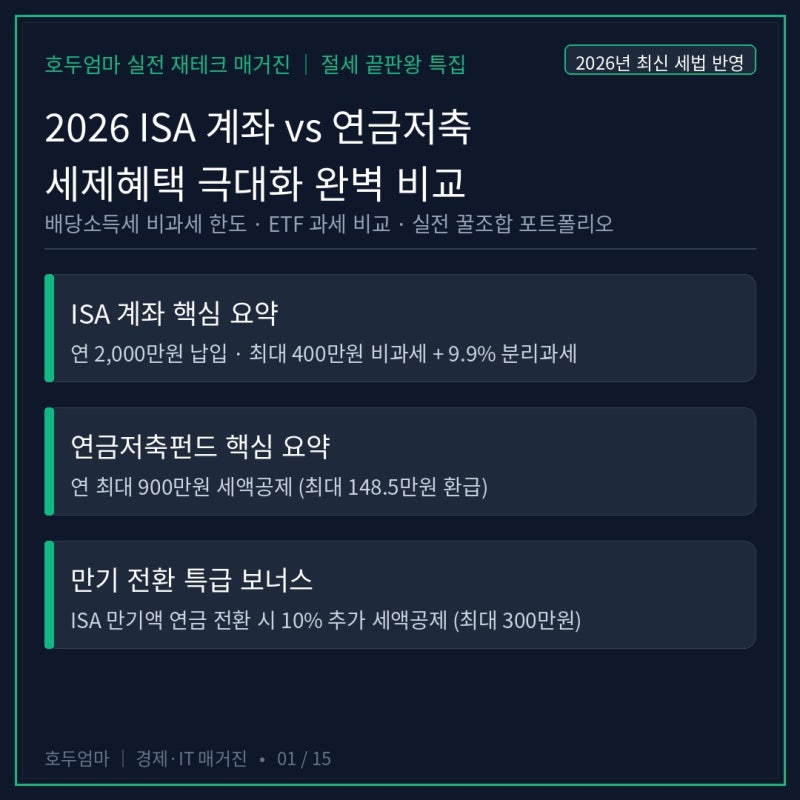
삼성증권 연금저축계좌는 노후 자금 마련과 연말정산 세액공제를 동시에 챙길 수 있는 대표적인 절세 상품입니다. 하지만 급격한 자금 필요나 수익률 저하로 인해 해지를 고민하는 경우가 빈번합니다. 연금저축을 중도 해지할 경우 그동안 받은 세제 혜택을 반납해야 하며, 기타소득세 16.5%가 부과되어 원금 손실 가능성이 큽니다. 따라서 단순 해지보다는 계좌의 상태를 유지하면서 자금을 운용할 수 있는 대안을 먼저 검토하는 것이 자산 관리 측면에서 유리합니다.
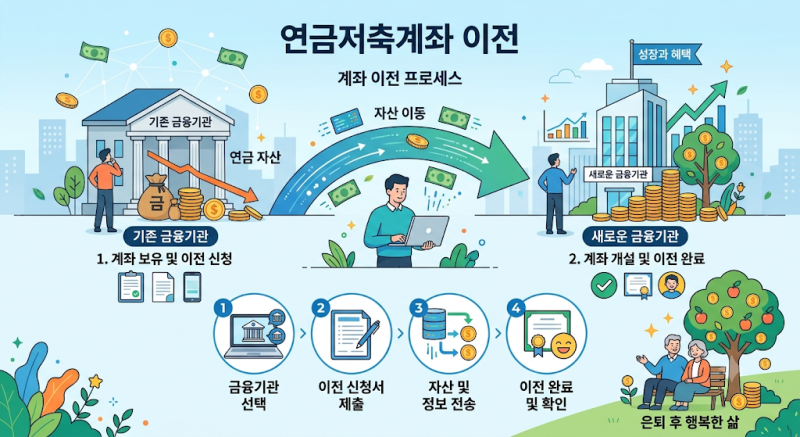
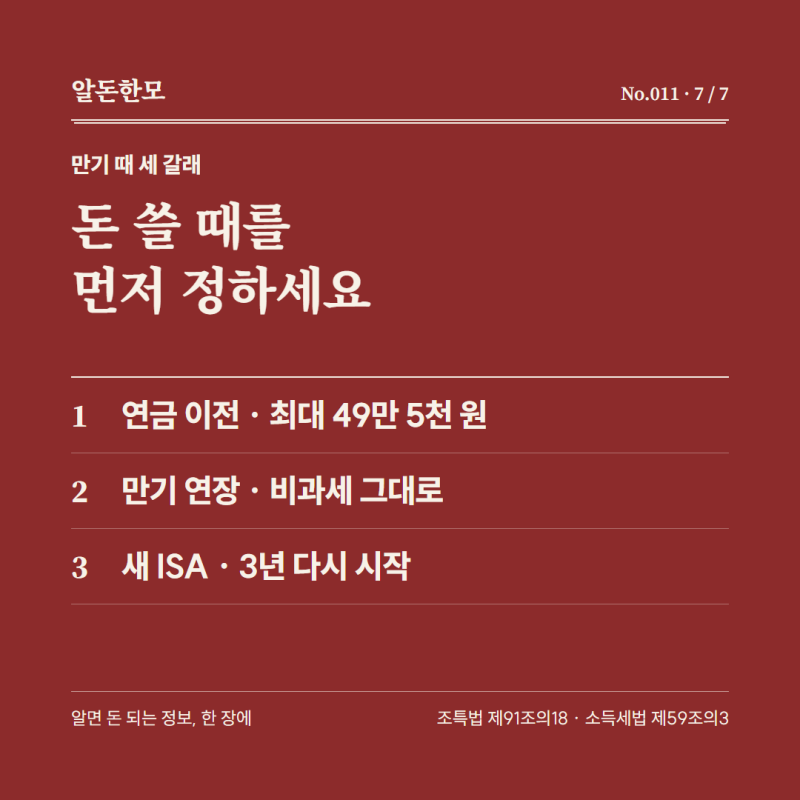
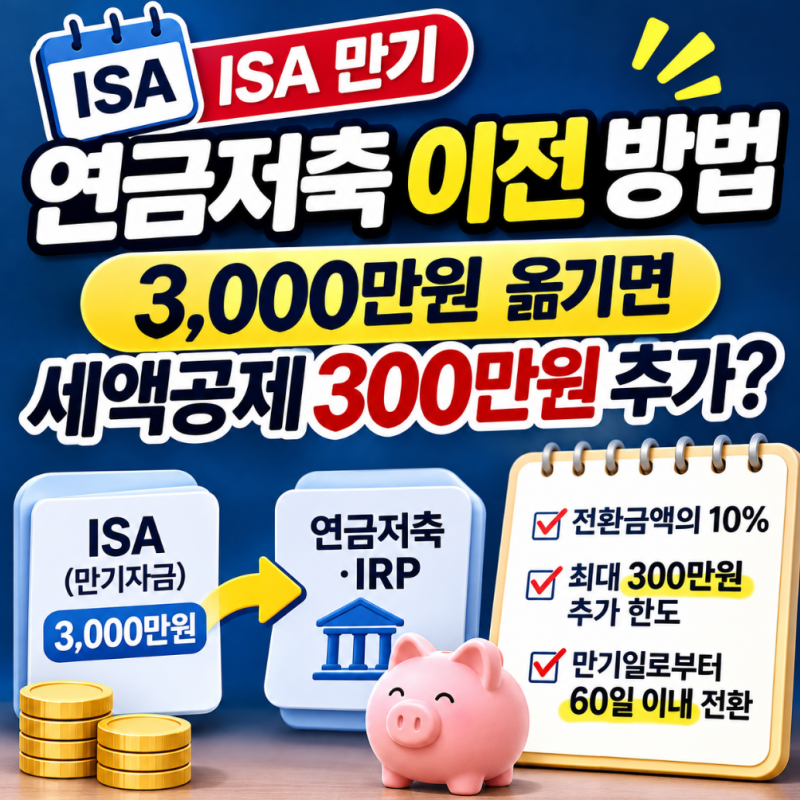
금융 전문가들과 실사용자들 사이에서는 단순 해지보다는 '계약 이전' 제도를 활용하라는 목소리가 높습니다. 기존 계좌를 폐쇄하지 않고 타 금융사로 옮길 경우 가입 기간과 세제 혜택이 그대로 유지되기 때문입니다. 특히 보험사나 은행의 낮은 수익률에 실망한 투자자들은 삼성증권 mPOP 앱을 통해 비대면으로 연금저축펀드로 갈아타며 ETF 직접 투자를 시도하는 추세입니다. 반면 당장 현금이 필요한 경우에는 해지 외에 담보대출이나 일부 인출 가능 여부를 먼저 확인하는 것이 손실을 줄이는 핵심 디테일로 꼽힙니다.
불가피하게 해지 절차를 밟아야 한다면 삼성증권 모바일 앱인 mPOP의 '연금/절세' 메뉴에서 비대면으로 신청이 가능합니다. 다만 해지 전 반드시 예상 세액을 조회하여 실제 수령액을 파악해야 합니다. 만약 수익률이 문제라면 해지 대신 미국 S&P500이나 나스닥100 등 우량 ETF로 포트폴리오를 교체하여 과세이연 효과를 누리며 장기 복리 수익을 추구하는 것이 현명한 노후 대비 전략이 될 수 있습니다.