AI 핵심 요약
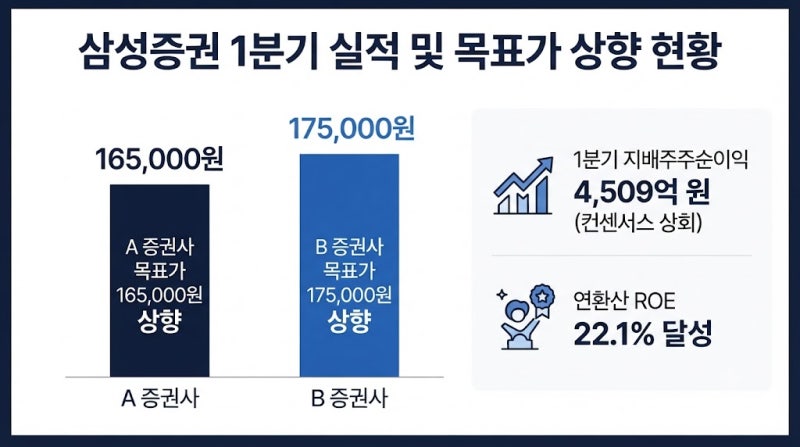
삼성증권은 2026년 3분기 지배주주 순이익 3,528억 원을 기록하며 전년 동기 대비 14.1% 성장한 실적을 달성했습니다. 영업이익 또한 1년 전보다 11.7% 증가한 4,490억 원으로 집계되어 시장의 예상치를 소폭 상회하는 견조한 펀더멘털을 입증했습니다. 특히 주식 평가 손실 부담을 최소화하며 운용 손익 변동성을 낮춘 점이 긍정적으로 평가받고 있으며, 연간 누적 순이익은 전년 대비 60% 이상 급증하며 수익성 개선 흐름을 이어가고 있습니다.
시장 전문가들 사이에서는 향후 전망에 대한 시각이 교차하고 있습니다. 일부 분석가는 올해 영업이익이 2조 원을 돌파할 것으로 내다보며 목표가를 10만 원대 이상으로 유지하는 반면, 최근 증시 거래대금 급감에 따른 수수료 수익 감소를 우려하는 목소리도 존재합니다. 실제로 직전 분기 대비 위탁매매 및 자산관리 수수료가 40%가량 하락한 점은 주가 하방 압력으로 작용하고 있으며, 이는 실적 성장세와 실제 주가 흐름 사이의 괴리를 만드는 주요 원인으로 분석됩니다.
투자자 관점에서는 주가 하락기에 오히려 높아진 배당 매력에 주목할 필요가 있습니다. 주당 배당금이 전년 대비 50% 이상 증가한 6,000원대 중반으로 예상되면서, 현재가 기준 8%를 상회하는 높은 배당 수익률이 산출되고 있습니다. 단기적인 시장 변동성보다는 기업의 이익 체력과 주주 환원 정책의 지속 가능성을 종합적으로 고려하여 자산 배분 전략을 수립하는 것이 유효한 시점입니다.