AI 핵심 요약
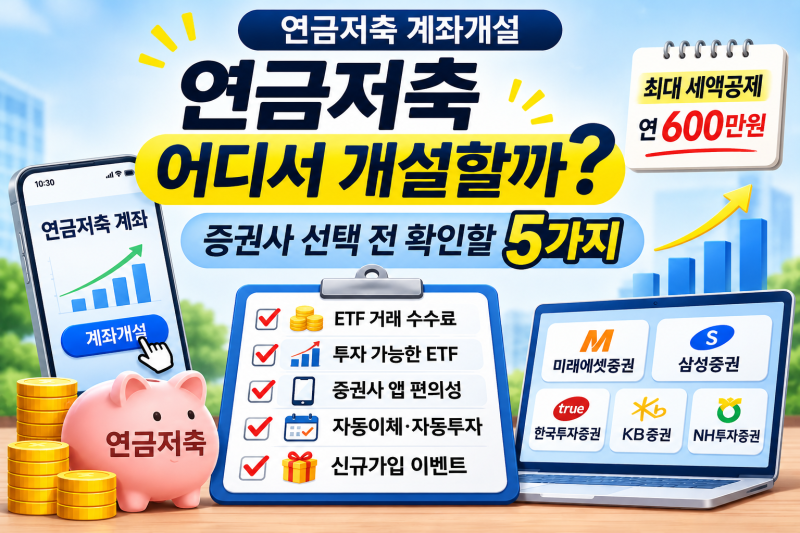
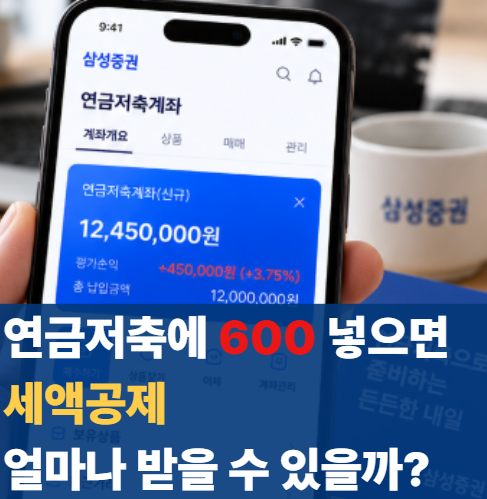
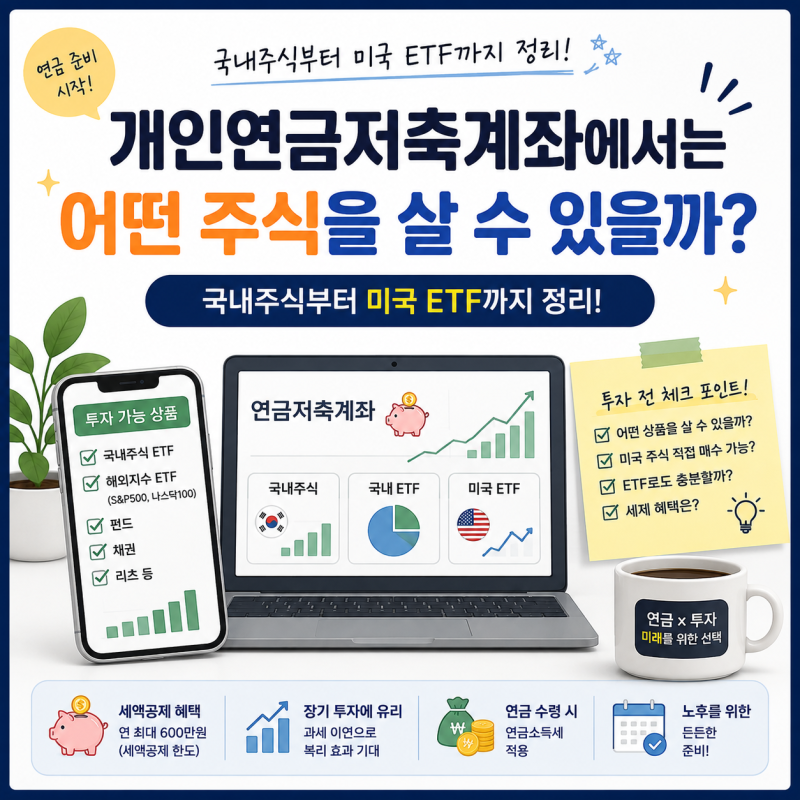
삼성증권 개인연금 저축은 노후 자산 형성과 연말정산 절세 혜택을 동시에 누릴 수 있는 대표적인 금융 상품입니다. 연간 납입 한도인 600만 원을 채울 경우, 총급여 5,500만 원 이하 근로자는 지방소득세를 포함해 최대 16.5%의 공제율을 적용받아 약 99만 원의 세액공제를 기대할 수 있습니다. 특히 펀드나 ETF 등 다양한 투자 자산으로 운용이 가능해 단순 저축 이상의 수익을 추구하는 사용자들에게 적합한 구조를 갖추고 있습니다.
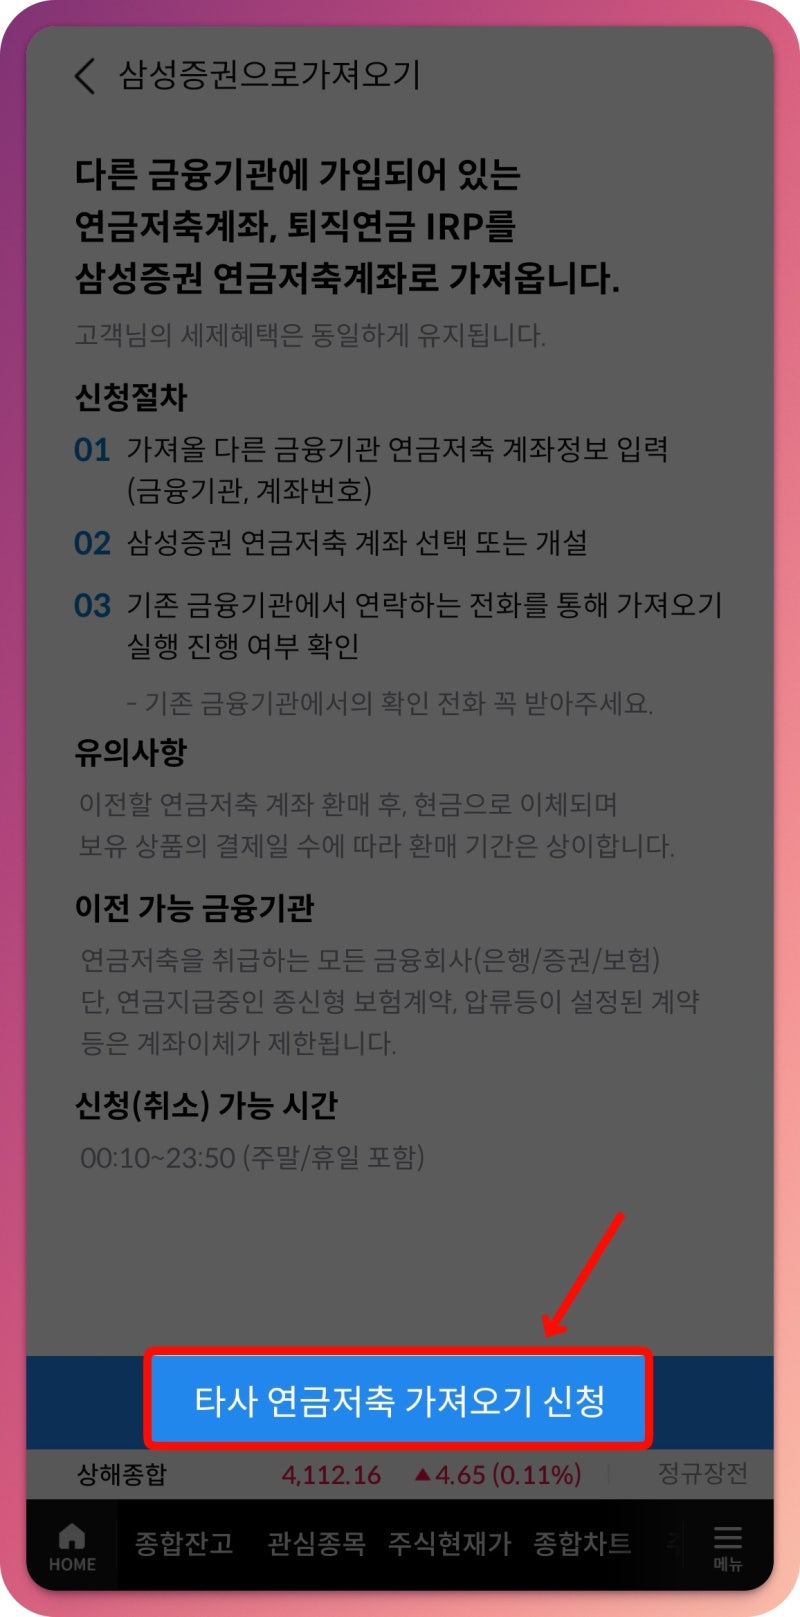
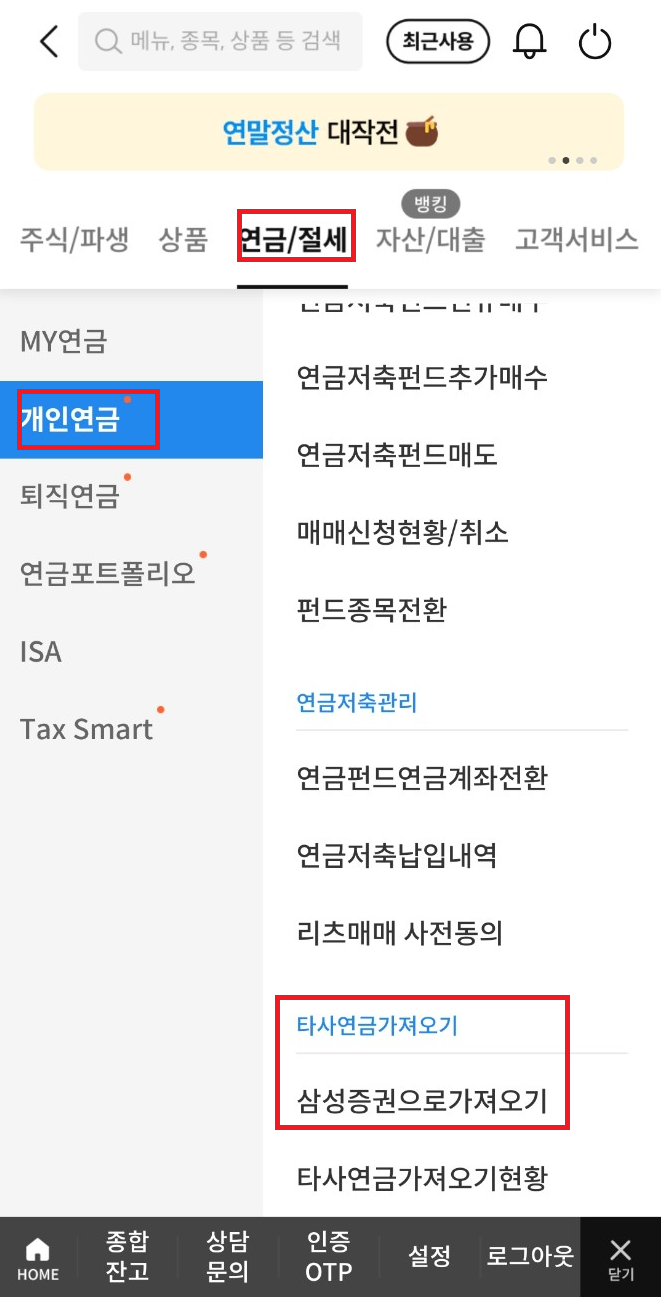
실사용자들 사이에서는 타 금융기관에 보유한 연금 자산을 삼성증권으로 옮겨오는 '계좌 이전' 전략이 활발히 공유되고 있습니다. 일부 사용자는 자산 관리의 효율성을 위해 동일 증권사 내에서도 이전용 계좌를 추가 개설하여 목적별로 분리 운용하는 노하우를 제시하기도 합니다. 다만, 이전 신청 시에는 평일 특정 시간대에만 개설이 가능한 제약이 있고, 모바일 신분증 종류에 따라 인증 허용 범위가 다를 수 있다는 점이 실전 디테일로 언급됩니다.
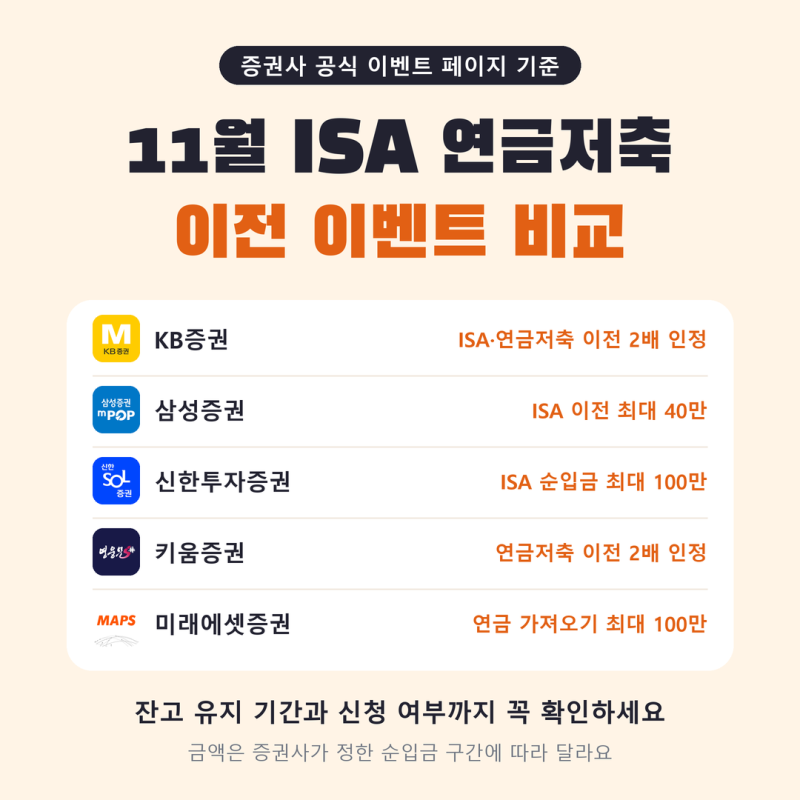
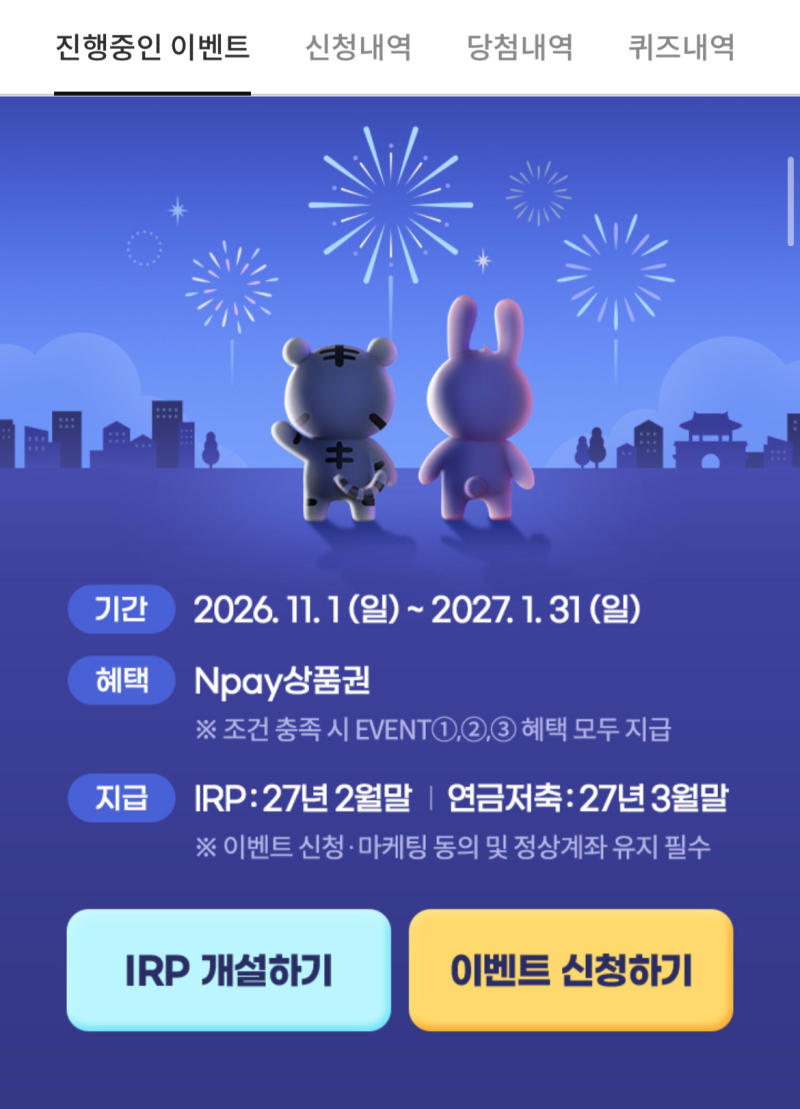
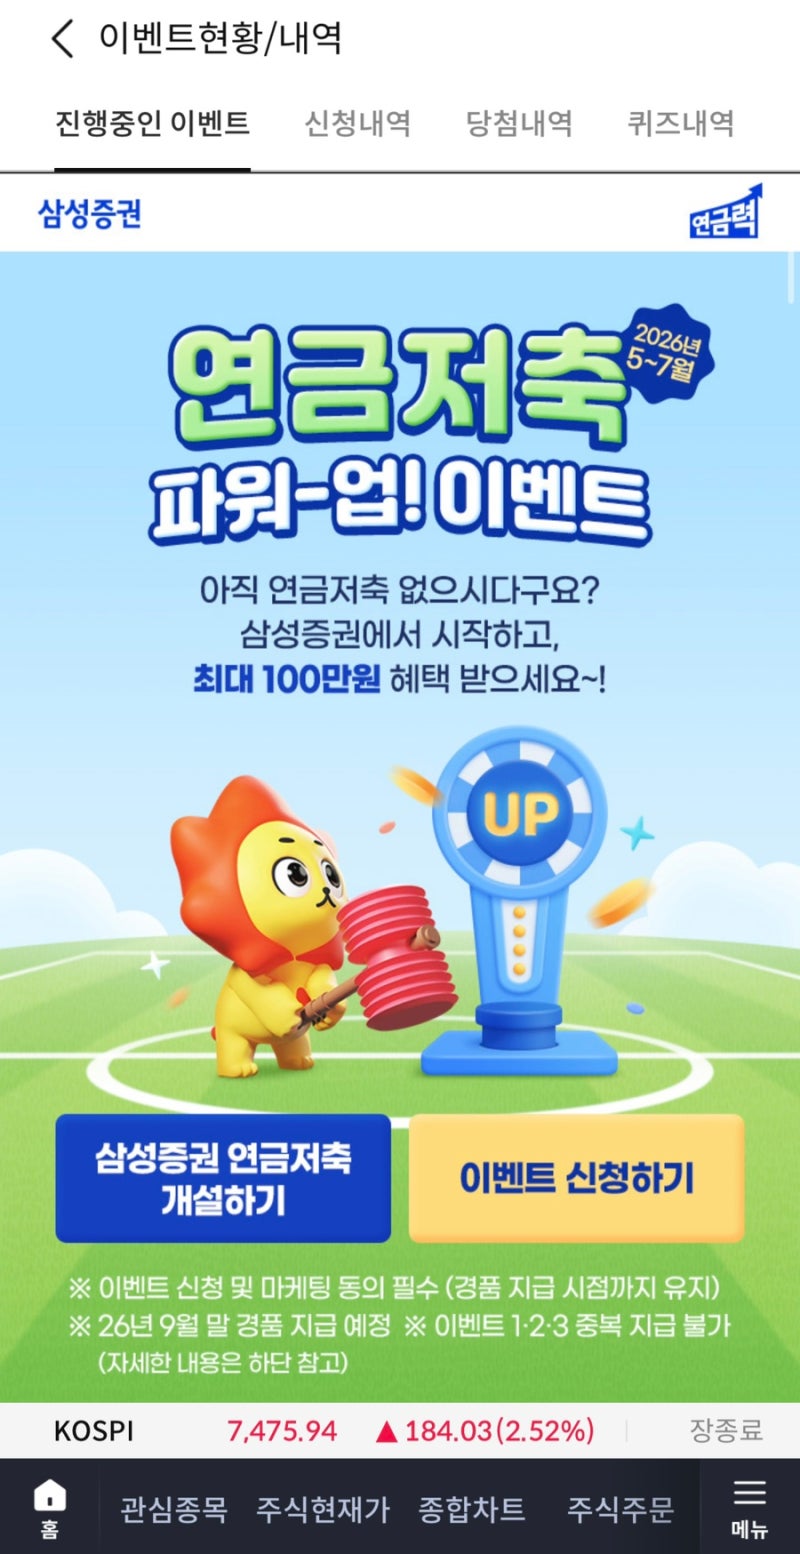
연말을 앞두고 진행되는 순입금 및 이전 이벤트는 최대 수십만 원 상당의 리워드를 제공하지만, 특정 시점까지 잔고를 유지해야 하는 조건이 붙으므로 주의가 필요합니다. 또한 세액공제를 받은 원금이나 운용 수익을 연금 외 형태로 중도 인출할 경우 세금 부담이 발생할 수 있습니다. 따라서 본인의 가용 자금 규모와 향후 현금 흐름을 면밀히 검토하여 납입 금액을 설정하는 것이 장기적인 자산 운용의 핵심입니다.