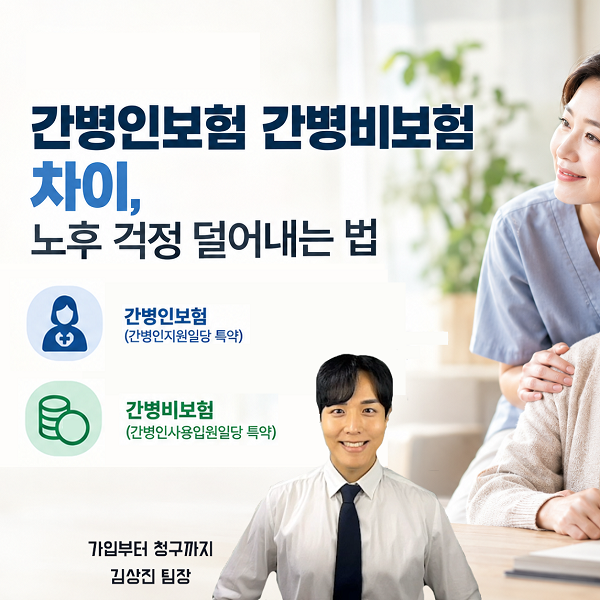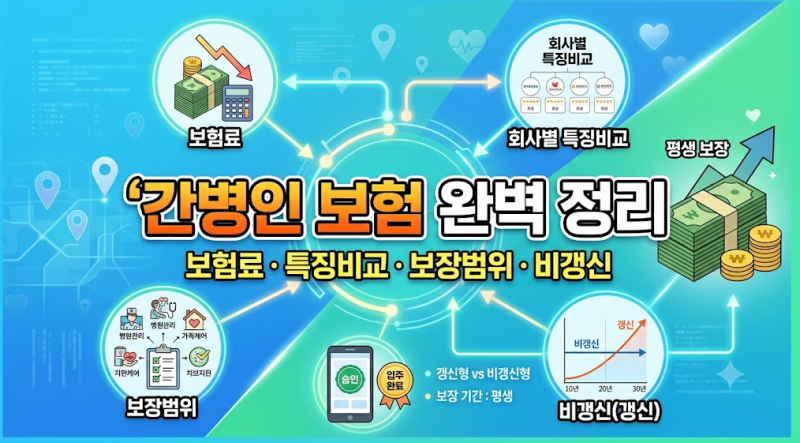

간병비 부담이 커지면서 간병보험의 필요성이 증가하고 있지만, 갱신형과 비갱신형의 차이를 명확히 이해해야 합니다. 비갱신 간병인보험은 정해진 기간 동안 동일한 보험료를 납입하고 이후 추가 납입 없이 만기까지 보장을 유지하는 방식입니다.
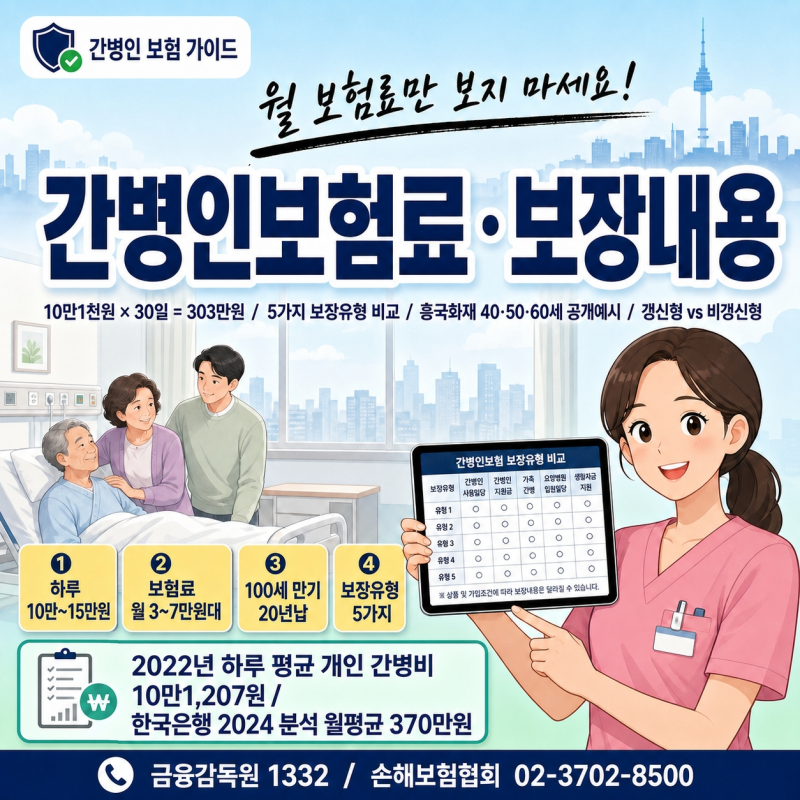
특히 간병인 사용일당 특약은 비갱신형 가입이 가능하여 노후에 보험료 인상 걱정 없이 안정적인 간병비 보장을 받을 수 있습니다. 고령화 시대, 하루 10만원 이상의 간병비는 많은 가정의 현실적인 부담입니다.
노후 간병비 걱정 없이 안정적인 보장을 원한다면 비갱신 간병인보험이 현명한 선택입니다. 갱신형은 초기 보험료가 저렴해도 갱신 시 2~3배 급등할 수 있어 노후 유지가 어려울 수 있기 때문입니다.
비갱신 간병인보험은 정해진 기간만 보험료를 납입하고, 이후 추가 납입 없이 만기까지 평생 보장됩니다. 경제 활동기에 납입을 완료하여 은퇴 후에도 보험료 부담 없이 간병 혜택을 누릴 수 있는 강력한 장점입니다.
주로 간병인 사용일당 특약과 결합되며, 물가 상승 대비 체증형 특약도 선택 가능합니다. 결론적으로 비갱신 간병인보험은 예측 가능한 보험료로 노후 간병비 부담을 안정적으로 관리하려는 분들에게 효과적인 대안입니다.
자신의 상황과 경제적 여력을 고려하여 전문가와 상담 후 최적의 플랜을 신중하게 선택하는 것이 중요합니다.
특히 간병인 사용일당 특약은 비갱신형 가입이 가능하여 노후에 보험료 인상 걱정 없이 안정적인 간병비 보장을 받을 수 있습니다. 고령화 시대, 하루 10만원 이상의 간병비는 많은 가정의 현실적인 부담입니다.
노후 간병비 걱정 없이 안정적인 보장을 원한다면 비갱신 간병인보험이 현명한 선택입니다. 갱신형은 초기 보험료가 저렴해도 갱신 시 2~3배 급등할 수 있어 노후 유지가 어려울 수 있기 때문입니다.
비갱신 간병인보험은 정해진 기간만 보험료를 납입하고, 이후 추가 납입 없이 만기까지 평생 보장됩니다. 경제 활동기에 납입을 완료하여 은퇴 후에도 보험료 부담 없이 간병 혜택을 누릴 수 있는 강력한 장점입니다.
주로 간병인 사용일당 특약과 결합되며, 물가 상승 대비 체증형 특약도 선택 가능합니다. 결론적으로 비갱신 간병인보험은 예측 가능한 보험료로 노후 간병비 부담을 안정적으로 관리하려는 분들에게 효과적인 대안입니다.
자신의 상황과 경제적 여력을 고려하여 전문가와 상담 후 최적의 플랜을 신중하게 선택하는 것이 중요합니다.