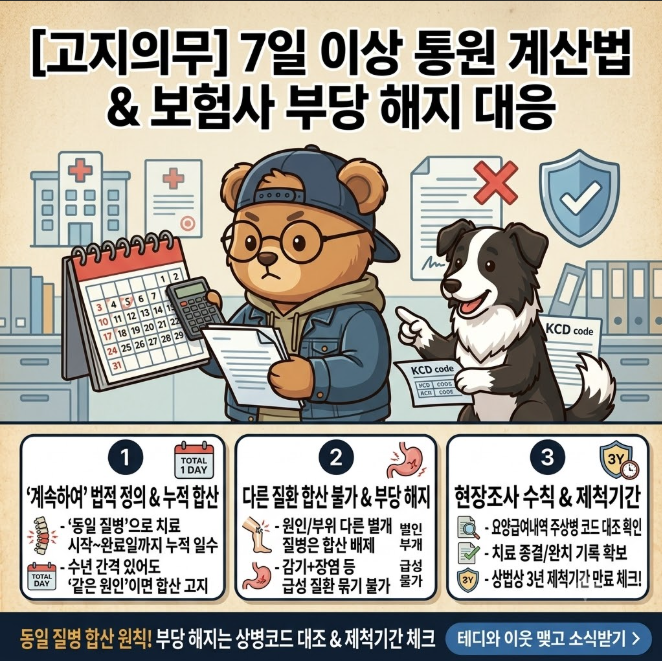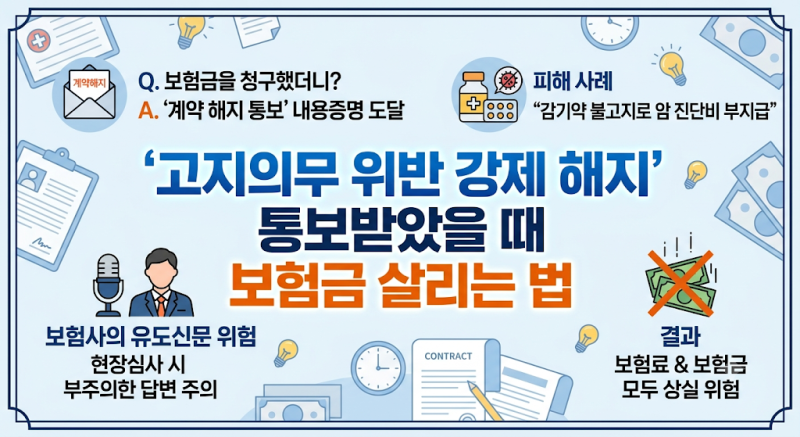


보험 가입 시 계약 전 알릴 의무인 '고지의무'는 가입자의 건강 상태나 직업 등 중요한 사항을 보험회사에 사실대로 알리는 것을 의미합니다. 이를 고의 또는 중대한 과실로 위반할 경우, 보험회사는 계약을 해지하거나 보험금 지급을 거절할 수 있습니다. 그러나 상법과 표준약관은 보험회사의 해지권을 일정 기간으로 제한하고 있으며, 특히 '3년의 법칙'과 '2년의 법칙'이 중요한 기준으로 작용합니다.
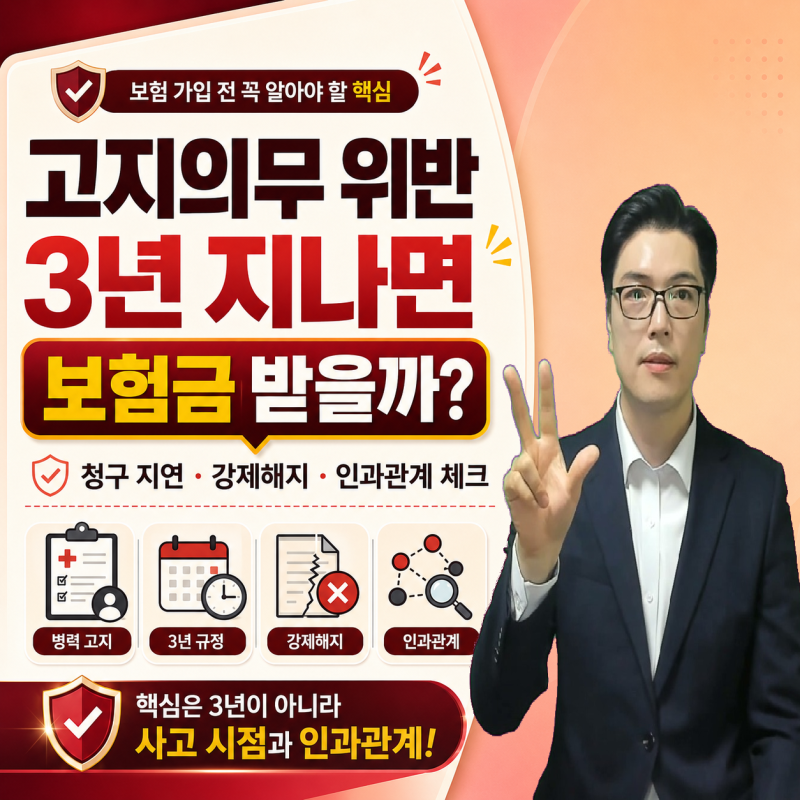
실제 사례들을 보면, 보험 가입 전 병력을 알리지 않아 고지의무 위반이 인정되었음에도 불구하고, 보험회사가 계약 체결일로부터 3년이 지난 후에 해지를 통보한 경우 법원에서 해지가 무효로 판단된 사례가 있습니다. 이는 보험회사의 해지권이 무한정 유효한 것이 아니라, 계약의 안정성을 위해 일정 기간이 지나면 소멸된다는 원칙에 따른 것입니다. 따라서 단순히 '3년만 버티면 된다'는 속설은 절반은 맞고 절반은 위험한 오해를 불러일으킬 수 있습니다.
보험 가입자는 청약서의 질문 내용을 꼼꼼히 확인하고 사실대로 고지하는 것이 중요하며, 모든 보험 상품의 질문 내용과 기간이 동일하지 않으므로 실제 가입 시에는 청약서를 기준으로 정확히 파악해야 합니다. 만약 고지의무 위반으로 부당한 해지 통보를 받았다면, 계약 체결일로부터 3년 또는 보장 개시일로부터 2년 등 해지권 제한 기간을 면밀히 검토하여 대응하는 것이 현명한 방법입니다.