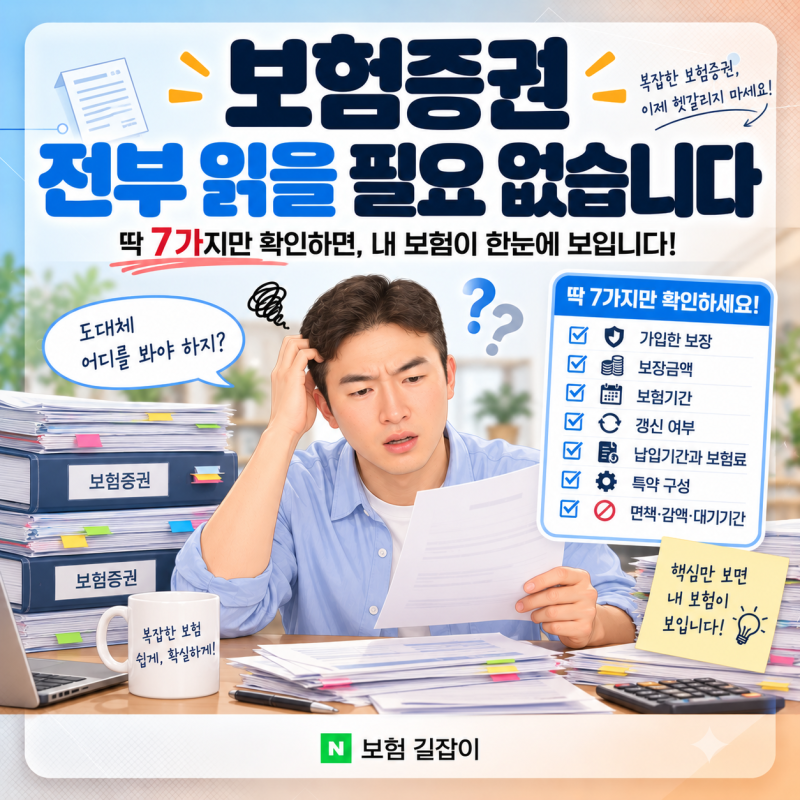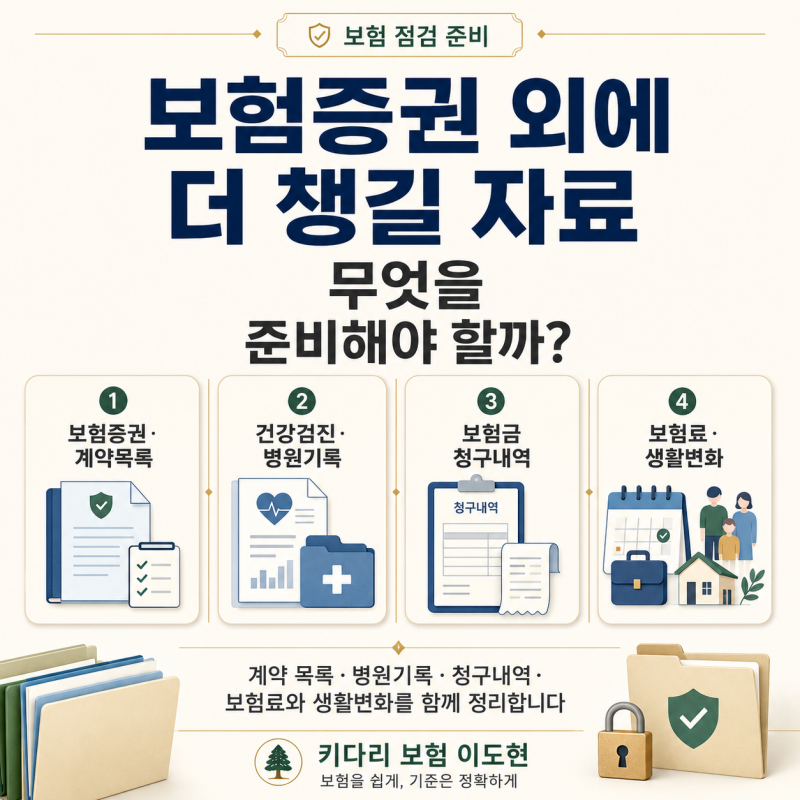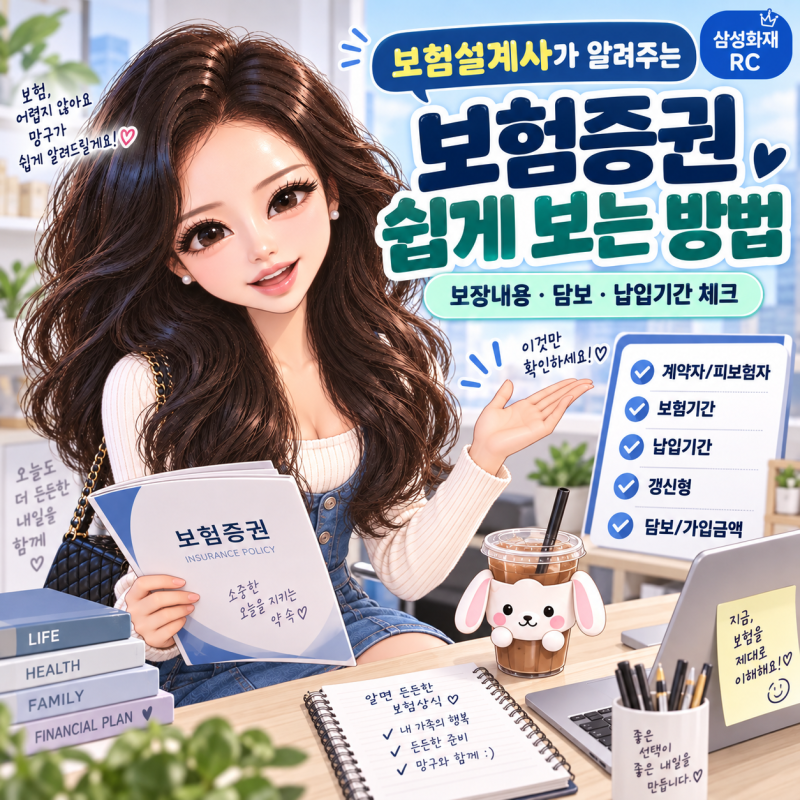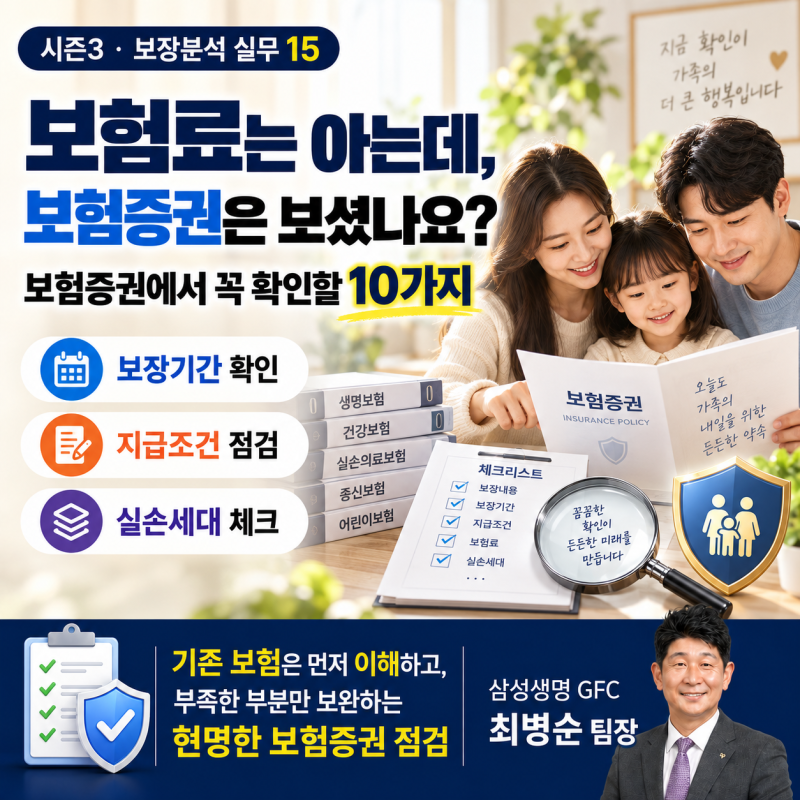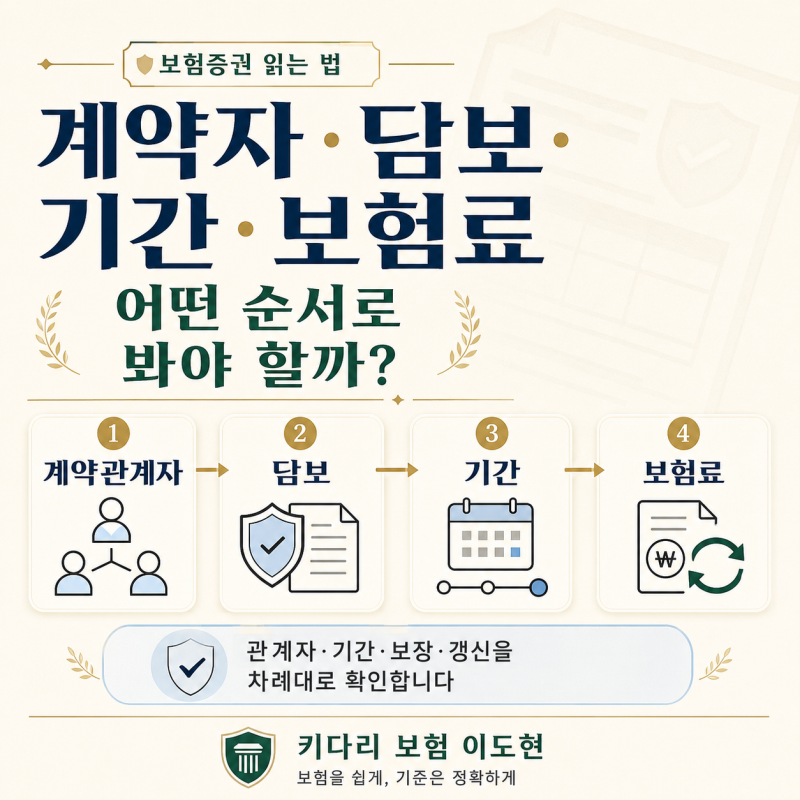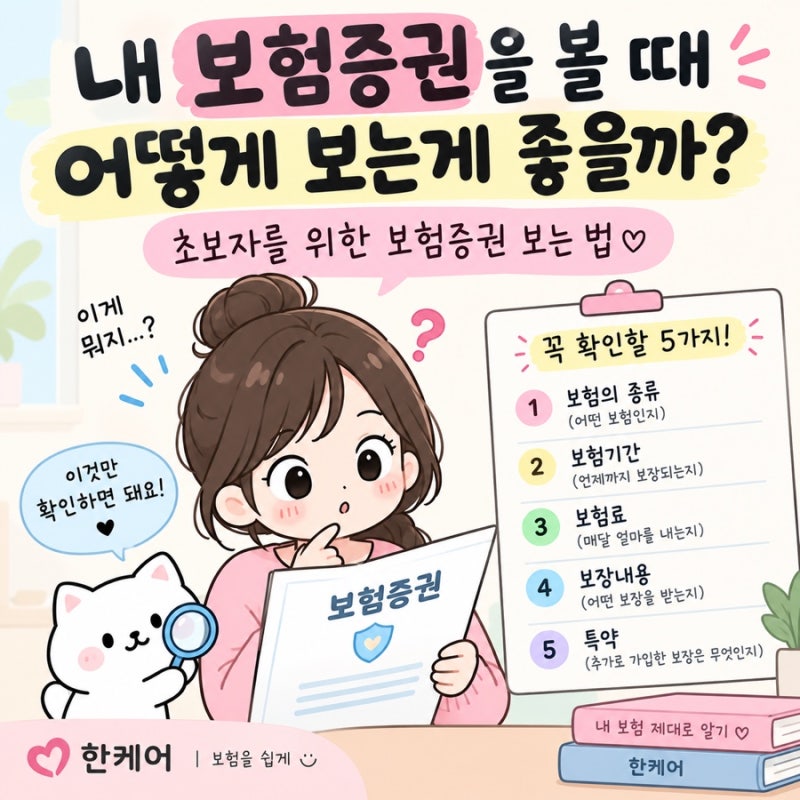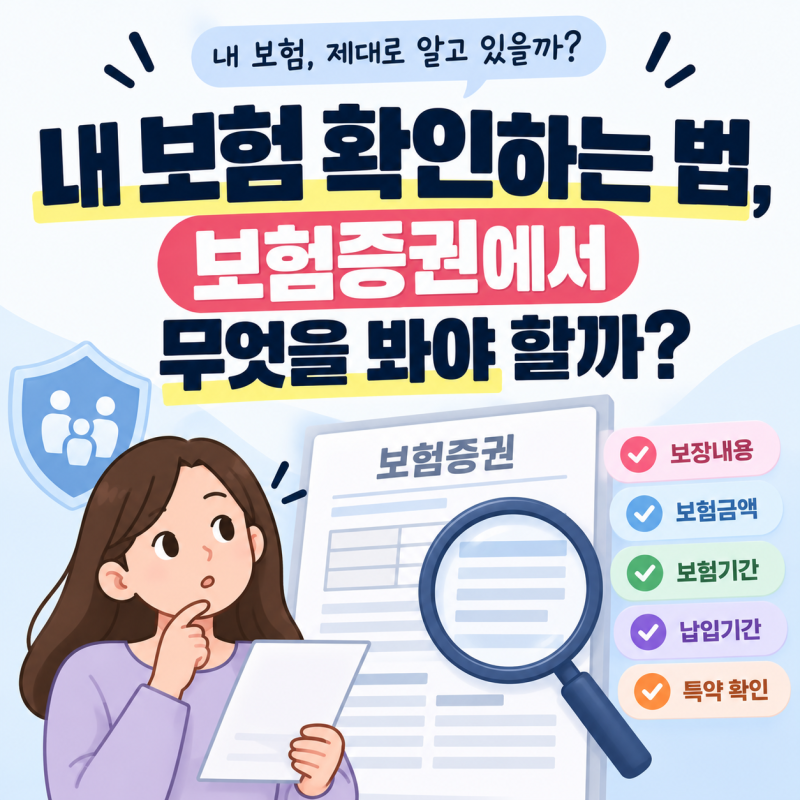

보험증권의 가입금액이 실제 지급되는 보험금과 항상 같지 않으므로, 약관을 통해 세부 지급 조건을 확인해야 합니다. 보험증권 확인 시 계약자, 피보험자, 보험수익자, 보험기간, 납입기간을 금액보다 먼저 파악하는 것이 중요합니다.
오래된 보험의 경우 결혼, 출산 등으로 가족관계가 변했을 수 있으니 보험수익자가 현재 의도와 맞는지 점검해야 합니다. 많은 분이 보험에 가입하고도 정작 자신의 보험 내용을 정확히 모르는 경우가 많습니다. 이때 가장 먼저 확인하는 자료가 보험증권입니다.
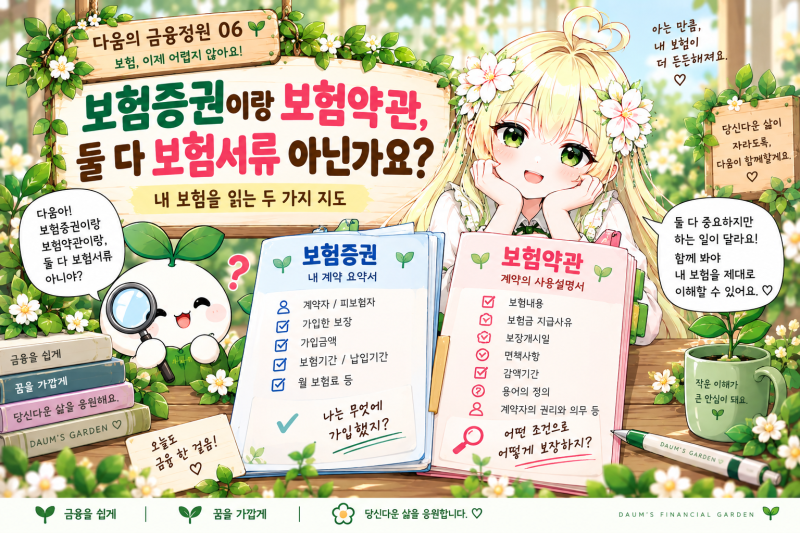
하지만 보험증권만으로는 모든 정보를 파악하기 어렵습니다. 보험증권은 계약의 기본적인 구조를 보여주지만, 실제 보험금 지급 조건이나 면책 사항 같은 중요한 세부 내용은 약관에 명시되어 있기 때문입니다.
보험증권을 볼 때는 가입금액만 확인하기보다 계약자, 피보험자, 보험수익자를 먼저 파악해야 합니다. 보험기간과 납입기간은 서로 다를 수 있으므로 구분하여 확인하는 것이 중요합니다.
또한, 보험증권의 가입금액이 실제 지급되는 보험금과 항상 일치하지 않으므로, 구체적인 보장 내용과 지급 조건은 반드시 약관을 통해 검토해야 합니다. 오래된 보험은 가족관계 변화로 보험수익자가 현재 의도와 맞지 않을 수 있으니 점검이 필요합니다.
결론적으로 보험증권은 내 보험의 지도를 제공하지만, 실제 보험금을 찾기 위해서는 약관이 필수적입니다. 보험증권과 약관을 함께 확인하고 정기적으로 점검함으로써, 예상치 못한 상황에서 보험 혜택을 제대로 받을 수 있도록 준비하는 것이 현명합니다.
꼼꼼한 확인은 미래를 위한 든든한 대비책이 될 것입니다.
오래된 보험의 경우 결혼, 출산 등으로 가족관계가 변했을 수 있으니 보험수익자가 현재 의도와 맞는지 점검해야 합니다. 많은 분이 보험에 가입하고도 정작 자신의 보험 내용을 정확히 모르는 경우가 많습니다. 이때 가장 먼저 확인하는 자료가 보험증권입니다.
하지만 보험증권만으로는 모든 정보를 파악하기 어렵습니다. 보험증권은 계약의 기본적인 구조를 보여주지만, 실제 보험금 지급 조건이나 면책 사항 같은 중요한 세부 내용은 약관에 명시되어 있기 때문입니다.
보험증권을 볼 때는 가입금액만 확인하기보다 계약자, 피보험자, 보험수익자를 먼저 파악해야 합니다. 보험기간과 납입기간은 서로 다를 수 있으므로 구분하여 확인하는 것이 중요합니다.
또한, 보험증권의 가입금액이 실제 지급되는 보험금과 항상 일치하지 않으므로, 구체적인 보장 내용과 지급 조건은 반드시 약관을 통해 검토해야 합니다. 오래된 보험은 가족관계 변화로 보험수익자가 현재 의도와 맞지 않을 수 있으니 점검이 필요합니다.
결론적으로 보험증권은 내 보험의 지도를 제공하지만, 실제 보험금을 찾기 위해서는 약관이 필수적입니다. 보험증권과 약관을 함께 확인하고 정기적으로 점검함으로써, 예상치 못한 상황에서 보험 혜택을 제대로 받을 수 있도록 준비하는 것이 현명합니다.
꼼꼼한 확인은 미래를 위한 든든한 대비책이 될 것입니다.