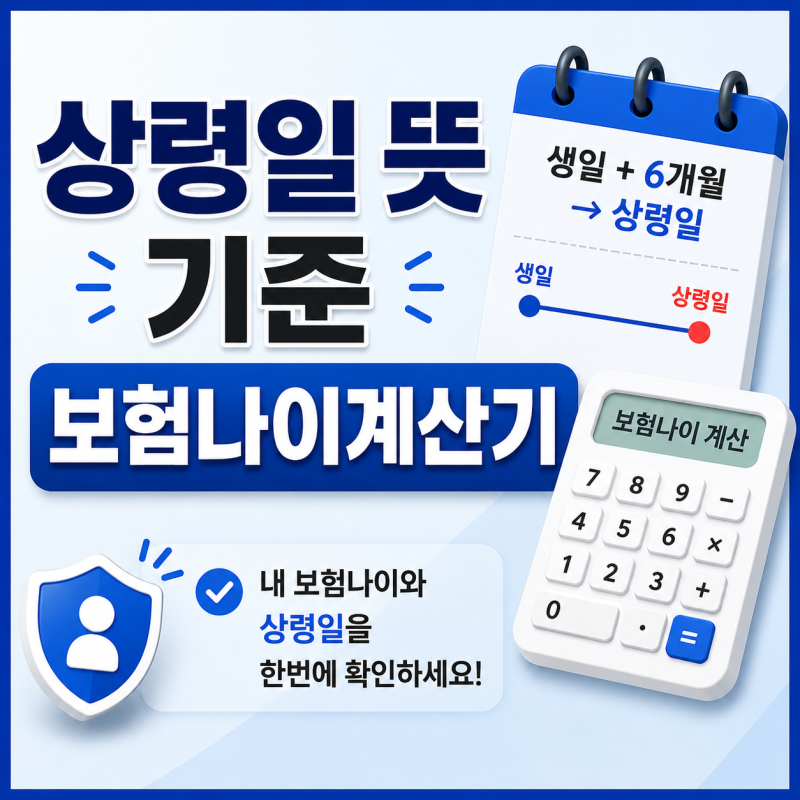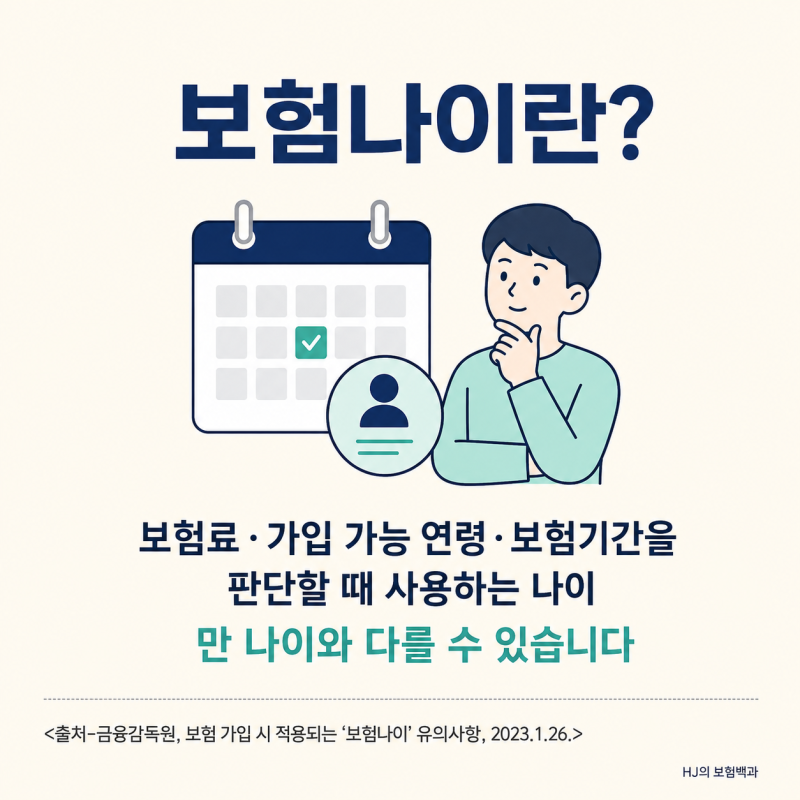
보험나이는 만 나이와 달리 계약일 현재 만 나이에서 6개월 미만은 버리고 6개월 이상은 1년으로 계산합니다. 상령일은 보험나이가 한 살 올라가는 기준일로, 일반적으로 생일로부터 6개월이 되는 날입니다.
상령일 전후 하루 차이로 보험료와 가입 가능 연령, 담보 한도에 큰 차이가 발생할 수 있어 주의가 필요합니다. 일상생활에서 사용하는 만 나이와 달리, 보험 가입 시에는 '보험나이'라는 독특한 나이 계산법이 적용되어 많은 사람이 혼란을 겪곤 합니다.
이 보험나이는 보험료 산정은 물론, 가입 가능 여부와 담보 한도까지 결정하는 중요한 기준이 됩니다. 생일이 한참 남았는데도 보험료가 인상되거나, 반대로 생일이 코앞인데도 서두를 필요가 없다는 말을 듣는 경우가 바로 이 보험나이 때문입니다.
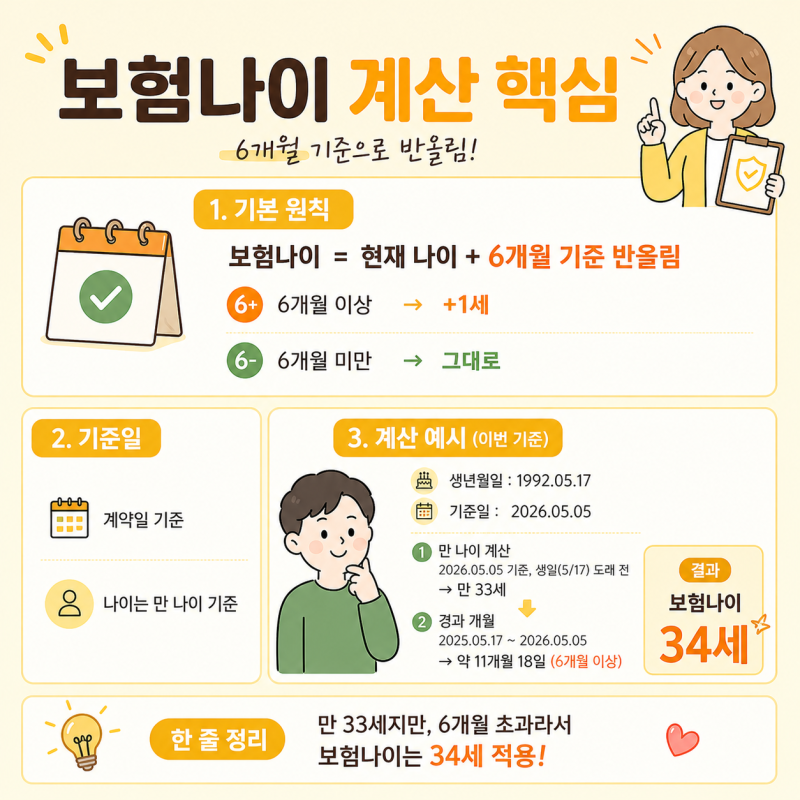
정확한 보험나이 계산법을 이해하는 것은 불필요한 비용 지출을 막고 합리적인 보험 설계를 하는 데 필수적입니다. 보험나이는 계약일 현재 실제 만 나이를 기준으로, 남은 기간이 6개월 미만이면 버리고 6개월 이상이면 1세를 더하는 방식으로 산정됩니다.
예를 들어, 만 40세 5개월은 보험나이 40세, 만 40세 6개월은 보험나이 41세가 됩니다. 이렇게 보험나이가 한 살 올라가는 기준일을 '상령일'이라고 부르는데, 이는 일반적으로 자신의 생일로부터 6개월이 되는 날입니다.
금융감독원 자료에 따르면, 상령일 전후 하루 차이로 종신보험의 월 보험료가 약 1.9% 오르고, 총 납입보험료는 120만원까지 늘어날 수 있다고 합니다. 따라서 보험 가입을 고려한다면 자신의 정확한 보험나이와 상령일을 미리 확인하는 것이 매우 중요합니다.
특히 가입 연령 상한선에 가까운 경우라면 상령일이 지나기 전에 서둘러 가입을 검토하거나, 아직 여유가 있다면 충분한 시간을 가지고 상품을 비교 분석하는 지혜가 필요합니다.
보험나이 계산법을 정확히 이해하고 상령일을 활용하여 현명하게 보험을 설계한다면, 예상치 못한 손해를 방지하고 자신에게 가장 유리한 조건으로 보험 혜택을 누릴 수 있을 것입니다.
상령일 전후 하루 차이로 보험료와 가입 가능 연령, 담보 한도에 큰 차이가 발생할 수 있어 주의가 필요합니다. 일상생활에서 사용하는 만 나이와 달리, 보험 가입 시에는 '보험나이'라는 독특한 나이 계산법이 적용되어 많은 사람이 혼란을 겪곤 합니다.
이 보험나이는 보험료 산정은 물론, 가입 가능 여부와 담보 한도까지 결정하는 중요한 기준이 됩니다. 생일이 한참 남았는데도 보험료가 인상되거나, 반대로 생일이 코앞인데도 서두를 필요가 없다는 말을 듣는 경우가 바로 이 보험나이 때문입니다.
정확한 보험나이 계산법을 이해하는 것은 불필요한 비용 지출을 막고 합리적인 보험 설계를 하는 데 필수적입니다. 보험나이는 계약일 현재 실제 만 나이를 기준으로, 남은 기간이 6개월 미만이면 버리고 6개월 이상이면 1세를 더하는 방식으로 산정됩니다.
예를 들어, 만 40세 5개월은 보험나이 40세, 만 40세 6개월은 보험나이 41세가 됩니다. 이렇게 보험나이가 한 살 올라가는 기준일을 '상령일'이라고 부르는데, 이는 일반적으로 자신의 생일로부터 6개월이 되는 날입니다.
금융감독원 자료에 따르면, 상령일 전후 하루 차이로 종신보험의 월 보험료가 약 1.9% 오르고, 총 납입보험료는 120만원까지 늘어날 수 있다고 합니다. 따라서 보험 가입을 고려한다면 자신의 정확한 보험나이와 상령일을 미리 확인하는 것이 매우 중요합니다.
특히 가입 연령 상한선에 가까운 경우라면 상령일이 지나기 전에 서둘러 가입을 검토하거나, 아직 여유가 있다면 충분한 시간을 가지고 상품을 비교 분석하는 지혜가 필요합니다.
보험나이 계산법을 정확히 이해하고 상령일을 활용하여 현명하게 보험을 설계한다면, 예상치 못한 손해를 방지하고 자신에게 가장 유리한 조건으로 보험 혜택을 누릴 수 있을 것입니다.