AI 핵심 요약
민간임대주택 사업자 등록 말소는 의무 임대 기간이 종료되었거나 임차인 동의를 얻은 자진 말소 등 사유에 따라 절차가 진행됩니다. 지자체 방문 접수 시에는 말소 신청서와 신분증, 임대사업자 등록증 원본, 표준임대차계약서 사본 등이 필요하며, 온라인은 렌트홈 시스템을 활용할 수 있습니다. 특히 임대 의무 기간 중 중도 말소 시에는 임차인의 권리 보호를 위한 동의서와 인감증명서 제출이 필수적입니다.
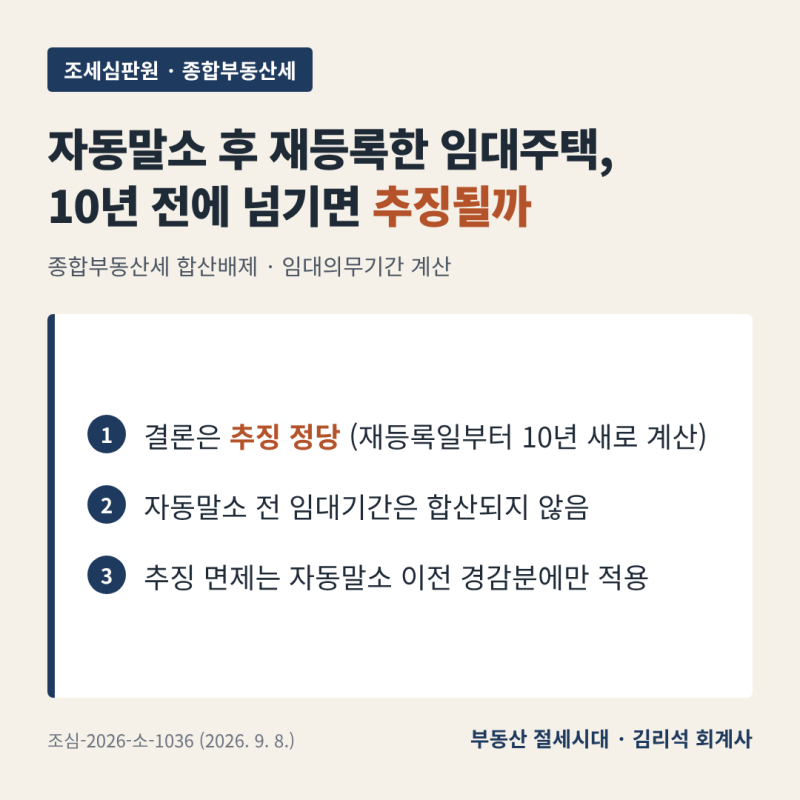
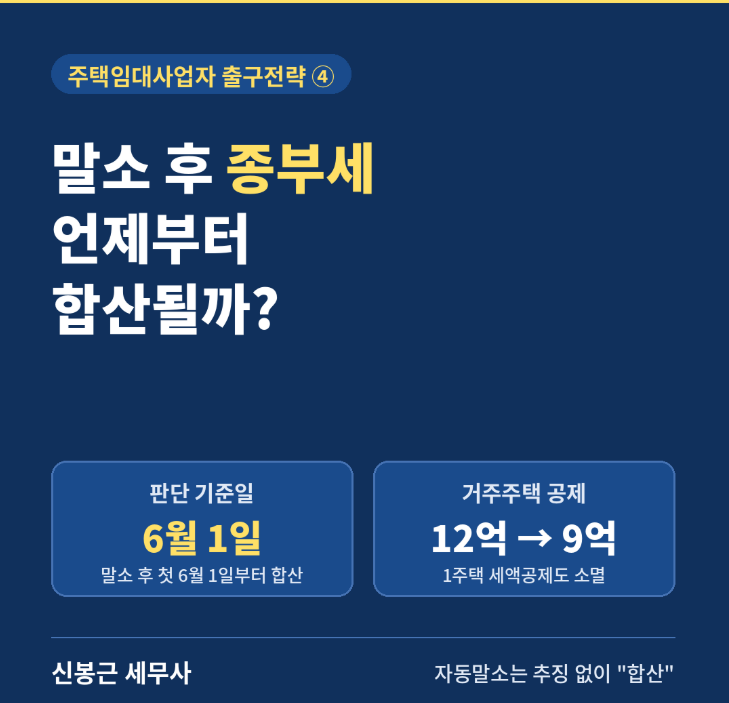
말소 과정에서 많은 임대인이 혼동하는 부분은 세제 혜택의 유지 여부입니다. 자동 말소나 자진 말소 이후에도 장기보유특별공제 50% 또는 70% 특례를 적용받기 위해서는 등록 기한과 면적, 가격 요건을 충족해야 합니다. 전문가들은 임대 기간 계산 시 단기에서 장기로 변경된 시점이나 공실 기간에 따라 공제 혜택이 부인될 가능성이 있으므로, 본인의 등록 유형과 시점을 면밀히 대조해야 한다고 조언합니다.
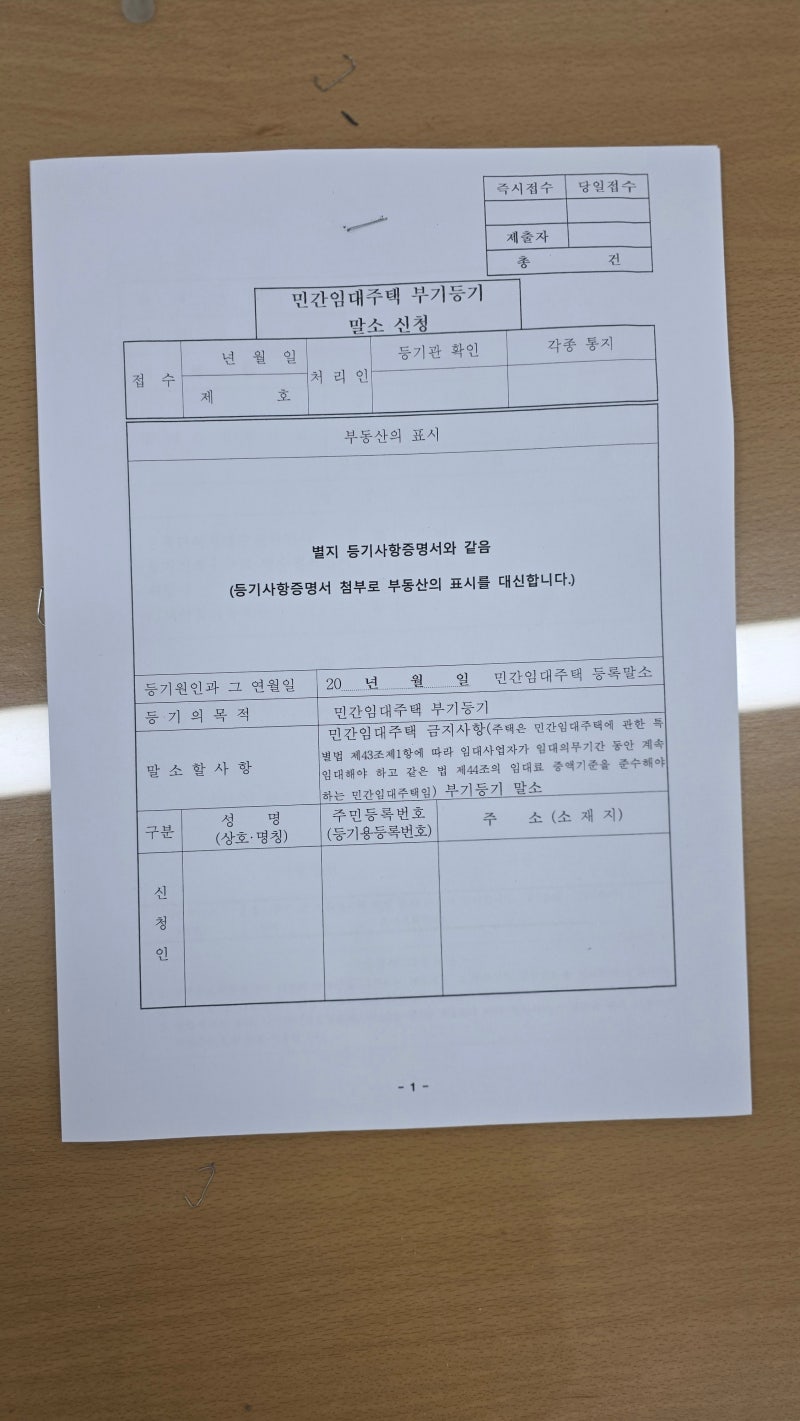
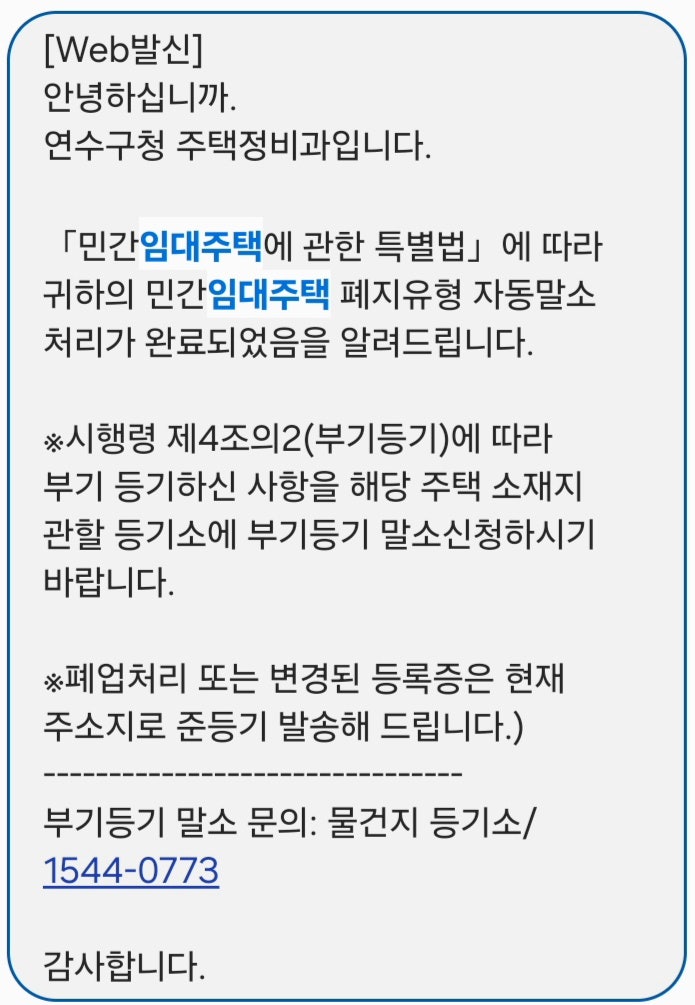
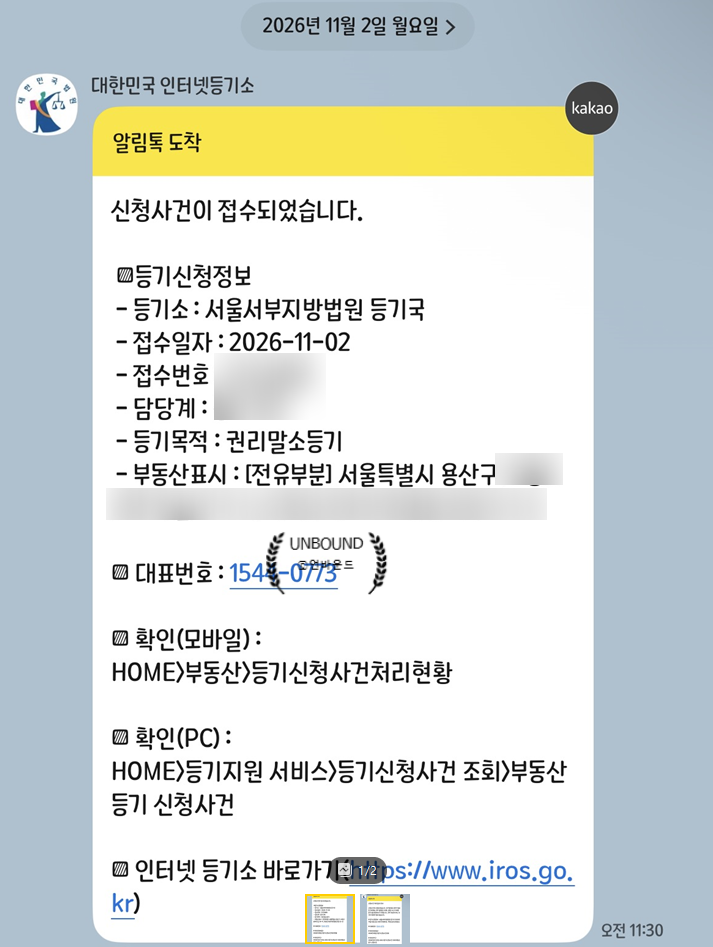
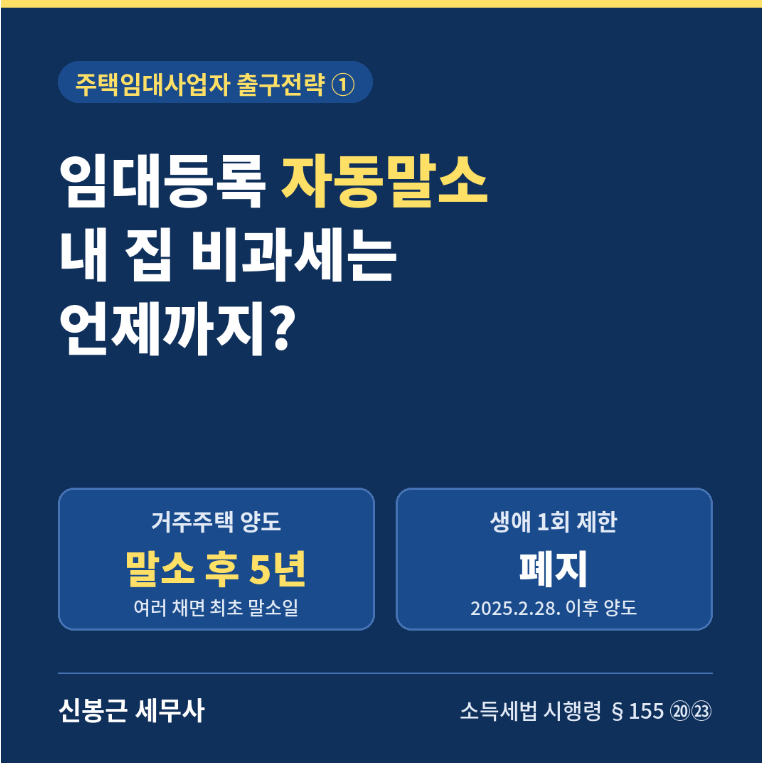
말소 이후에는 세무서 사업자 폐업 신고와 함께 등기부등본상의 부기등기 말소 절차를 마무리해야 행정적 의무가 완전히 종료됩니다. 또한 거주주택 비과세 특례를 활용하려는 경우 말소 후 5년 이내라는 기한 요건을 반드시 준수해야 합니다. 임대주택 관련 세제 혜택은 법령 개정 및 등록 시점에 따라 적용 기준이 상이하므로, 말소 전 본인의 주택이 특례 요건에 부합하는지 사전에 검토하는 과정이 무엇보다 중요합니다.