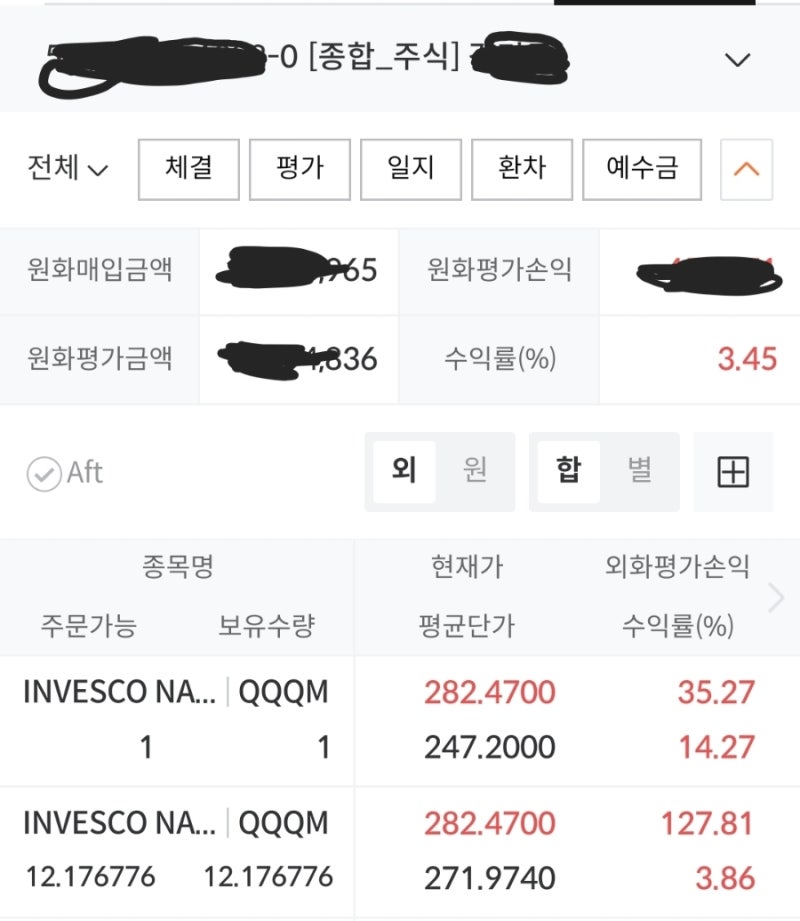
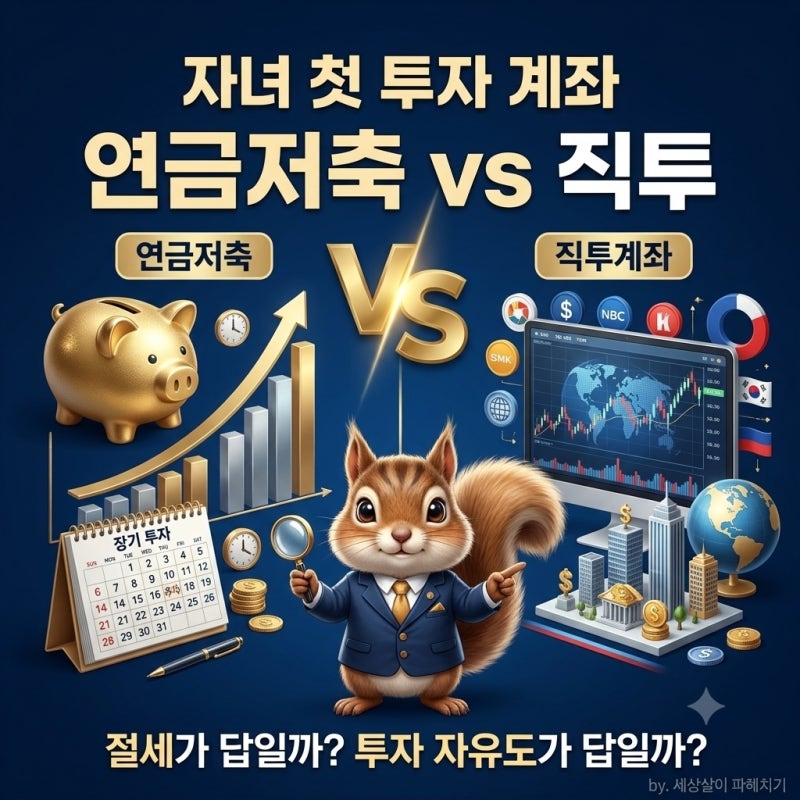
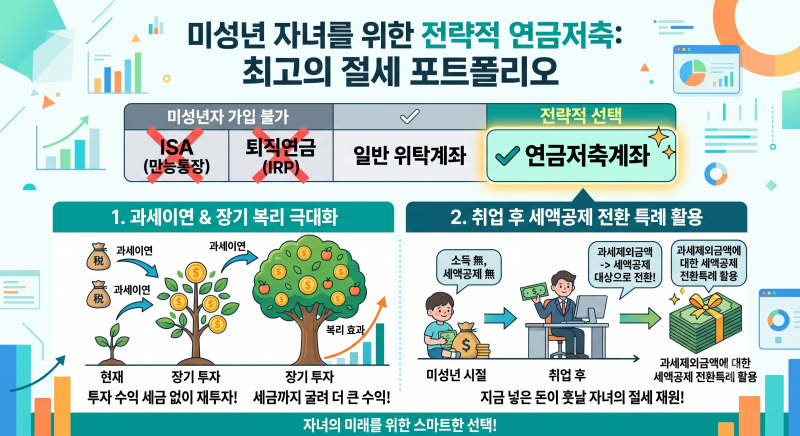
미성년 자녀 명의의 연금저축계좌는 장기 복리 효과를 극대화할 수 있는 자산 형성 수단으로 각광받고 있습니다. 소득이 없는 자녀는 성인과 달리 당장의 세액공제 혜택은 없으나, 운용 수익에 대한 과세를 인출 시점까지 미루는 과세이연 효과를 통해 재투자 효율을 높일 수 있습니다. 특히 10년 주기 2,000만 원의 증여세 비과세 한도를 활용해 미국 지수 추종 ETF 등에 투자할 경우, 자녀가 성인이 되었을 때 상당한 자본 이득을 기대할 수 있는 구조입니다.
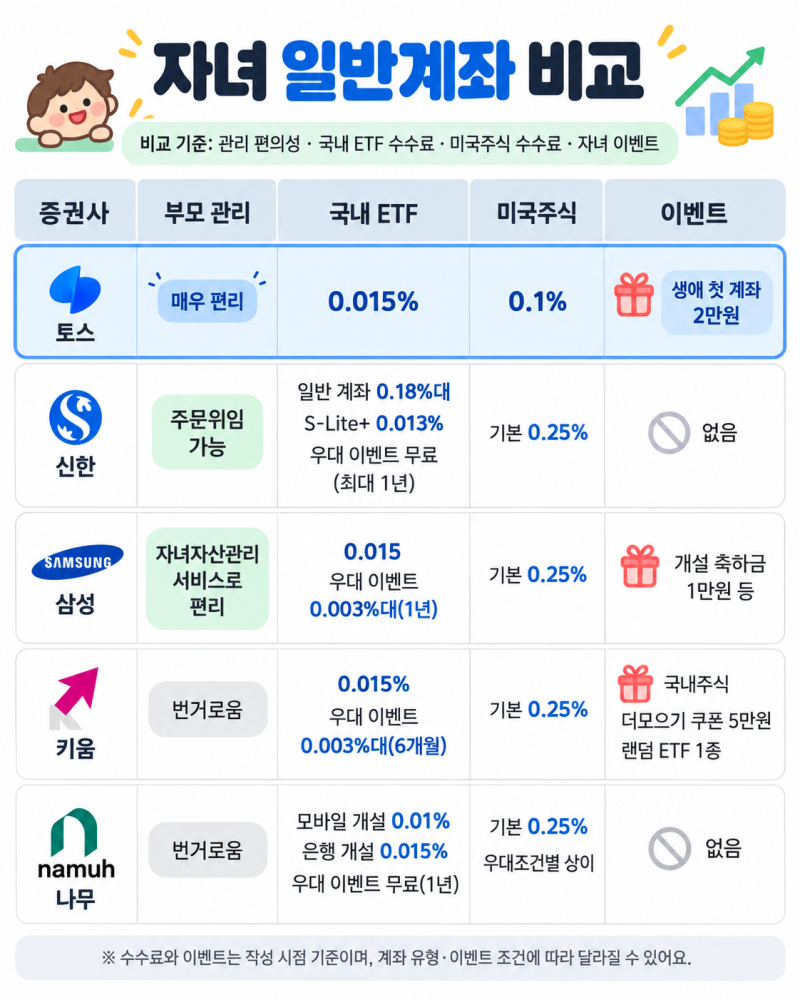
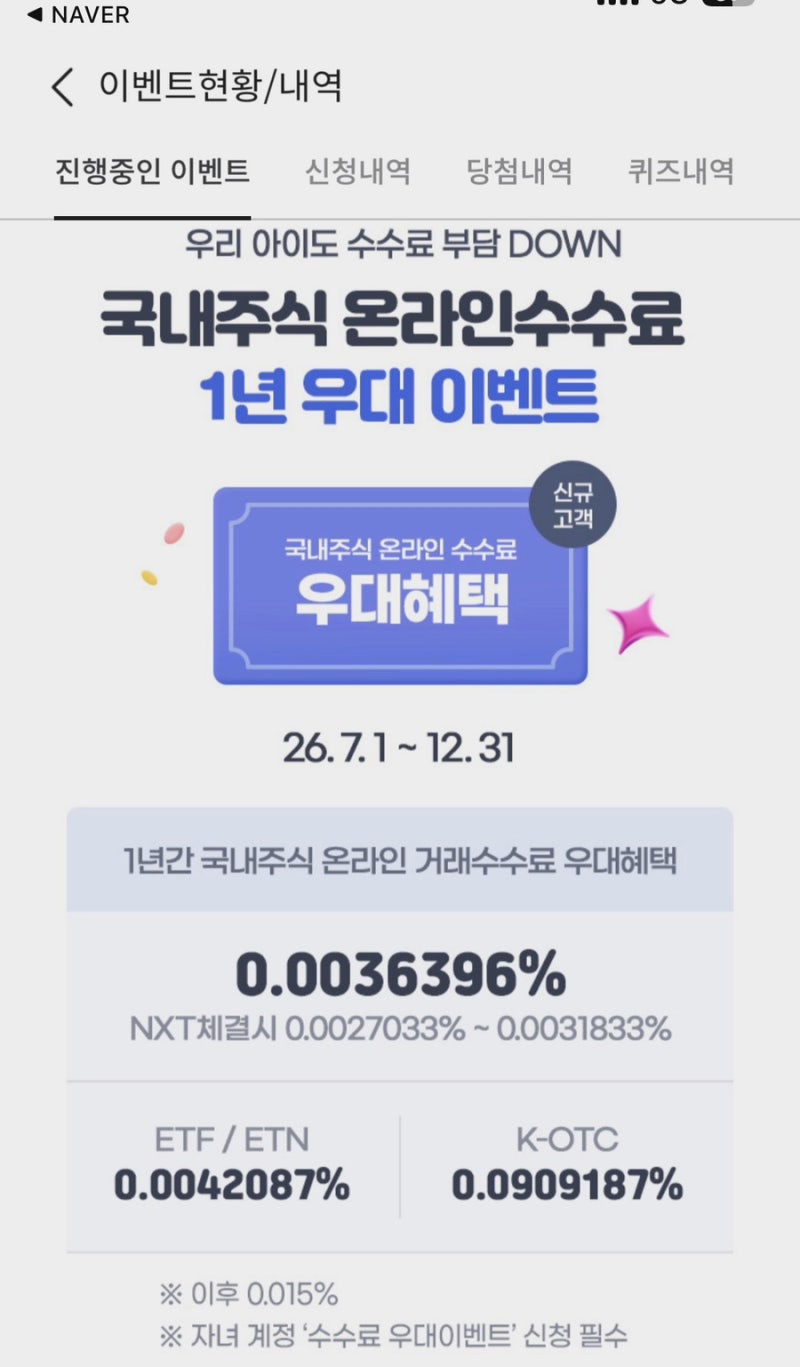
증권사 선택 시에는 수수료율과 비대면 개설 편의성이 주요 쟁점입니다. 미래에셋증권과 키움증권은 0.0036% 수준의 낮은 온라인 매매 수수료를 제공하며, 삼성증권과 한국투자증권 역시 0.0042%대의 경쟁력 있는 요율을 유지하고 있습니다. 다만 실사용자들 사이에서는 단순 수수료 차이보다 자녀 계좌 전용 이벤트 혜택이 일반 주식계좌에만 국한되는지, 혹은 연금 계좌에서도 실질적인 지원금 혜택을 받을 수 있는지에 따라 선호도가 갈리는 양상을 보입니다.
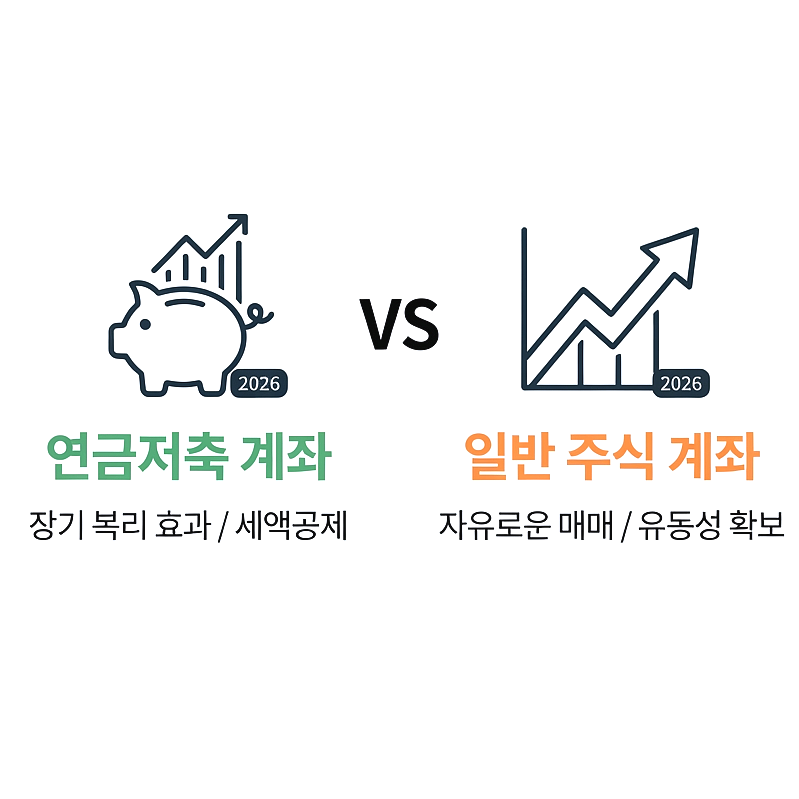
자녀 연금저축 운용 시 가장 유의해야 할 점은 인출 세액의 차이입니다. 세액공제를 받지 않은 원금은 중도에 인출해도 세금이 부과되지 않으나, 운용 수익금을 55세 이전에 인출할 경우 16.5%의 기타소득세가 발생하여 일반 계좌보다 불리할 수 있습니다. 따라서 대학 등록금이나 결혼 자금처럼 중기적 목적의 자금은 일반 계좌를 활용하고, 연금저축은 자녀의 노후나 초장기 자산 형성을 목적으로 수익을 건드리지 않고 장기 보유하는 전략이 권장됩니다.